Đọc kết quả TSMC cùng sổ sách của khách hàng Mỹ
Doanh thu nhà cung cấp, tiền mua thiết bị và doanh thu đám mây phản ánh những khâu khác nhau của lợi nhuận đầu tư AI.
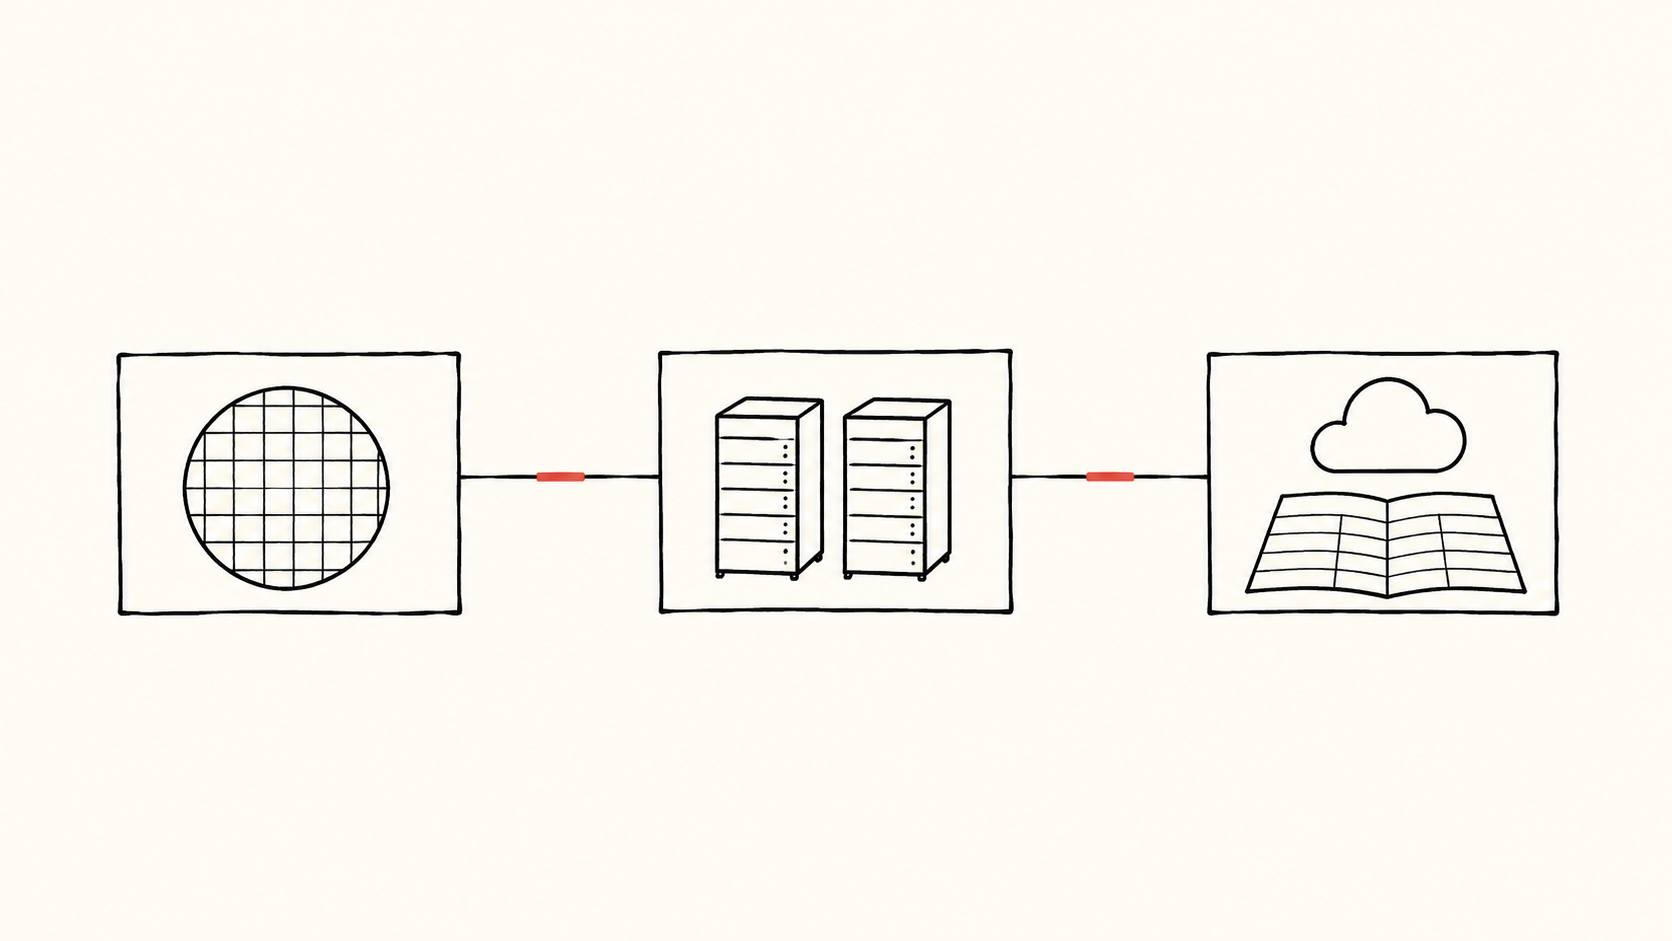
TSMC công bố kết quả hôm nay. Với người theo dõi các công ty công nghệ Mỹ, câu hỏi hữu ích tiếp theo là lợi nhuận của nhà cung cấp liên hệ thế nào với sổ sách của doanh nghiệp mua sản phẩm. Một thương vụ có thể tốt cho bên bán, trong khi lợi nhuận cuối cùng của bên mua vẫn chưa rõ.
Chúng tôi đề xuất đọc riêng ba nhóm hồ sơ: kết quả kinh doanh của nhà cung cấp, thiết bị và nghĩa vụ thanh toán của bên mua, cùng doanh thu tạo ra từ việc sử dụng thiết bị. Gộp chúng thành một thước đo “nhu cầu AI” sẽ che khuất ai đã kiếm được tiền, ai đã bỏ tiền ra và ai còn phải thu hồi vốn.
Sổ sách khách hàng cung cấp loại bằng chứng khác
Hồ sơ quý tháng Bảy của NVIDIA ghi nhận tồn kho 31,6 tỷ USD và thời hạn thanh toán tới một năm cho một số khách hàng có chất lượng tín dụng ở mức đầu tư. Đây là công bố lịch sử, không phải cập nhật tháng Mười.
Tồn kho và điều khoản tín dụng đặt ra những câu hỏi khác nhau. Với một nhà cung cấp phần cứng giả định, hàng tồn tăng có thể nhằm chuẩn bị giao hàng trong tương lai hoặc phản ánh tốc độ chuyển thành doanh thu chậm hơn. Kéo dài thời hạn thanh toán có thể giúp khách hàng phối hợp việc trả tiền với triển khai, nhưng cũng kéo dài thời gian bên bán chịu rủi ro trước khi thu được tiền. Riêng các quan sát này không chứng minh nhu cầu yếu, ghi nhận doanh thu sai hay khách hàng gặp khó khăn. So sánh hữu ích hơn là kế hoạch giao hàng, thu hồi khoản phải thu và cơ cấu tồn kho qua các kỳ tương ứng.
Hồ sơ năm tài chính 2026 của Microsoft phân biệt doanh thu đám mây theo mức sử dụng với thuê bao, đồng thời ghi tài sản thuê tài chính vào tài sản cố định. Bối cảnh kế toán này quan trọng khi đối chiếu mở rộng hạ tầng vật chất với chi tiền mặt và doanh thu dịch vụ.
Vì vậy, trước khi so tốc độ tăng trưởng, cần xác định mỗi chỉ tiêu đo điều gì. Nhận thiết bị, trả tiền, đưa tài sản vào hoạt động và phát sinh mức sử dụng có thể tính phí không nhất thiết diễn ra trong cùng kỳ. Cách tài trợ có thể thay đổi thời điểm tiền ra, nhưng không thay đổi yêu cầu thiết bị cuối cùng phải tạo lợi nhuận.
Một ví dụ nhỏ làm rõ khác biệt
Hãy xét chuỗi hoàn toàn giả định, với mọi số tiền tính bằng đơn vị tiền tệ tùy ý. Nhà sản xuất linh kiện bán đầu vào giá 40. Nhà sản xuất hệ thống bổ sung linh kiện khác và công sức, rồi bán thiết bị hoàn chỉnh giá 100 cho nhà vận hành đám mây. Hai nhà cung cấp ghi tổng doanh thu 140, nhưng đó là giao dịch ở các công đoạn khác nhau. Xem 140 là chi tiêu của người mua thiết bị cuối cùng sẽ tính trùng đầu vào trung gian.
Giả sử nhà vận hành trả trước 30 và nợ 70 để thanh toán sau. Thiết bị được dùng năm năm, giá trị còn lại bằng không và khấu hao đường thẳng 20 mỗi năm. Trong năm hoạt động đầy đủ đầu tiên, doanh thu dịch vụ là 25, chi phí vận hành bằng tiền là 8. Sau khấu hao, đóng góp lợi nhuận hoạt động của thiết bị là âm 3, chưa tính chi phí chung khác, tài chính và thuế. Doanh thu của các nhà cung cấp vẫn có thật; nó chỉ không chứng minh nhà vận hành có lãi.
Ví dụ này không dự báo cho bất kỳ doanh nghiệp được nêu tên nào. Nó cho thấy giao hàng, tăng tài sản và tăng doanh thu dịch vụ, dù đều có vẻ tích cực, không thay thế được phép tính lợi nhuận đầu tư. Thời điểm và mẫu số đều quan trọng. So doanh thu dịch vụ một quý với cam kết thiết bị nhiều năm sẽ thêm một sự lệch kỳ.
Bằng chứng nào củng cố mối liên hệ lợi nhuận?
Chúng tôi sẽ tìm bằng chứng cho thấy các lô thiết bị kế tiếp tạo thêm công việc có thể tính phí, thu tiền đúng lịch dự kiến và trang trải đầy đủ chi phí vận hành lẫn vốn. Khi không có dữ liệu theo lô, xu hướng doanh thu và biên lợi nhuận tổng thể có thể gợi ý, nhưng không tách được lợi nhuận của một thế hệ phần cứng cụ thể.
Lập luận ngược lại cũng cần được xem xét ngang bằng: chi tiêu ban đầu có thể đi trước nguồn thu lớn về sau. Mức sử dụng thấp lúc đầu có thể nằm trong kế hoạch triển khai. Đánh giá công bằng cần thời gian tăng công suất dự kiến, giả định tuổi thọ tài sản và bằng chứng sử dụng tiếp theo; không nên kết luận đầu tư thất bại chỉ từ quý đầu tiên.
Các hồ sơ không cung cấp bản đồ từng giao dịch từ wafer tới khối lượng công việc đám mây có trả phí. Cơ cấu sản phẩm, khách hàng trùng nhau, tiền tệ và lịch tài chính cũng hạn chế so sánh. Công bố của TSMC là một đầu vào. Kết luận có cơ sở về lợi nhuận khách hàng Mỹ vẫn cần bằng chứng từ chính sổ sách bên mua. Đây là khung phân tích, không phải khuyến nghị đầu tư.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.