TSMCの決算を米国顧客の会計と併せて読む
供給企業の売上、設備購入、クラウド収入は、AI投資の収益性を構成する異なる段階を示す。
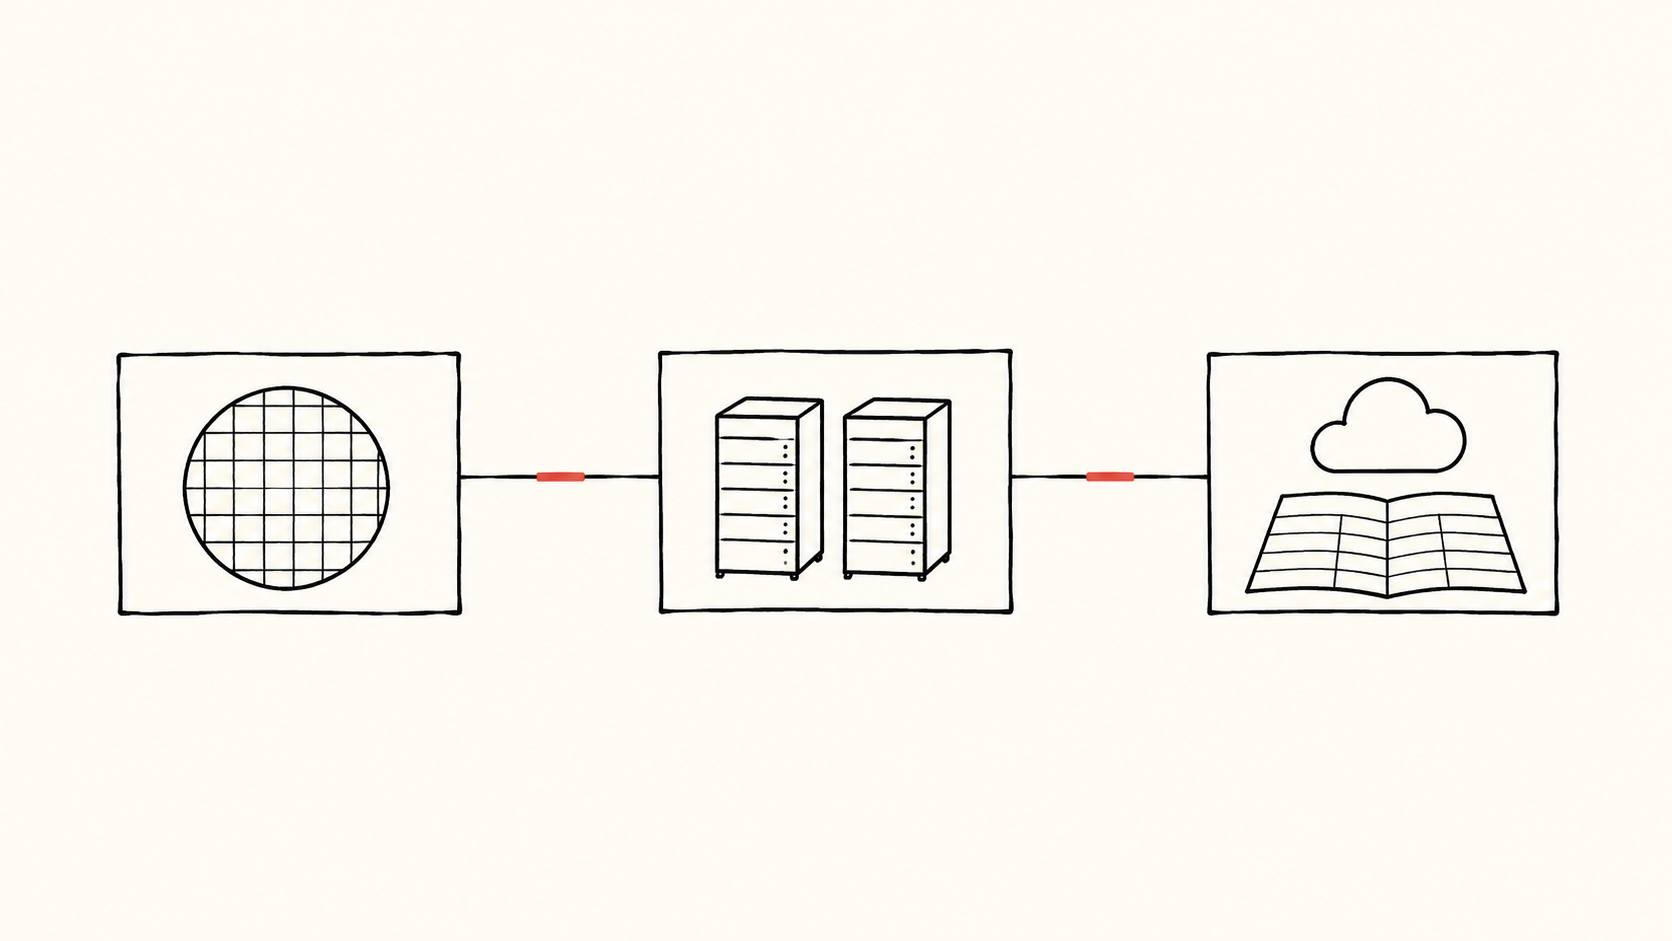
TSMCは本日決算を発表した。米国のテクノロジー企業を見る投資家にとって、次に有用なのは、供給企業の利益が製品を購入する側の会計とどうつながるかという問いだ。売り手にとって良い取引でも、買い手が最終的に得る利益はまだ確定していないことがある。
本稿では、供給企業の業績、買い手の設備と支払義務、設備の利用によって生まれる収入という三つの記録を分けて読むことを提案する。一括して「AI需要」と捉えると、誰が既に利益を得て、誰が資金を投じ、誰がまだ投資を回収する必要があるのかが見えにくくなる。
顧客の会計は別の証拠を示す
NVIDIAの7月期の提出書類は在庫316億ドルと、一部の投資適格顧客に最長1年の支払期限を開示している。過去の開示であり、10月の更新ではない。
在庫と信用条件は異なる問いを生む。仮想的なハードウエア供給企業では、在庫の増加は将来の出荷準備かもしれず、販売への転換が遅くなった結果かもしれない。支払期限の延長は顧客の導入と支払いの調整を助ける一方、売り手が現金を回収するまでのリスク負担期間を延ばす。これだけで需要の弱さ、不適切な売上計上、顧客の経営難を認定することはできない。対応する報告期間をそろえ、出荷計画、売掛金回収、在庫構成の推移を比較する方が有用だ。
Microsoftの2026年度提出書類は従量制クラウド収入と定額契約を区別し、ファイナンス・リース資産を有形固定資産に含める。買い手の物理的拡張と現金支出、サービス収入を比べる際、この会計上の背景が重要になる。
成長率を比較する前に、各指標が何を測るかを明確にしたい。設備の受領、現金の支払い、資産の稼働開始、顧客の課金対象利用は、同じ期間に起きるとは限らない。資金調達の仕組みは現金流出の時期を変えられるが、設備がいずれ利益を生む必要性を変えるわけではない。
小さな例で違いを確かめる
金額を任意の通貨単位とする、完全に架空の取引を考える。部品メーカーが投入物を40で販売する。システムメーカーが他の部品と作業を加え、完成設備を100でクラウド運営会社へ売る。両社の売上合計は140になるが、異なる生産段階の取引だ。140を最終的な設備購入者の支出とみなせば、中間投入を重複して数えることになる。
運営会社は最初に30を払い、残り70を後払いすると仮定する。設備の使用期間は5年、残存価額はゼロで、定額法による減価償却は年20。最初の通年のサービス収入が25、現金ベースの運営費用が8なら、減価償却後の営業貢献はマイナス3となる。その他の間接費、金融費用、税金はまだ含んでいない。供給企業の売上は実在するが、それだけで運営会社の黒字を示すものではない。
これは実名企業の予測ではない。出荷、資産増加、サービス売上増加という一見前向きな三つの観察が、投資収益の計算を代替できないことを示す例だ。時期と分母が重要になる。1四半期のサービス収入と複数年の設備契約額を比べれば、さらに期間の不一致が加わる。
利益のつながりを裏付ける証拠とは
順次導入された設備群が課金可能な仕事を増やし、想定した日程で現金を回収し、運営費と資本コストの全体を賄えるかを確認したい。導入群別のデータがなければ、全体の収入と利益率の推移は手掛かりになる。ただし、それだけでは特定世代のハードウエアの収益性を切り出せない。
反対の説明にも同じ重みを置くべきだ。初期支出が、その後の大きな収入に先行する場合がある。初期稼働率の低さも、計画された導入過程の一部かもしれない。公平な評価には、想定する立ち上がり期間、耐用年数の前提、その後の利用実績が必要であり、最初の四半期だけで投資の失敗を決めつけるべきではない。
提出書類は、ウエハーから有料クラウド処理までの取引を一件ずつ結ぶ完全な地図を示していない。製品構成、顧客の重なり、通貨、会計期間も比較を制約する。TSMCの発表は分析材料の一つだ。米国顧客の利益について妥当な結論を得るには、買い手自身の会計による裏付けが引き続き必要になる。本稿は分析の枠組みであり、投資推奨ではない。
情報提供を目的とした内容です。投資・法律・税務・財務上の助言には該当しません。