把台积电财报与美国客户的账目放在一起读
供应商销售、设备采购与云服务收入,反映的是一笔AI投资回报的不同环节。
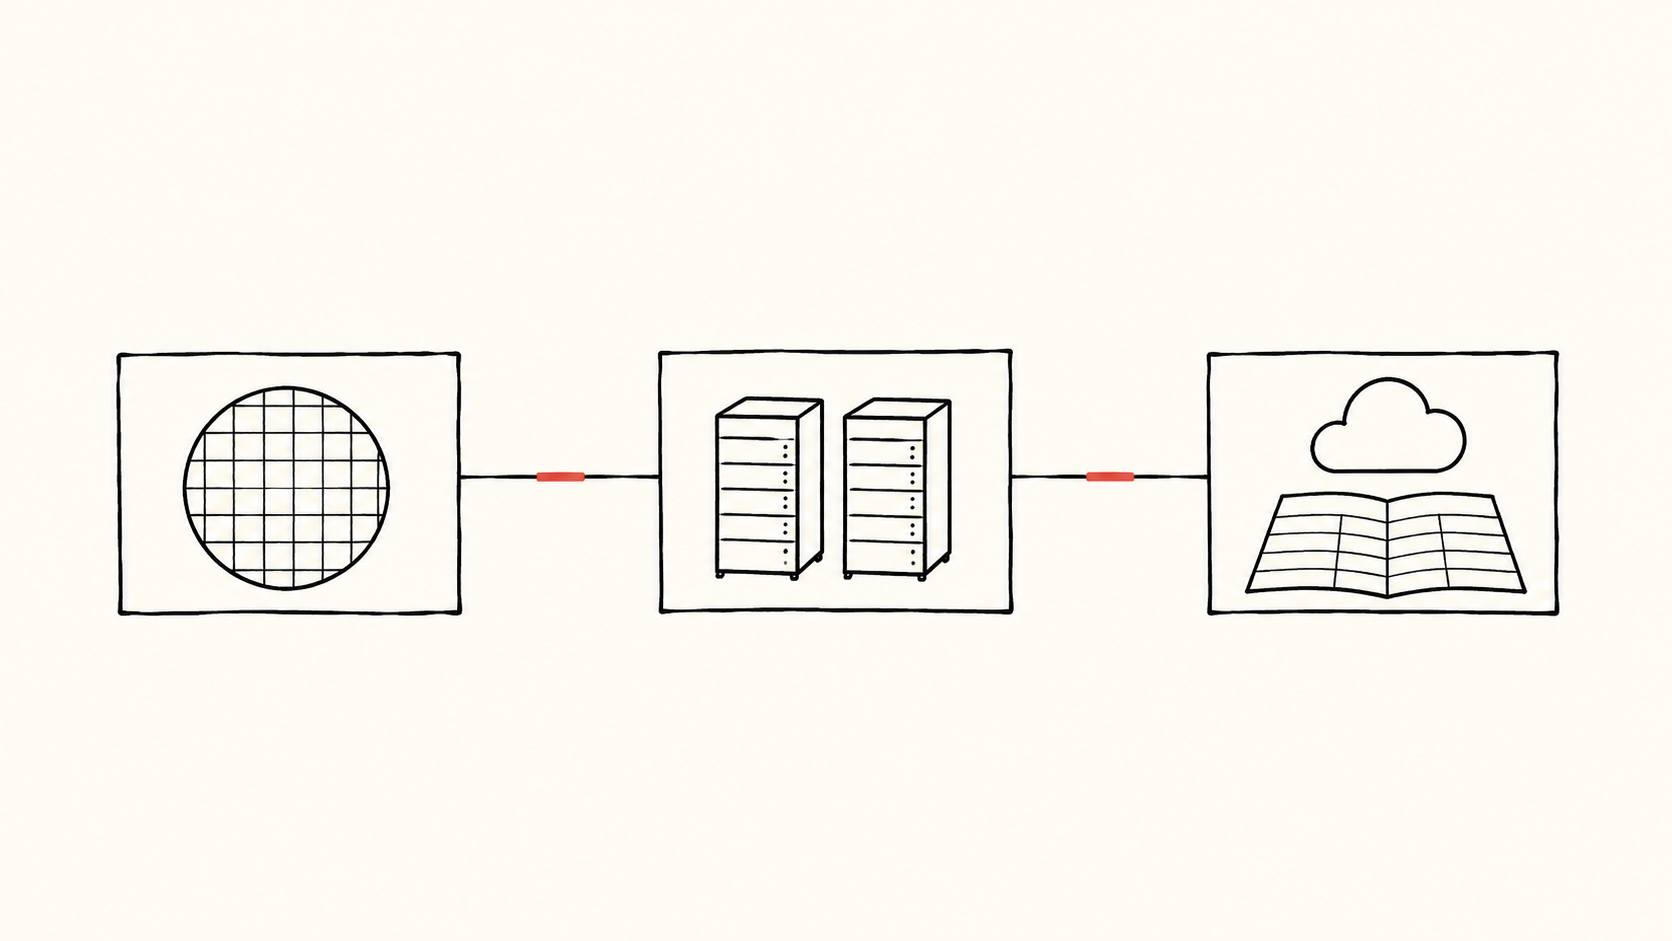
台积电今日公布业绩。对关注美国科技公司的投资者来说,接下来值得追问的是:供应商的利润,怎样与采购其产品的企业账目相衔接?一笔销售可以给卖方带来良好的生意,买方最终能获得多少回报却仍未确定。
本文建议分别阅读三组记录:供应商的经营业绩、买方的设备及付款义务,以及使用设备创造的收入。把它们合并成单一的“AI需求”指标,会模糊谁已经赚到钱、谁已经投入资金,以及谁还需要收回投资。
客户账目提供的是另一类证据
英伟达七月季度文件披露存货约316亿美元,部分投资级客户的付款期限最长一年。这是历史披露,并非十月更新。
存货与信用条款提出的是不同问题。对于一家假设的硬件供应商,增加库存可能是在准备未来交付,也可能意味着库存转化为销售的速度放缓。延长付款期限可以帮助客户协调部署与付款,但也会拉长卖方收回现金前的风险敞口。单凭这些现象,无法认定需求疲弱、收入确认不当或客户陷入困境。更有用的做法,是在相同报告期间内,比较发货计划、应收账款回收以及存货构成的变化。
微软2026财年文件区分按用量计费的云收入与订阅收入,并把融资租赁资产计入不动产及设备。比较买方实物扩张、现金支出和服务收入时,这些会计背景很重要。
因此,在比较增长率之前,应先给每个指标标明含义。收到设备、支付现金、资产投入使用,以及客户产生可计费使用量,不一定发生在同一期间。融资安排可以改变现金流出的时间,却不改变生产设备最终必须创造回报这一要求。
一个小例子能说明差别
设想一条完全虚构的供应链,所有金额均为任意货币单位。零部件厂商以40出售投入品。系统厂商加入其他部件和加工工作,再以100把成套设备卖给云运营商。两家供应商合计记录了140的销售额,但这是不同阶段的交易。把140视为最终设备买家的支出,就会重复计算中间投入。
再假设运营商先付30,剩余70以后支付。设备使用五年、残值为零,采用直线法,每年折旧20。第一个完整年度的服务收入为25,现金运营成本为8。扣除折旧后,该设备的经营贡献为负3,尚未计入其他管理费用、融资成本和税项。供应商的销售依然真实,只是不能据此证明运营商盈利。
这个例子并非对任何具名公司的预测。它说明,发货、资产增加和服务销售增长这三种看似积极的现象,不能代替投资回报计算。时间和分母都重要。拿一个季度的服务收入与多年设备承诺直接比较,还会增加一层错配。
哪些证据能加强利润之间的联系?
我们会关注不同批次设备能否逐步产生更多可计费工作量、按预期时间收回现金,并覆盖完整的运营和资本成本。如果没有按批次披露的数据,整体收入与利润率走势可以提供线索,却无法单独识别某一代硬件的回报。
相反的解释也应得到同等重视:大量支出可能发生在可观收入出现之前。初期利用率偏低,可能属于计划中的部署过程。公平的判断因此需要预期爬坡期、使用年限假设以及后续使用证据,而不应仅凭首个季度就判定投资失败。
这些文件没有提供从晶圆到付费云工作负载的逐笔交易全图。产品组合、客户重叠、币种和财务日历也限制了可比性。台积电的公告是分析输入之一;要对美国客户的盈利形成可靠结论,仍须回到买方自身的账目。本文提供分析框架,不构成投资建议。
内容仅供参考,不构成投资、法律、税务或财务建议。