把台積電財報與美國客戶的帳目放在一起讀
供應商銷售、設備採購與雲端服務收入,反映的是一筆AI投資報酬的不同環節。
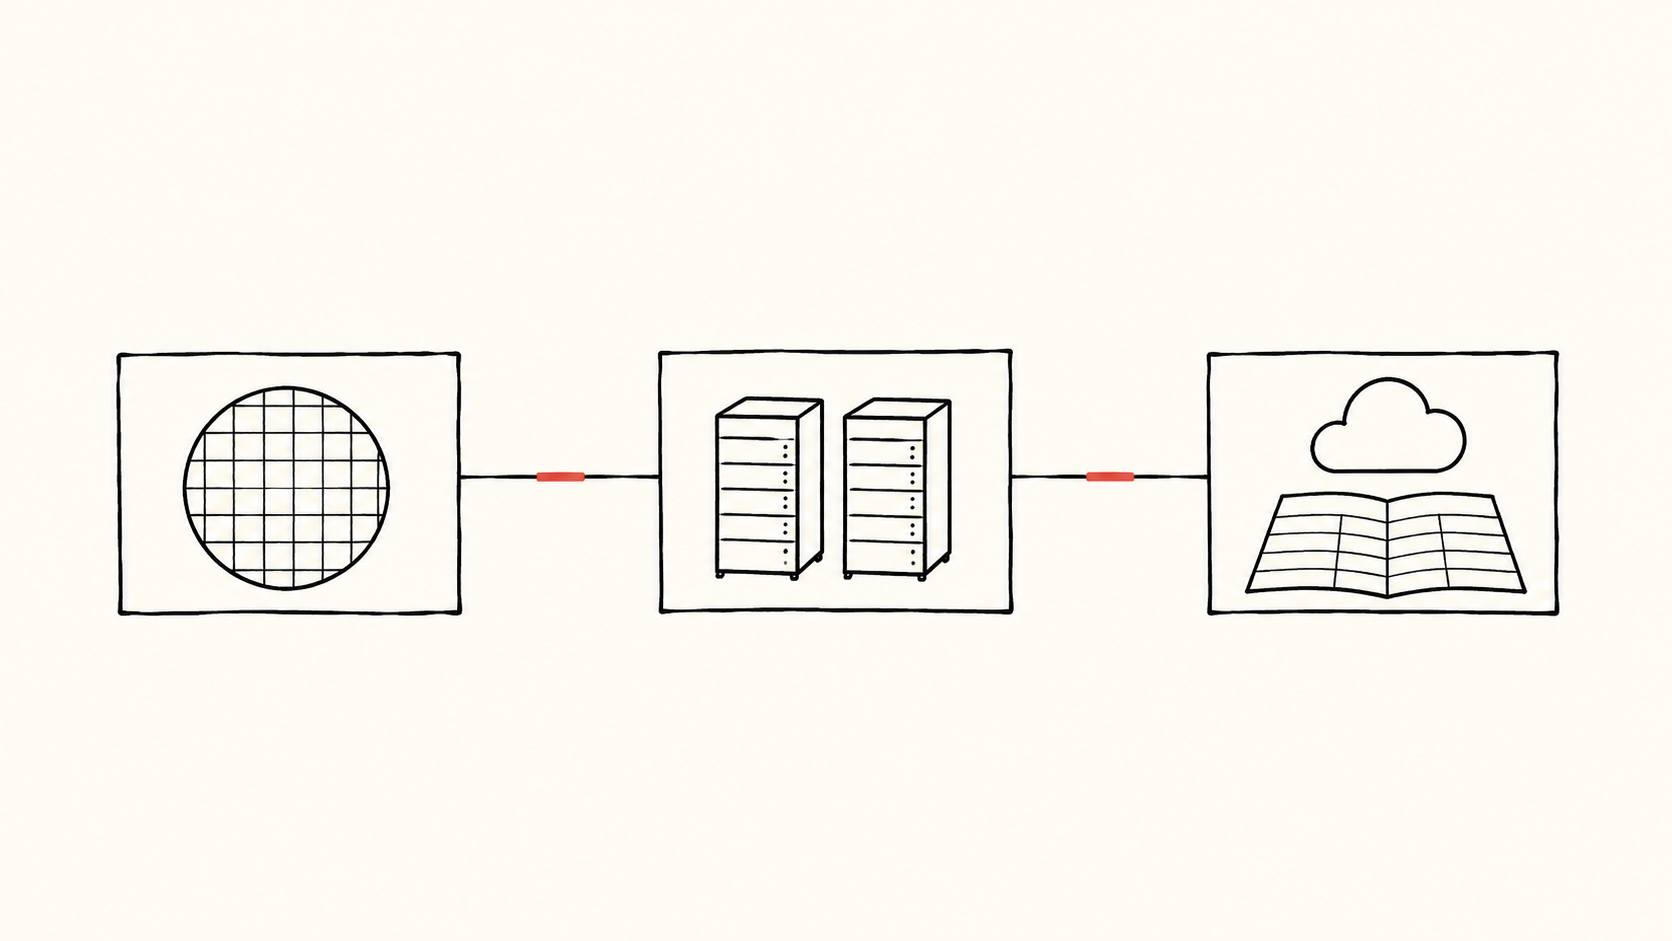
台積電今日公布業績。對關注美國科技公司的投資人來說,接下來值得追問的是:供應商的獲利,如何與採購其產品的企業帳目相銜接?一筆銷售可以為賣方帶來好生意,買方最終能獲得多少報酬卻仍未確定。
本文建議分別閱讀三組紀錄:供應商的營運業績、買方的設備及付款義務,以及使用設備創造的收入。把它們合併成單一的「AI需求」指標,會模糊誰已經賺到錢、誰已經投入資金,以及誰還需要收回投資。
客戶帳目提供的是另一類證據
輝達七月季度文件披露存貨約316億美元,部分投資級客戶的付款期限最長一年。這是歷史揭露,並非十月更新。
存貨與信用條款提出的是不同問題。對一家假設的硬體供應商而言,增加庫存可能是在準備未來交付,也可能意味庫存轉化為銷售的速度放緩。延長付款期限可以協助客戶協調部署與付款,但也會拉長賣方收回現金前的風險曝險期間。單憑這些現象,無法認定需求疲弱、收入認列不當或客戶陷入困境。更有用的做法,是在相同報告期間內,比較出貨計畫、應收帳款回收及存貨組成的變化。
微軟2026會計年度文件區分按用量計費的雲端收入與訂閱收入,並將融資租賃資產列入不動產及設備。比較買方實體擴張、現金支出與服務收入時,這些會計背景很重要。
因此,在比較成長率之前,應先標明各項指標的意義。收到設備、支付現金、資產投入使用,以及客戶產生可計費使用量,不一定發生在同一期間。融資安排可以改變現金流出的時間,卻不改變生產設備最終必須創造報酬的要求。
一個小例子能說明差別
設想一條完全虛構的供應鏈,所有金額均為任意貨幣單位。零組件廠商以40出售投入品。系統廠商加入其他零件與加工,再以100把成套設備賣給雲端營運商。兩家供應商合計記錄140的銷售額,但這是不同階段的交易。把140視為最終設備買家的支出,就會重複計算中間投入。
再假設營運商先付30,其餘70日後支付。設備使用五年、殘值為零,採直線法,每年折舊20。第一個完整年度的服務收入為25,現金營運成本為8。扣除折舊後,該設備的營運貢獻為負3,尚未計入其他管理費用、融資成本與稅項。供應商的銷售依然真實,只是不能據此證明營運商獲利。
這個例子並非對任何具名公司的預測。它說明,出貨、資產增加與服務銷售成長這三種看似積極的現象,不能代替投資報酬計算。時間與分母都重要。將一個季度的服務收入與多年設備承諾直接比較,還會增加一層錯配。
哪些證據能加強獲利之間的連結?
我們會關注不同批次設備能否逐步產生更多可計費工作量、按預期時間收回現金,並涵蓋完整的營運與資本成本。如果沒有按批次揭露的資料,整體收入與利潤率走勢可以提供線索,卻無法單獨識別某一代硬體的報酬。
相反的解釋也應得到同等重視:大量支出可能發生在可觀收入出現之前。初期使用率偏低,可能屬於計畫中的部署過程。公平的判斷因此需要預期爬坡期、耐用年限假設及後續使用證據,而不應僅憑首個季度就判定投資失敗。
這些文件沒有提供從晶圓到付費雲端工作負載的逐筆交易全圖。產品組合、客戶重疊、幣別與財務日曆也限制了可比性。台積電的公告是分析輸入之一;要對美國客戶的獲利形成可靠結論,仍須回到買方自己的帳目。本文提供分析框架,不構成投資建議。
內容僅供參考,不構成投資、法律、稅務或財務建議。