Dream Finders và Beazer: hai chiếc đồng hồ vốn của một thương vụ nhà ở
Một thương vụ nhà ở cần nối nguồn vốn mua lại với tiền thu về khi giao nhà.
Ngày 15/10/2026, cổ đông Beazer chấp thuận thương vụ Dream Finders mua lại công ty. Dream Finders dự kiến hoàn tất ngày 20/10; đây vẫn là dự kiến. Thông báo mới.
Thông báo ngày 7/8 xác định giá tiền mặt 33,50 USD cho mỗi cổ phiếu Beazer và giá trị doanh nghiệp khoảng 2,2 tỷ USD. Thông báo ban đầu.
Phân tích: hoàn tất giao dịch mở ra phép thử thứ hai
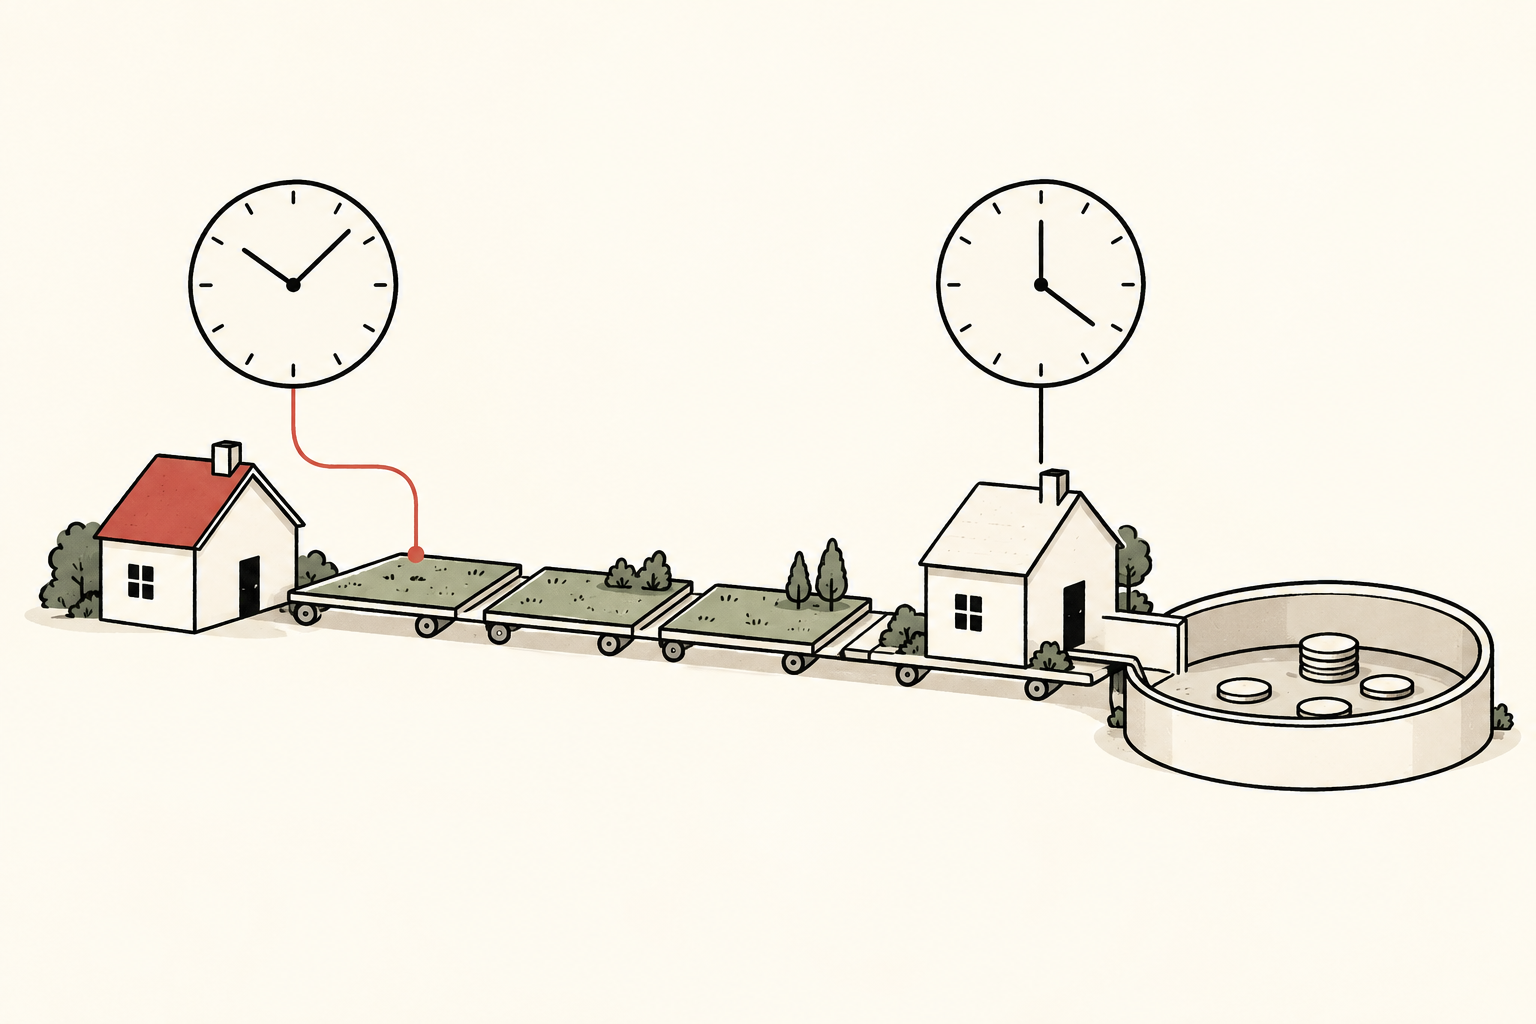
Một thương vụ mua lại doanh nghiệp xây nhà vận hành theo hai chiếc đồng hồ vốn. Chiếc thứ nhất đo lúc tiền được chuyển cho bên bán khi hoàn tất. Chiếc thứ hai đo thời gian vốn đầu tư vào đất, phát triển dự án và xây dựng quay về qua bán nhà hoàn thiện. Chiếc thứ nhất tiến lên không tự động làm chiếc thứ hai chạy nhanh hơn. Đây là sự phân biệt hữu ích khi thương vụ tiến gần ngày hoàn tất dự kiến.
Hãy xét một ví dụ cố ý đơn giản hóa, không phải dự báo về hai công ty. Bên mua thu xếp vốn cho doanh nghiệp có nhà bán chậm hơn dự kiến. Vốn mua lại vẫn có thể đầy đủ trong khi tiền hoạt động bị giữ lại thêm nhiều tháng. Nếu tăng ưu đãi để bán nhanh hơn, tiền có thể về sớm nhưng phần đóng góp từ mỗi căn nhà lại giảm. Thanh khoản và biên lợi nhuận có thể đi ngược chiều. Thông báo hoàn tất không tự giải quyết sự đánh đổi đó.
Hồ sơ tài trợ bổ sung điều gì
Hồ sơ ngày 18/8 dự kiến khoảng 675 triệu USD cổ phiếu ưu đãi có thể hoàn lại sau sáp nhập; điều khoản tài trợ cuối cùng vẫn có thể thay đổi. Công bố cơ cấu vốn.
Thông báo ngày 18/9 cho biết sửa đổi điều khoản thay đổi quyền kiểm soát của trái phiếu đáo hạn năm 2032 chỉ áp dụng sau khi trả phí chấp thuận. Kết quả lấy ý kiến.
Trong phân tích của chúng tôi, việc hoàn thành hợp đồng và tạo tiền từ hoạt động kinh doanh cần những bằng chứng riêng.
Trong phân tích, vốn ưu đãi cũng cần một dòng riêng thay vì biến mất trong một con số tổng nợ. Các câu hỏi liên quan là điều khoản thanh toán cuối cùng, nghĩa vụ hoàn lại và vị trí trong cơ cấu vốn. Bài viết không ước tính các điều khoản ấy. Khi chưa có hồ sơ cuối cùng, lấy giá trị thương vụ trừ một con số tài trợ nổi bật sẽ tạo cảm giác chính xác giả tạo.
Khung theo dõi sau hoàn tất hữu ích hơn
Kỳ báo cáo đầu tiên có giá trị thông tin nên kết nối ba phần: vốn đầu kỳ, vốn lưu động và kết quả hoạt động thường xuyên. Phần vốn đầu kỳ cần tách nghĩa vụ tiếp nhận, vốn huy động và tiền đã chi. Phần vốn lưu động cần giải thích việc mua đất, phát triển, xây dựng và thanh toán của khách hàng làm thay đổi tiền ra sao. Phần hoạt động cần tách hiệu quả bán hàng cơ bản khỏi tác động giao dịch và tích hợp.
So sánh đòi hỏi phạm vi nhất quán. Doanh thu hợp nhất lớn hơn có thể đến từ hoạt động được bổ sung chứ chưa chắc từ nhu cầu mạnh hơn. Tồn kho khác đi có thể do danh mục mua lại chứ chưa chắc do chủ động tích trữ. Một quý có dòng tiền tốt hơn có thể phản ánh thời điểm chứ không phải tốc độ kinh doanh cải thiện bền vững. Những khả năng này không khẳng định công ty hợp nhất sẽ báo cáo điều gì; chúng giải thích vì sao cần điểm xuất phát có thể so sánh.
Tương tự, hiệu quả mua sắm có ý nghĩa nhất khi công ty giải thích lợi ích xuất hiện ở đâu: chi phí xây dựng thấp hơn, chi phí quản lý giảm, giao nhà nhanh hơn hoặc kết hợp nhiều yếu tố. Tính cùng một lợi ích trong nhiều nhóm sẽ phóng đại cải thiện. Công bố hữu ích cần đối chiếu các nhóm thay vì chỉ lặp lại mục tiêu tiết kiệm tổng hợp.
Điều còn bỏ ngỏ
Câu hỏi thực tế trước mắt là giao dịch có hoàn tất như dự kiến hay không. Câu hỏi phân tích dài hơn là cơ cấu tài trợ có cho hoạt động kinh doanh đủ linh hoạt trong lúc tồn kho chuyển thành tiền hay không. Một thương vụ có thể vượt mốc hoàn tất mà câu hỏi thứ hai vẫn chưa có lời giải. Độc giả nên giữ sự phân biệt đó; đây không phải kết luận định giá hay khuyến nghị đầu tư.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.