Dream Finders與Beazer:住宅開發商併購的兩只資本時鐘
住宅開發商的併購,需要解釋收購融資如何銜接至房屋交付後的現金回收。
2026年10月15日,Beazer股東批准Dream Finders的收購。Dream Finders預計10月20日完成交易;這一日期仍是預期。公司最新公告。
8月7日的公告確定,每股Beazer股票現金對價為33.50美元,企業價值約22億美元。最初交易公告。
分析:交割開啟第二項檢驗
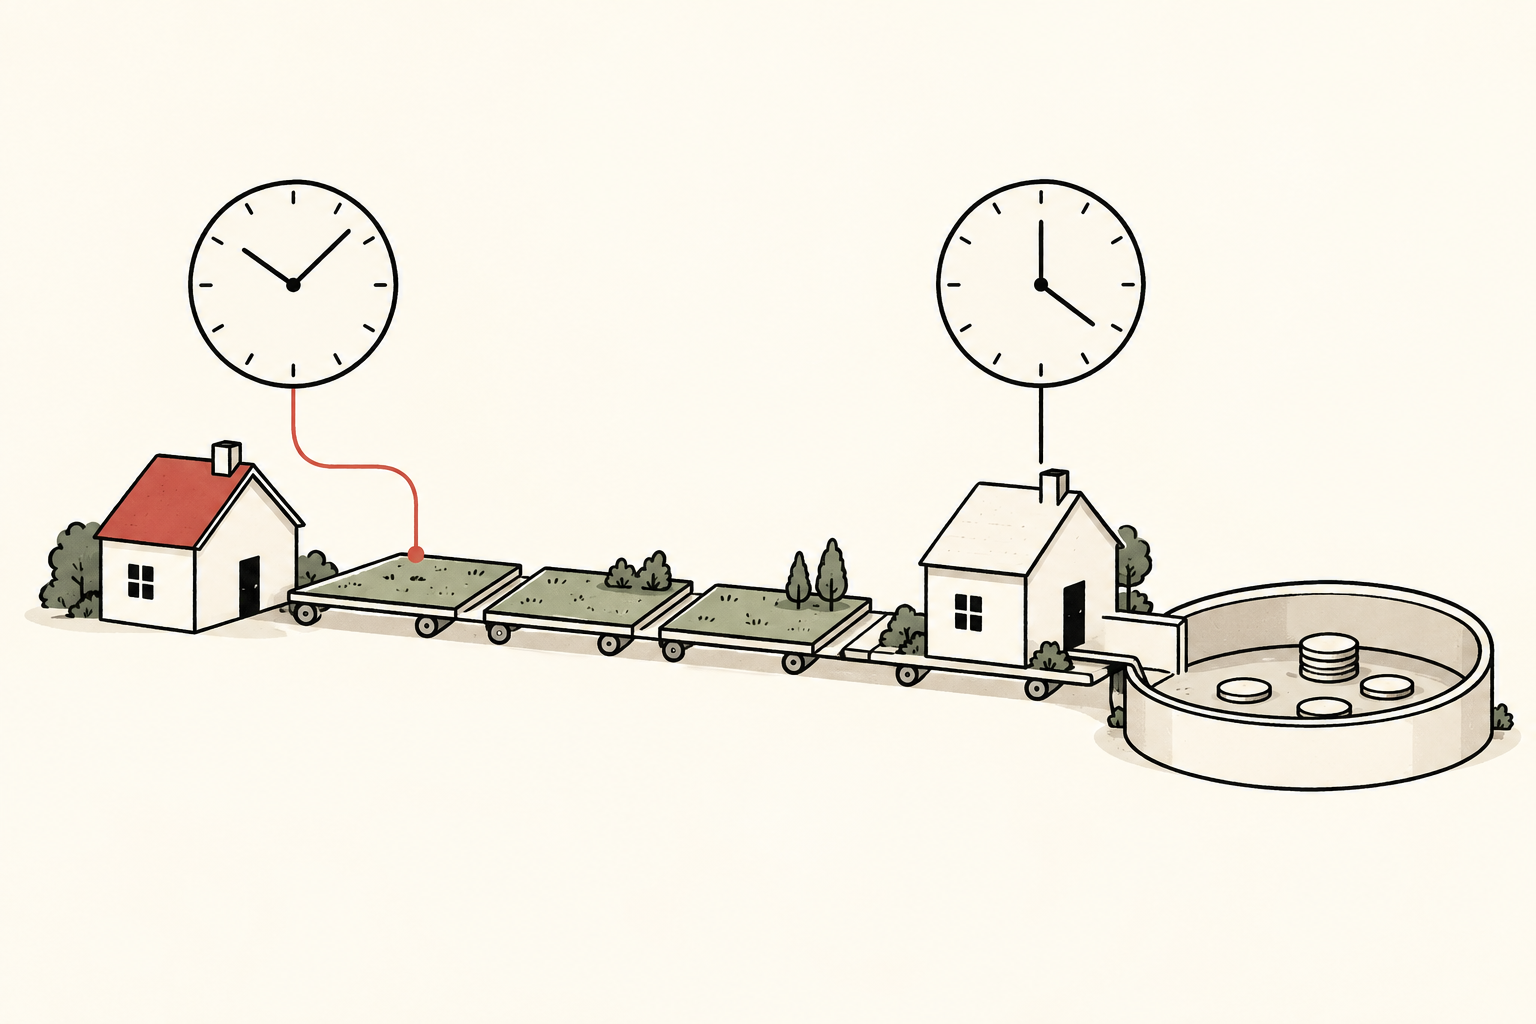
住宅開發商併購有兩只資本時鐘。一只記錄資金何時在交割時支付給賣方;另一只記錄投入土地、開發和施工的資金,何時透過房屋銷售回收。第一只時鐘向前走,不會自動加快第二只。這是擬議合併接近預計交割日時,值得保留的分析區分。
考慮一個刻意簡化的例子,而非對兩家公司的預測:買方完成融資後,所收購業務的房屋銷售卻慢於預期。收購資金可能完全到位,營運現金卻會額外滯留數月。若買方透過更大的優惠加快銷售,現金或許更快回流,但每次銷售的貢獻也可能下降。流動性與利潤率可能朝相反方向變化。交割公告本身無法回答這種取捨。
融資文件補充了什麼
8月18日的文件預計,合併後可贖回特別股約為6.75億美元;最終融資條款仍可能變化。資本結構揭露。
9月18日的公告表示,2032年到期債券的控制權變更條款修訂,要在支付同意費後才開始適用。同意徵求結果。
在我們的分析中,合約履行與營運現金產生,需要分別提供證據。
在分析中,特別股資本也應該單列,而不是消失在一個總債務數字裡。相關問題是最終付款條款、贖回義務及其在資本結構中的位置。本文不估算這些條款。沒有最終文件,直接用一個醒目的融資金額減去交易價值,會產生精確計算已經完成的錯覺。
更有用的交割後觀察框架
有資訊量的首個報告期,應把三組變化連接起來:期初資本、營運資金以及持續經營表現。期初資本的變化應區分承接的義務、新增融資和現金支出。營運資金的變化應解釋購地、開發、施工和客戶結算怎樣影響現金。經營表現的變化則應區分基本銷售經濟性與交易、整合影響。
比較還需要一致的口徑。合併營收增大,可能來自新增業務,並不一定表示需求增強。存貨餘額不同,可能來自收購的資產組合,並不一定是主動增加庫存。看似更好的現金季度,可能源於時點安排,並不代表業務永久提速。這些可能性都不是對合併後公司報表的預言,而是要求可比起點的理由。
同樣,採購效率提升最有意義的揭露,是說明收益體現在哪裡:施工成本降低、管理費用減少、交付週期縮短,或幾項同時出現。把同一項收益計入多個類別,會誇大改善程度。有用的揭露應對各類別進行核對,而不是只重複一個總節省目標。
尚未解決的問題
近期事實問題是交易能否按預期完成。更長期的分析問題,是融資結構是否給予營運業務足夠彈性,讓存貨逐步變成現金。交易可以跨過交割里程碑,同時第二個問題仍懸而未決。讀者應保留這一區分;它並不是估值結論或投資建議。
內容僅供參考,不構成投資、法律、稅務或財務建議。