Dream Finders与Beazer:住宅开发商并购的两只资本时钟
住宅开发商的并购,需要解释收购融资如何衔接至房屋交付后的现金回收。
2026年10月15日,Beazer股东批准Dream Finders的收购。Dream Finders预计10月20日完成交易;这一日期仍是预期。公司最新公告。
8月7日的公告确定,每股Beazer股票现金对价为33.50美元,企业价值约22亿美元。最初交易公告。
分析:交割开启第二项检验
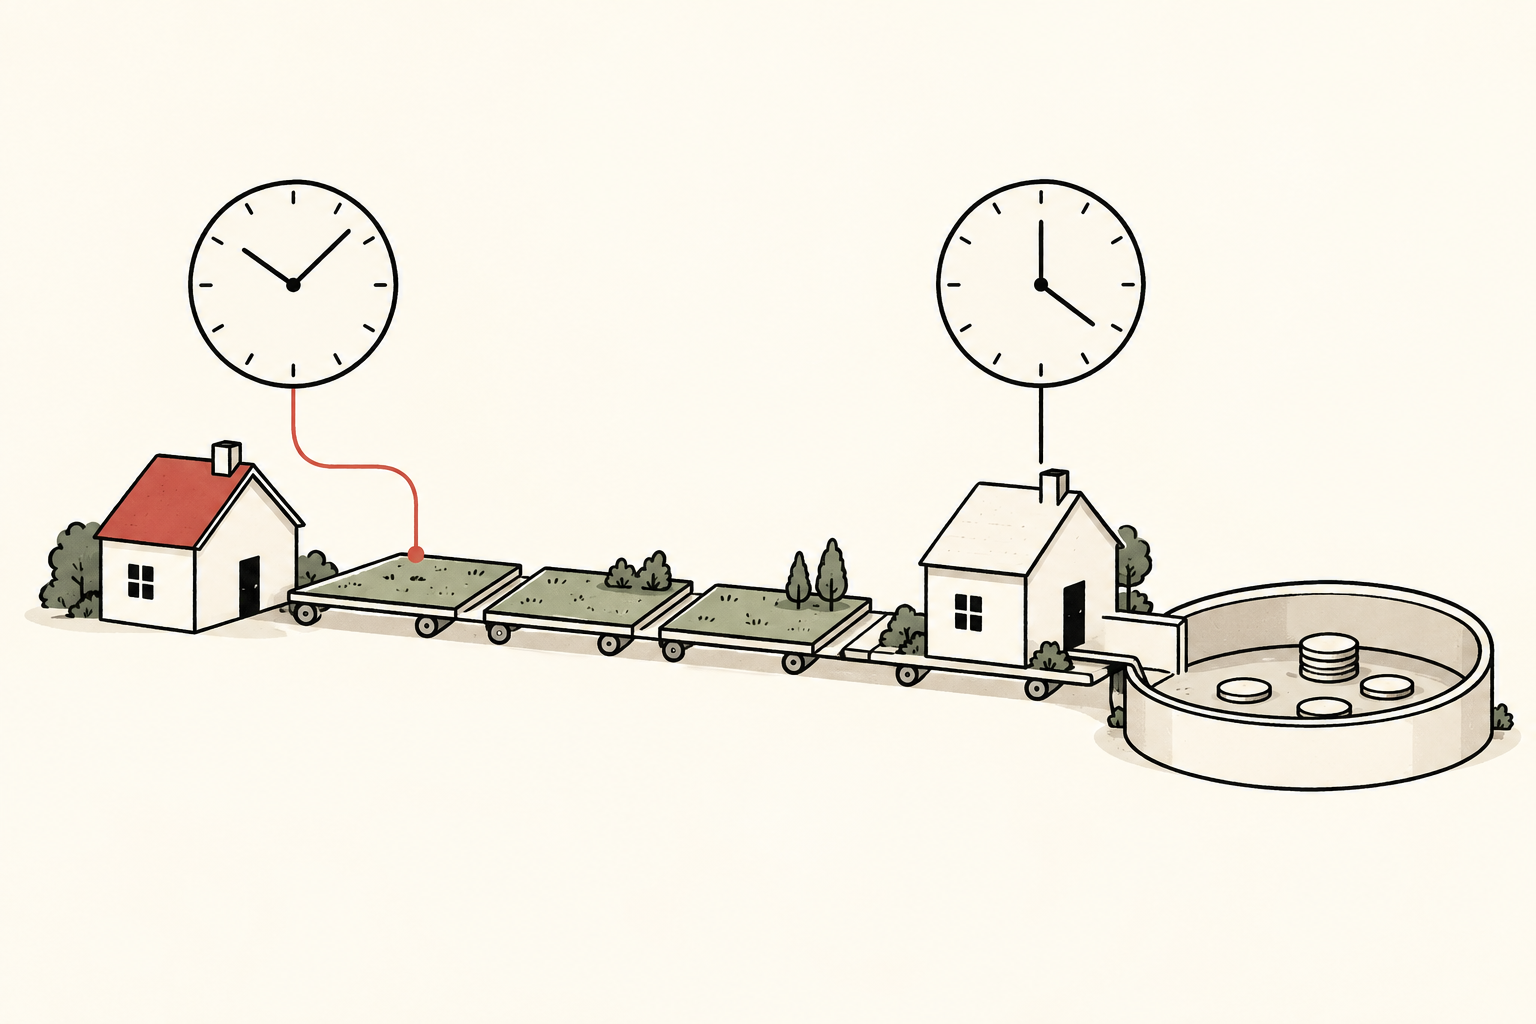
住宅开发商并购有两只资本时钟。一只记录资金何时在交割时支付给卖方;另一只记录投入土地、开发和施工的资金,何时通过房屋销售回收。第一只时钟向前走,不会自动加快第二只。这是拟议合并接近预计交割日时,值得保留的分析区分。
考虑一个刻意简化的例子,而非对两家公司的预测:买方完成融资后,所收购业务的房屋销售却慢于预期。收购资金可能完全到位,经营现金却会额外滞留数月。若买方通过更大的优惠加快销售,现金或许更快回流,但每次销售的贡献也可能下降。流动性与利润率可能朝相反方向变化。交割公告本身无法回答这种取舍。
融资文件补充了什么
8月18日的文件预计,合并后可赎回优先股约为6.75亿美元;最终融资条款仍可能变化。资本结构披露。
9月18日的公告表示,2032年到期债券的控制权变更条款修订,要在支付同意费后才开始适用。同意征求结果。
在我们的分析中,合同履行与经营现金产生,需要分别提供证据。
在分析中,优先股资本也应该单列,而不是消失在一个总债务数字里。相关问题是最终付款条款、赎回义务及其在资本结构中的位置。本文不估算这些条款。没有最终文件,直接用一个醒目的融资金额减去交易价值,会产生精确计算已经完成的错觉。
更有用的交割后观察框架
有信息量的首个报告期,应把三组变化连接起来:期初资本、营运资本以及持续经营表现。期初资本的变化应区分承接的义务、新增融资和现金支出。营运资本的变化应解释购地、开发、施工和客户结算怎样影响现金。经营表现的变化则应区分基本销售经济性与交易、整合影响。
比较还需要一致的口径。合并收入增大,可能来自新增业务,并不一定表示需求增强。存货余额不同,可能来自收购的资产组合,并不一定是主动增加库存。看似更好的现金季度,可能源于时点安排,并不代表业务永久提速。这些可能性都不是对合并后公司报表的预言,而是要求可比起点的理由。
同样,采购效率提升最有意义的披露,是说明收益体现在哪里:施工成本降低、管理费用减少、交付周期缩短,或几项同时出现。把同一项收益计入多个类别,会夸大改善程度。有用的披露应对各类别进行核对,而不是只重复一个总节省目标。
尚未解决的问题
近期事实问题是交易能否按预期完成。更长期的分析问题,是融资结构是否给予经营业务足够弹性,让存货逐步变成现金。交易可以跨过交割里程碑,同时第二个问题仍悬而未决。读者应保留这一区分;它并不是估值结论或投资建议。
内容仅供参考,不构成投资、法律、税务或财务建议。