Dream FindersとBeazer:住宅会社買収にある二つの資金時計
住宅会社の買収では、買収資金から住宅引き渡し後の現金回収までをつなぐ説明が必要になる。
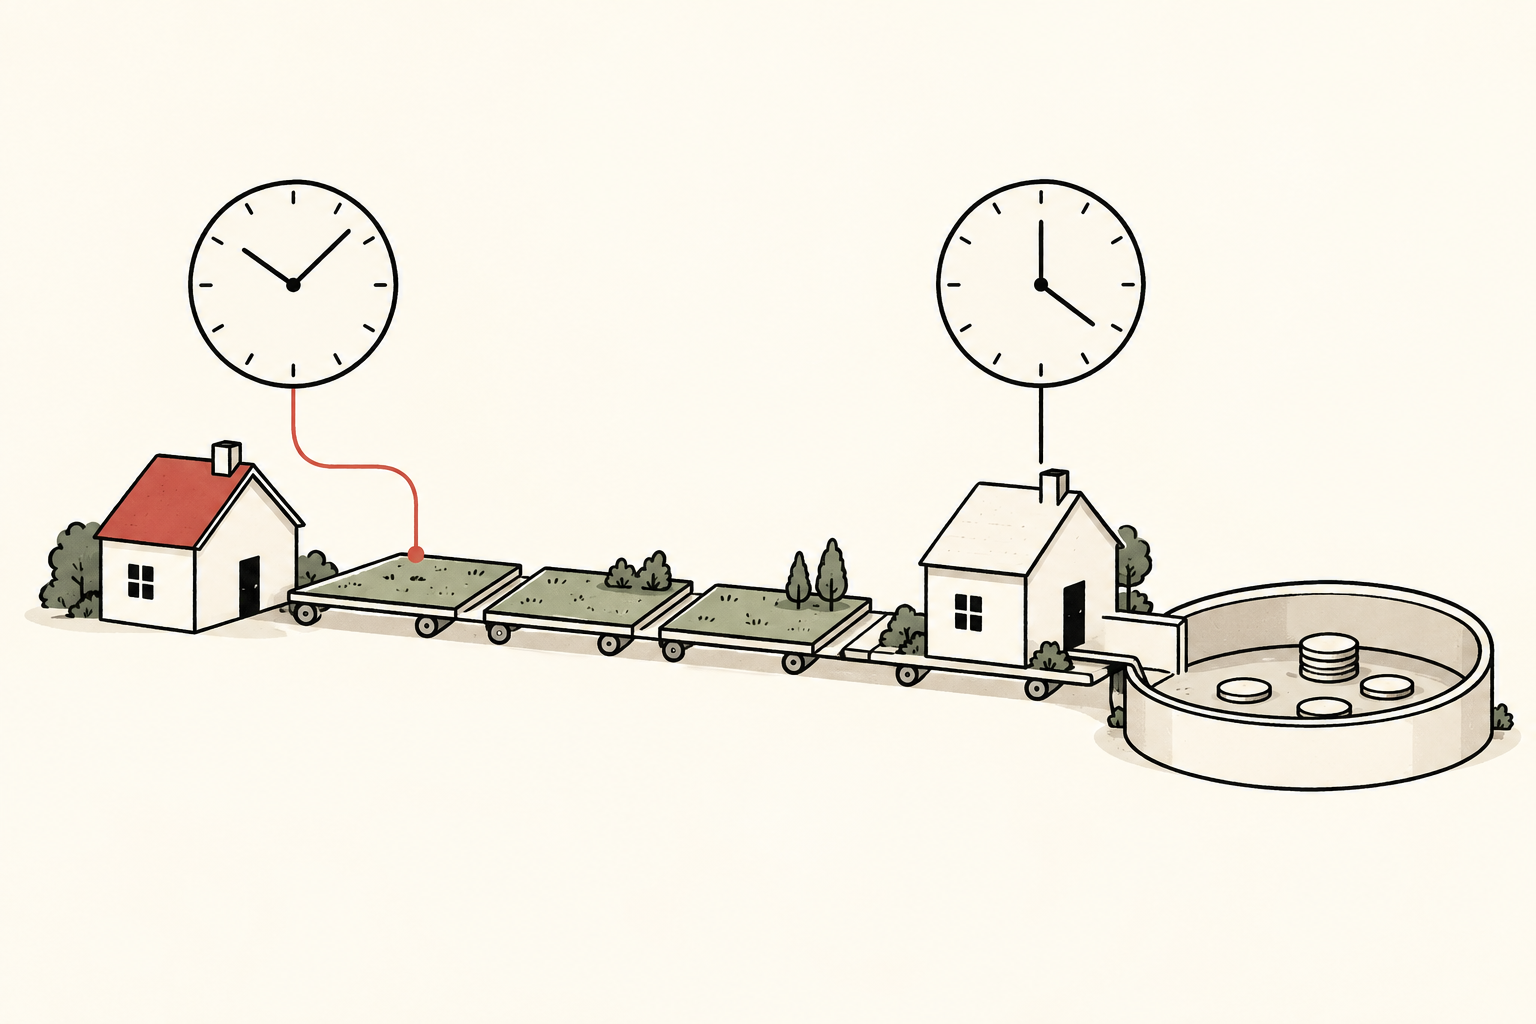
2026年10月15日、Beazer株主はDream Findersによる買収を承認した。Dream Findersは10月20日の完了を見込むが、これは現時点での予定である。最新の会社発表。
8月7日の発表では、Beazer株1株当たりの現金対価は33.50ドル、企業価値は約22億ドルとされた。当初の取引発表。
分析:取引完了から始まる第二の検証
住宅会社の買収には二つの資金時計がある。一つは、取引完了時に売り手へ資金が届くまでを測る。もう一つは、土地、造成、建設に投じた資金が完成住宅の販売を通じて戻るまでを測る。最初の時計が進んでも、二つ目が自動的に速くなるわけではない。予定の完了日が近づくなかで、この分析上の区別が重要になる。
意図的に単純化した例を考えたい。両社の予測ではない。買い手が資金を確保しても、買収先の住宅販売が想定より遅れる場合がある。買収資金は十分でも、営業資金は追加で数カ月拘束され得る。反対に、大きな販売優遇で販売を速めれば、現金回収は早まる一方、1件当たりの利益貢献は下がる可能性がある。流動性と利益率は逆方向に動き得る。取引完了の発表だけでは、このトレードオフは解けない。
資金調達資料が加える情報
8月18日の提出資料は、合併後の償還可能優先株を約6億7,500万ドルと見込んだ。最終的な資金調達条件には変更の余地が残る。資本構成の開示。
9月18日の発表では、2032年満期債の支配権変更条項の修正は、同意手数料の支払い後に適用されるとした。同意募集の結果。
本稿の分析では、契約上の完了と営業活動による現金創出には、それぞれ別の証拠が必要となる。
分析上、優先株資本も、単一の負債総額に埋もれさせず別項目で扱う必要がある。確認すべきは、最終的な支払い条件、償還義務、資本構成における位置づけだ。本稿はこれらの条件を推定しない。最終資料なしに目立つ調達額を取引価値から引けば、実態以上に精密な計算ができたように見えてしまう。
完了後に有用な確認枠組み
情報量のある最初の報告期間には、期首資本、運転資本、継続的な営業実績という三つの変化をつなぐ説明が欲しい。期首資本では、引き継いだ義務、新規調達、現金支出を分ける。運転資本では、用地取得、造成、建設、顧客との決済が現金をどう動かしたかを示す。営業実績では、販売の基礎的な採算と取引・統合の影響を分ける。
比較範囲もそろえる必要がある。連結売上高の増加は、需要の改善ではなく事業の追加を表す場合がある。在庫残高の変化は、意図的な積み増しではなく取得した資産構成を反映する場合がある。現金収支の良い四半期は、恒久的な回転速度の向上ではなく時期のずれによる場合がある。いずれも統合会社が何を報告するかの断定ではなく、比較可能な出発点を求める理由だ。
同様に、購買効率の改善は、それが建設費削減、間接費削減、引き渡し期間の短縮、あるいはその組み合わせのどこに表れるかを説明してこそ有益になる。同じ効果を複数区分に数えれば、改善を過大に示す。有用な開示は、削減目標の総額を繰り返すだけでなく、各区分の整合を示すものだ。
まだ残る問い
直近の事実確認は、取引が予定どおり完了するかである。より長い時間軸の分析課題は、在庫が現金に変わる間、調達構造が事業に十分な柔軟性を与えるかだ。取引が完了の節目を越えても、第二の問いは未解決であり得る。この区別を保ちたい。これは評価額の結論でも投資推奨でもない。
情報提供を目的とした内容です。投資・法律・税務・財務上の助言には該当しません。