Kế hoạch huy động vốn của Meta cần một lịch trình, không chỉ một tổng số
Quy mô công bố, thời điểm nhận tiền và thay đổi quyền lợi cổ đông là ba vấn đề cần được tách biệt.
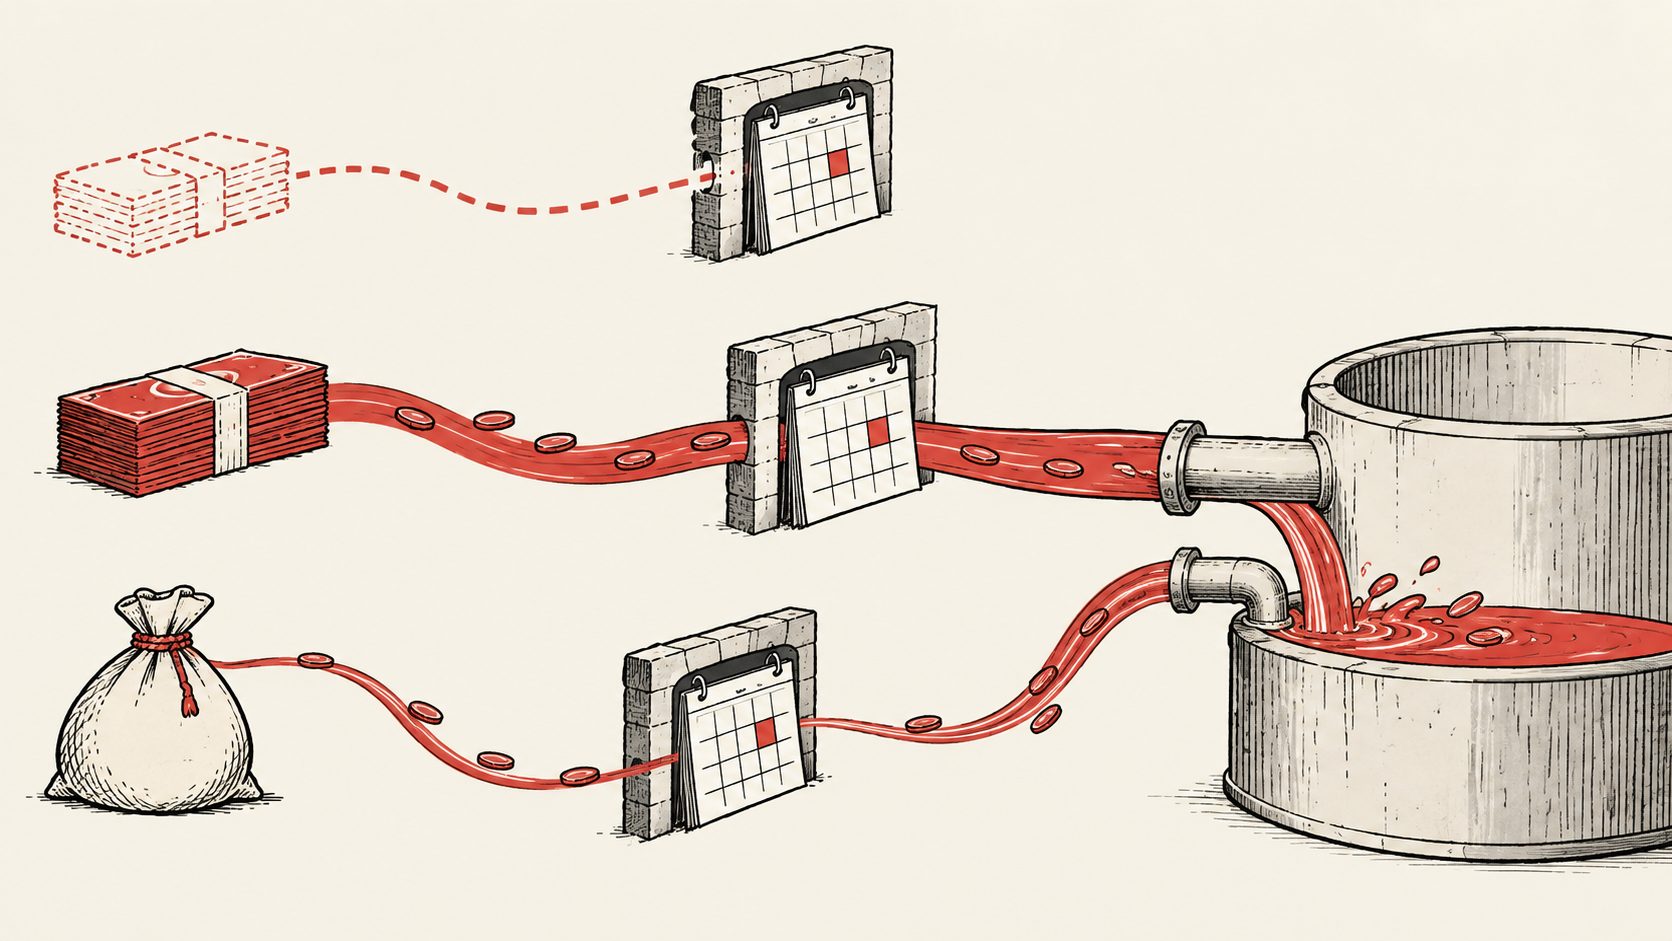
Trong thông báo ngày 26/10/2026, Meta mở đợt chào bán khoảng 35 tỷ USD. Phần bán cổ phiếu kỳ hạn chưa mang tiền về ngay; chương trình bán cổ phiếu theo giá thị trường (at-the-market, ATM) 60 tỷ USD vẫn là kế hoạch.
Đó là điểm xuất phát của phân tích này, không phải dự báo việc huy động vốn có thành công hay không. Cộng các khoản công bố cho biết quy mô dự kiến, nhưng không tạo ra số dư ngân hàng. Muốn hiểu điều gì thay đổi, cần biết khi nào nguồn lực có thể sử dụng, điều kiện nào còn chưa hoàn tất và những ai sẽ cùng có quyền hưởng thành quả của doanh nghiệp.
Dự án cần vốn, còn khoản thanh toán có lịch riêng
Hãy xét một doanh nghiệp giả định đang xây dựng cơ sở tính toán. Tiến độ xây dựng, giao thiết bị và nhu cầu khách hàng có thể khác nhau. Huy động toàn bộ vốn từ sớm giúp giảm nguy cơ hóa đơn đến đúng lúc thị trường bất lợi, nhưng cũng có thể khiến tiền phải chờ trước khi dự án sử dụng được. Chờ đến sát ngày thanh toán có thể giảm một phần gánh nặng huy động sớm, đổi lại kế hoạch đầu tư phụ thuộc nhiều hơn vào thị trường ở thời điểm tương lai. Không cách nào luôn tốt hơn.
Ví dụ này không mô tả quyết định ngân quỹ nội bộ của Meta. Nó cho thấy đơn vị phân tích phù hợp là lịch thanh toán, không chỉ tổng chi phí dự án. Một khoản đầu tư lớn vẫn có thể kiểm soát được nếu nghĩa vụ được phân bổ và nguồn vốn đến đúng lúc. Một khoản nhỏ hơn lại có thể gây áp lực nếu nhiều cam kết đến hạn cùng nhau. Quy mô trả lời cần bao nhiêu; lịch trình trả lời khi nào phải có sẵn.
Vốn cổ phần cũng có vấn đề thời điểm, không chỉ vốn vay. Thay đổi ngày nhận nguồn lực không tự động xóa bỏ chi phí kinh tế của chúng. Quyền lợi của người sở hữu trong tương lai vẫn phải được tính đến, dù tiền tương ứng chưa xuất hiện trên bảng cân đối của bên phát hành. Vì vậy, một tiêu đề chào bán không đủ chứng minh thanh khoản tức thời, cũng không đủ để tính chính xác mức pha loãng cuối cùng.
Tiền tạo ra khác với tiền còn lại sau đầu tư
Kết quả quý III/2026 của Meta, công bố ngày 21/10, ghi nhận dòng tiền hoạt động 32,79 tỷ USD, đầu tư vốn gồm gốc thuê tài chính 34,91 tỷ USD; dòng tiền tự do phi GAAP âm 2,12 tỷ USD.
Các chỉ tiêu này nhìn vào những giai đoạn khác nhau. Dòng tiền hoạt động phản ánh tiền doanh nghiệp tạo ra trước khoản khấu trừ đầu tư liên quan. Chỉ tiêu phần còn lại phản ánh kết quả theo cách tính công ty công bố. Giá trị âm không đồng nghĩa hoạt động kinh doanh ngừng tạo tiền. Ngược lại, dòng tiền hoạt động mạnh cũng không chứng minh mọi quy mô và tốc độ đầu tư đều có thể tự tài trợ.
Câu hỏi hữu ích không phải chọn chỉ tiêu nghe lạc quan hay bi quan hơn, mà là khoản chi đang làm gì: đưa năng lực sản xuất tương lai về sớm, thay thế năng lực cần duy trì, hay cam kết nguồn lực có công dụng thương mại chưa rõ. Những khả năng ấy có thể cùng tồn tại. Một tổng số theo quý không tự phân loại chúng.
Còn có vấn đề đối chiếu thời kỳ. Khoản thanh toán trong một quý có thể phục vụ tài sản sử dụng nhiều năm. So sánh dòng tiền đầu tư và thu nhập cùng quý hữu ích cho thanh khoản, nhưng chưa đủ đánh giá hiệu quả cả vòng đời. Ngược lại, lập luận về tuổi thọ dài của tài sản không thanh toán được hóa đơn trước mắt. Cả hai chân trời thời gian đều quan trọng.
Hai cách đọc hợp lý, chưa cách nào là kết luận
Cách đọc tích cực cho rằng nhiều hình thức vốn giúp ban lãnh đạo triển khai chương trình đầu tư dài hạn mà không buộc mọi khoản thanh toán vào cùng một kênh. Quyền lựa chọn đó có thể có giá trị trước khi bất định trở nên cấp bách. Huy động trước khi cần tiền gấp có thể là quản trị rủi ro, không nhất thiết là dấu hiệu khó khăn.
Cách đọc thận trọng bắt đầu từ câu hỏi khác: có được vốn không chứng minh tài sản mua bằng vốn ấy sẽ tạo lợi ích kinh tế đủ lớn. Nguồn vốn bổ sung có thể bảo vệ tiến độ, đồng thời kéo dài thời gian nhà đầu tư phải chờ bằng chứng rõ hơn về mức sử dụng và khả năng sinh lời. Linh hoạt tài chính và kỷ luật đầu tư có liên quan, nhưng không chứng minh thay cho nhau.
Đối với cổ đông hiện hữu, so sánh cần vượt qua “thêm tiền” và “thêm cổ phiếu”. Điều cần hiểu là doanh nghiệp tương lai được hỗ trợ bởi vốn đó tạo ra kết quả gì, rồi kết quả được chia giữa những quyền lợi nào. Tổng giá trị doanh nghiệp tăng vẫn có thể đi cùng kết quả trên mỗi cổ phiếu không như kỳ vọng. Chỉ riêng pha loãng cũng chưa quyết định được kết quả nếu bỏ qua việc sử dụng nguồn lực mới. Đây là khung phân tích, không phải định giá hay khuyến nghị giao dịch.
Một hồ sơ theo dõi tốt nên tách khả năng huy động dự kiến khỏi giao dịch hoàn tất, sau đó nối tiền thực nhận với khoản đầu tư và số cổ phiếu cuối cùng. Công bố định giá, thanh toán giúp làm rõ phía tài trợ; bằng chứng vận hành sau đó phải trả lời phía đầu tư. Bài viết phân tích thông tin ở giai đoạn khởi động, không khẳng định tiền đã về hoặc điều khoản đã chốt. Những thông tin mới cần được đặt đúng thời điểm, thay vì gộp vào con số tiêu đề ban đầu.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.