Metaの資金調達は、総額だけでなく日程で読む
公表された調達規模、資金の入金、株主の権利変化は、別々の時点に起こる問題です。
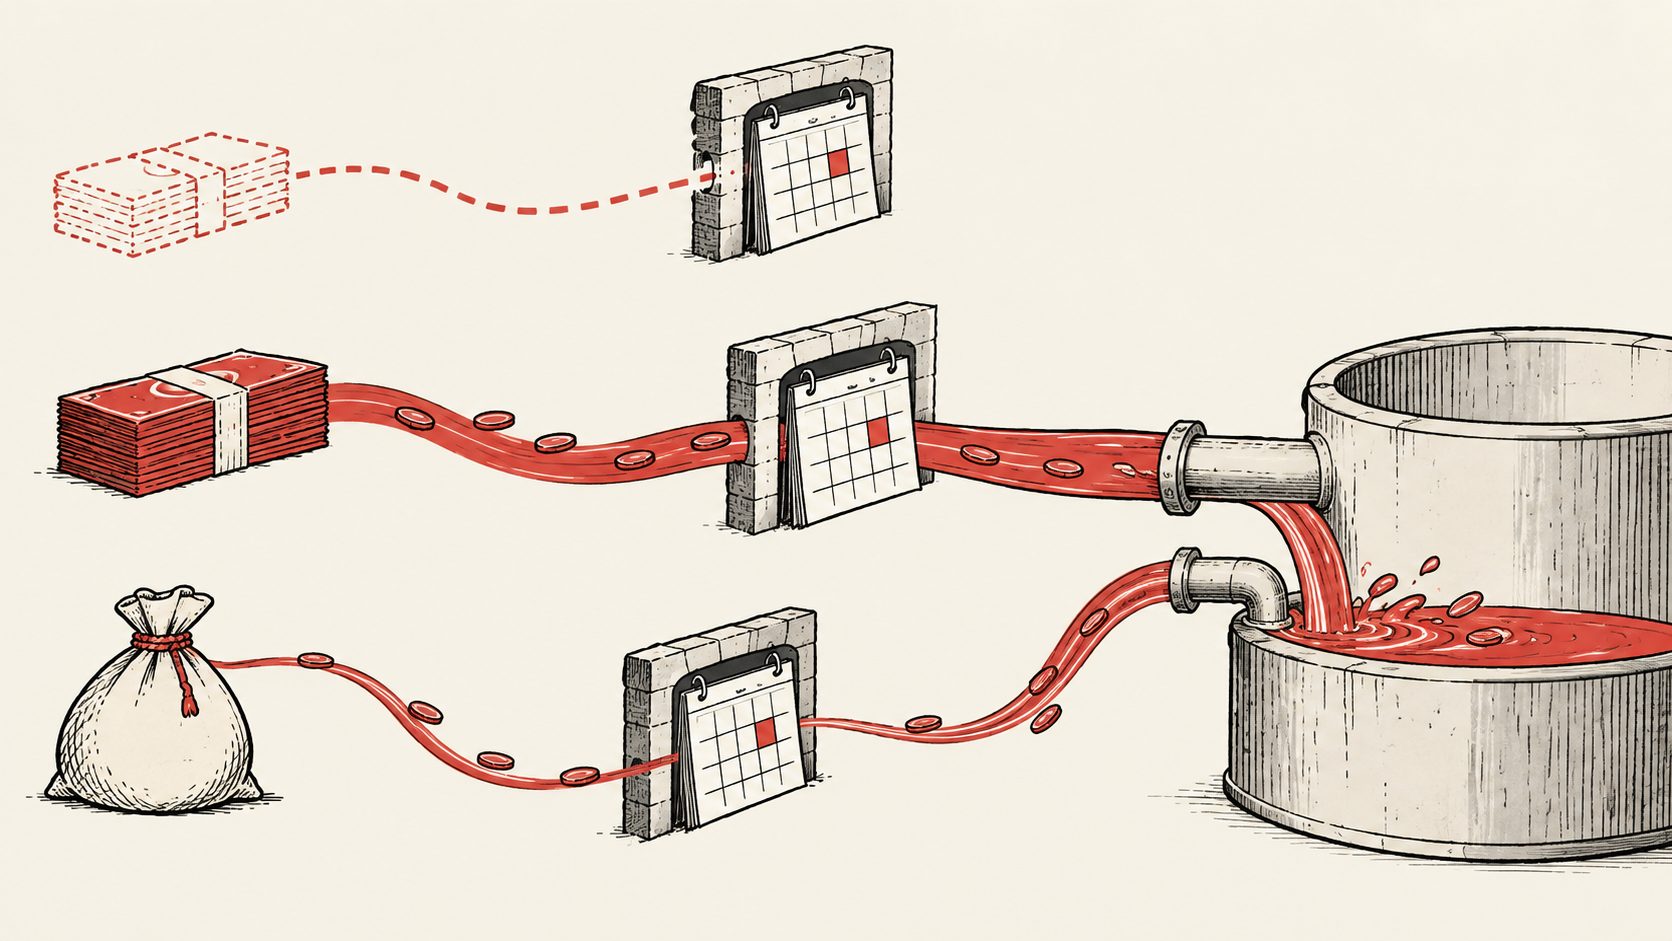
Metaは2026年10月26日の発表で約350億ドルの募集を開始した。先渡し株式売却は当初、同社への入金を伴わず、別途600億ドルの市場価格での株式売却枠(at-the-market、ATM)も計画段階にある。
この区別は分析の出発点であり、調達が成功するかどうかの予測ではない。発表額を足せば計画の規模は分かるが、銀行残高にはならない。何が変わるのかを理解するには、資源を利用できる時期、残る条件、調達後に事業の経済的成果を分け合う権利を確認する必要がある。
事業計画と支払日程を分ける
計算施設を建設する仮想の企業を考えたい。建設、設備の納入、顧客需要は、異なる速度で進む可能性がある。全額を早期に確保すれば、請求書が届く時期に市場環境が悪化するリスクを減らせる。一方、事業が使えるようになるまで資金を待機させることにもなり得る。支払直前まで調達を待てば、早期調達の負担の一部を抑えられるが、将来の市場環境への依存が強まる。どちらが常に優れているわけでもない。
これはMetaの社内財務判断を描いた例ではない。見るべき対象が事業費の総額だけでなく、支払日程であることを示す例だ。巨額の投資でも、義務が適切に分散し資金が間に合えば対応可能かもしれない。より小さな投資でも、複数の支払いが重なれば圧力が生じる。金額は「いくら」、日程は「いつまでに」を答える。両者は代替できない。
この問題は借入だけでなく株式による調達にも当てはまる。資源を受け取る日を変えても、その経済的コストが自動的に消えるわけではない。対応する現金が発行体の貸借対照表にまだ載っていなくても、将来の保有者が事業に対して持つ権利は考慮する必要がある。募集の見出しだけで、即時の流動性や最終的な希薄化率を断定すべきではない。
生み出す現金と、投資後に残る現金
10月21日公表のMetaの2026年第3四半期決算では、営業キャッシュフロー327.9億ドル、ファイナンスリース元本を含む設備投資349.1億ドル、非GAAPフリーキャッシュフローはマイナス21.2億ドルだった。
これらは資金移動の異なる段階を見ている。営業指標は関連する投資控除前に事業が生み出す現金を示し、残余の指標は会社が定義する計算後に残る額を示す。残余が負でも、事業が現金を生まなくなったとは限らない。逆に営業キャッシュフローが強くても、あらゆる規模と速度の投資を内部資金だけで賄えるとは言えない。
有用なのは、安心できる指標か不安を感じる指標かを選ぶことではない。支出が将来の生産能力を前倒ししているのか、維持すべき既存能力を置き換えているのか、それとも商業的用途がまだ不確かな資源への約束なのかを考えることだ。これらは併存し得る。四半期の合計額だけでは分類できない。
期間をそろえる問題もある。一つの四半期に払う費用が、何年も使う施設に対応する場合がある。当期の投資流出と当期の収入を比べることは流動性には有用だが、使用期間全体の経済性を判定するには足りない。反対に、資産の寿命が長いという説明だけでは目前の請求書を払えない。長期収益と短期の資金繰りは、どちらも成立する必要がある。
妥当な二つの読み方にも、追加の証拠が必要
前向きに読めば、複数の調達方法は、すべての支払いを同じ経路に依存させずに長期投資を進める余地を経営陣に与える。不確実性が切迫する前に選択肢を持つことには価値があるだろう。この見方では、資金が急に必要になる前の調達はリスク管理であり、必ずしも窮状の証拠ではない。
慎重な読み方は別の問いから始まる。資金を得られることは、その資金で買う資産が十分な成果をもたらす証明にはならない。調達余地は建設日程を守る一方、稼働率や採算に関する明確な証拠を投資家が待つ期間を長くする可能性もある。財務の柔軟性と投資の規律は関連するが、互いの証明にはならない。
既存株主にとっては、「現金が増える」と「株式が増える」だけの比較では不十分だ。調達が支える将来の事業がどのような経済的成果を生み、それを最終的にどの権利が分け合うかが重要になる。企業全体の価値が増えても、一株当たりの結果が満足できるとは限らない。また、新しい資源の用途を考えず、希薄化だけで結果を決めることもできない。これは分析の枠組みであり、評価額の試算や売買の勧めではない。
有用な記録は、予定された調達能力と完了した取引を分け、実際の入金を投資の支払いと最終的な株式数につなげる。価格決定や決済の開示は調達側を明確にし、その後の運営実績は投資側の問いに答える必要がある。本稿が扱うのは開始段階の開示であり、入金済みの金額や最終条件ではない。新しい情報は最初の見出し額にまとめず、それぞれの時点に戻して読むべきだ。
情報提供を目的とした内容です。投資・法律・税務・財務上の助言には該当しません。