Meta的融资计划,为什么不能直接加到账上现金
融资规模、资金到账和股东权益变化发生在不同时间,理解这份计划需要先把它们分开。
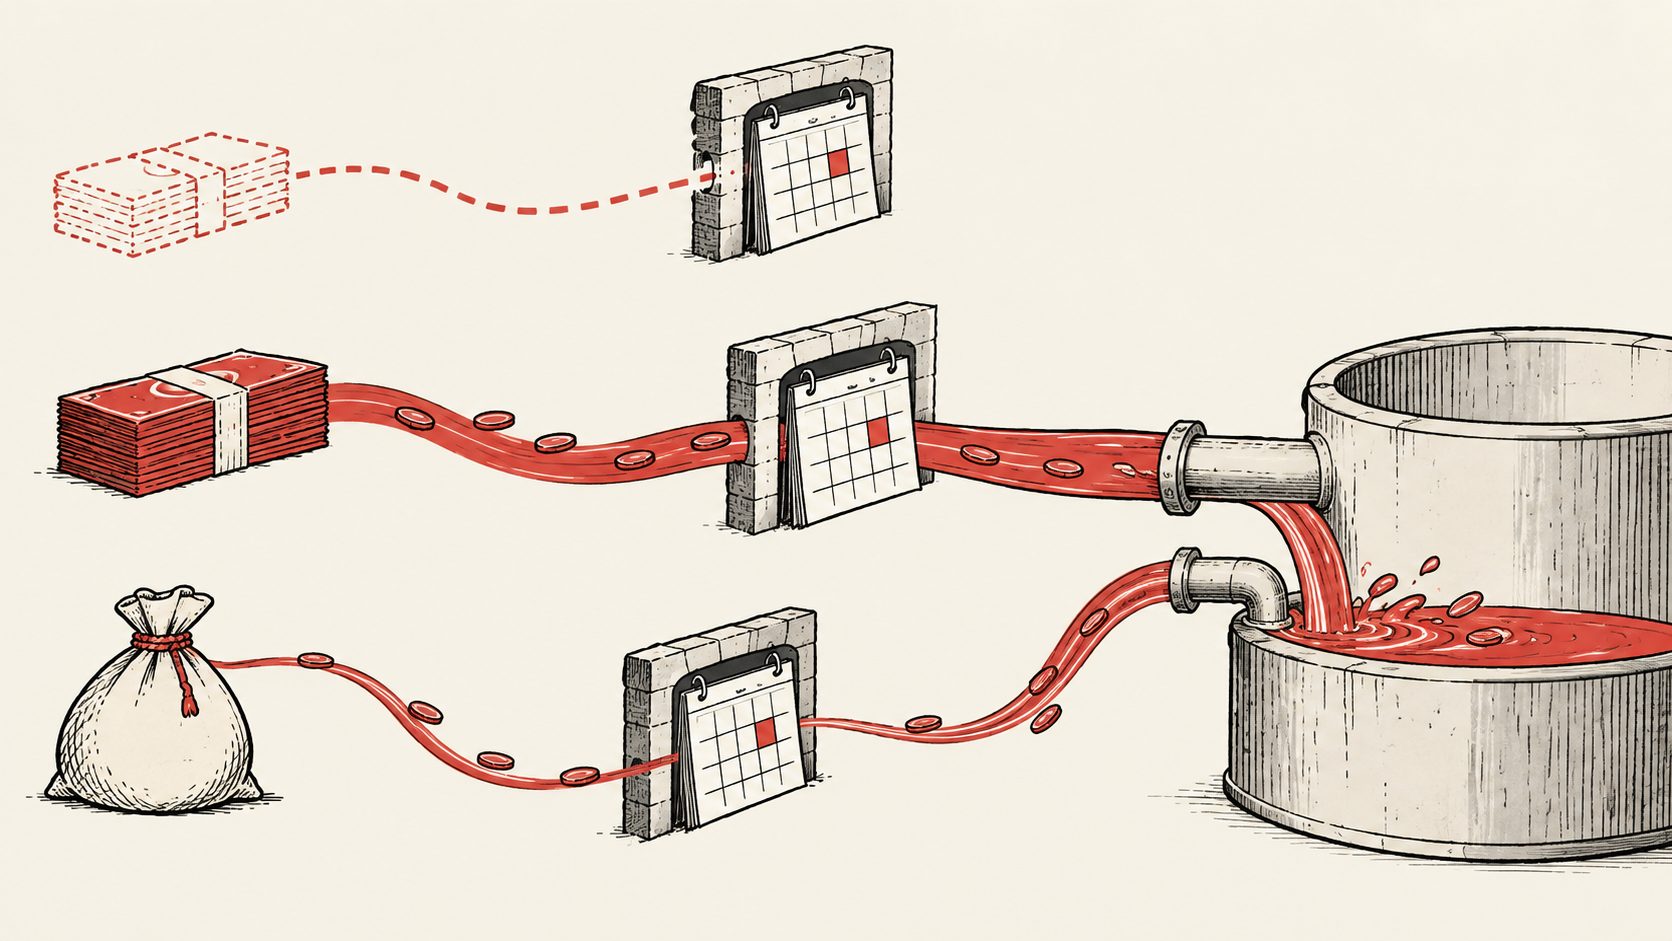
Meta在2026年10月26日宣布启动约350亿美元发行。远期售股初期不会向公司带来募集款;另一个600亿美元按市价售股(at-the-market,ATM)安排仍是计划。
这一区别是本文分析的起点,而不是对融资能否成功的预测。把宣布的金额相加,可以说明计划的规模,却不能得到账户余额。要理解融资改变了什么,还需要知道资源何时可用、哪些条件尚未满足,以及融资完成以后,企业的经济权益将由哪些持有人分享。
项目需要资金,付款也有自己的日程
假设一家企业正在建设计算设施。施工进度、设备交付和客户需求,可能按照不同速度推进。如果提前筹齐整项工程的资金,可以减少账单到来时恰逢市场不利的风险,却也可能让资金在工程能够使用它之前等待。等到账单临近才融资,能减少一部分提前融资的负担,但投资计划也会更依赖未来那个时点的市场条件。两种做法都不是天然正确。
这个例子不是对Meta内部资金调度的描述,而是为了说明,分析对象应当是付款日程,不能只有项目总额。一个规模很大的项目,如果义务分布合理、可用资金能够按时衔接,未必难以承受。一个规模较小的项目,如果多笔承诺集中到期,反而可能造成压力。金额回答“需要多少”,时间回答“什么时候必须准备好”,两者不能互相替代。
股权融资也存在这个问题,并非只有借债才需要关心到期与支付。融资安排可以改变公司获得资源的日期,却不会让对应的经济成本自动消失。未来持有人对企业的权益,仍然需要纳入分析,即使相关现金暂时还没有进入发行人的账上。因此,不能只凭发行标题,就断言公司已经获得即时流动性,或者计算出一个精确的最终稀释结果。
业务产生的现金,不等于投资以后剩下的现金
Meta于10月21日公布的2026年第三季度结果列示经营现金流327.9亿美元,含融资租赁本金的资本开支349.1亿美元;非GAAP自由现金流为负21.2亿美元。
这些指标观察的是资金流动的不同阶段。经营现金流衡量业务在相关投资扣减之前产生多少现金,剩余指标则是在公司定义的计算方式下还留下多少。剩余值为负,不等于经营业务不再产生现金;反过来,经营现金流很强,也不能证明任何速度、任何规模的投资都能完全靠内部资金覆盖。
接下来真正有帮助的问题,不是挑一个听起来乐观或者悲观的指标,而是判断支出究竟在做什么:提前形成未来可用的生产能力、替换必须维持的现有能力,还是投入商业用途仍未清晰的资源。这些情况可以同时存在,单独一个季度的现金流总额,并不能把它们自动区分出来。
这里还存在期间匹配的问题。某个季度的付款,可能对应未来多年使用的设施。把当季投资流出与当季收入并列,有助于理解流动性,却不足以判断整个使用周期的经济效果。但反过来说,资产有很长使用寿命的解释,也不能支付眼前的账单。长期回报与短期资金安排都需要成立,不能用其中一项遮住另一项。
两种解释都合理,但都还不是结论
较为积极的解释是,多种融资工具能够让管理层推进长期投资,而不必让每一次付款都依赖同一个资金渠道。在不确定性真正变得紧迫之前,这种选择空间可能有价值。从这个角度看,提前融资可以是风险管理,并不必然意味着公司出现资金困境。
更谨慎的解释则从另一端出发:能够筹到资金,不等于这些资金购买的资产已经证明会带来足够回报。更多融资可以保护建设日程,也可能延长投资者等待利用率、盈利能力等清晰证据的时间。融资灵活性与投资纪律有关,却不能互相充当证明。完成融资回答的是资源能否取得,不是资源配置是否有效。
对于现有股东,比较对象也不应停留在“现金增加”与“股数增加”。真正需要理解的是,融资支持的未来业务能够创造怎样的经济成果,以及这些成果最终由多少、何种权益共同分享。企业整体价值增加,不保证每股结果同样令人满意;只看稀释,也无法脱离新增资源的用途来判断结果。这里提出的是分析框架,不是估值测算,更不是买卖建议。
一个有用的观察记录,应先把拟筹资能力与已经完成的交易分开,再把实际到账与投资付款、最终股数连接起来。定价公告和交割披露,可以逐步补齐融资这一侧的信息;之后的运营证据,还需要回答投资这一侧的问题。不能因为前者更容易形成醒目的金额,就让后者提前获得肯定答案。
本文以启动阶段的披露为分析切点,不把它写成最终条款或者已经到账的资金。未来若出现新的定价、结算或经营披露,应把它们放回各自所属的时间位置,而不是全部归入最初的标题数字。只有当这几份记录能够相互对应,读者才有条件判断融资究竟改善了什么,又把哪些不确定性留到了以后。
内容仅供参考,不构成投资、法律、税务或财务建议。