ASGI: Chi phí khi quyền mua không được thực hiện hết
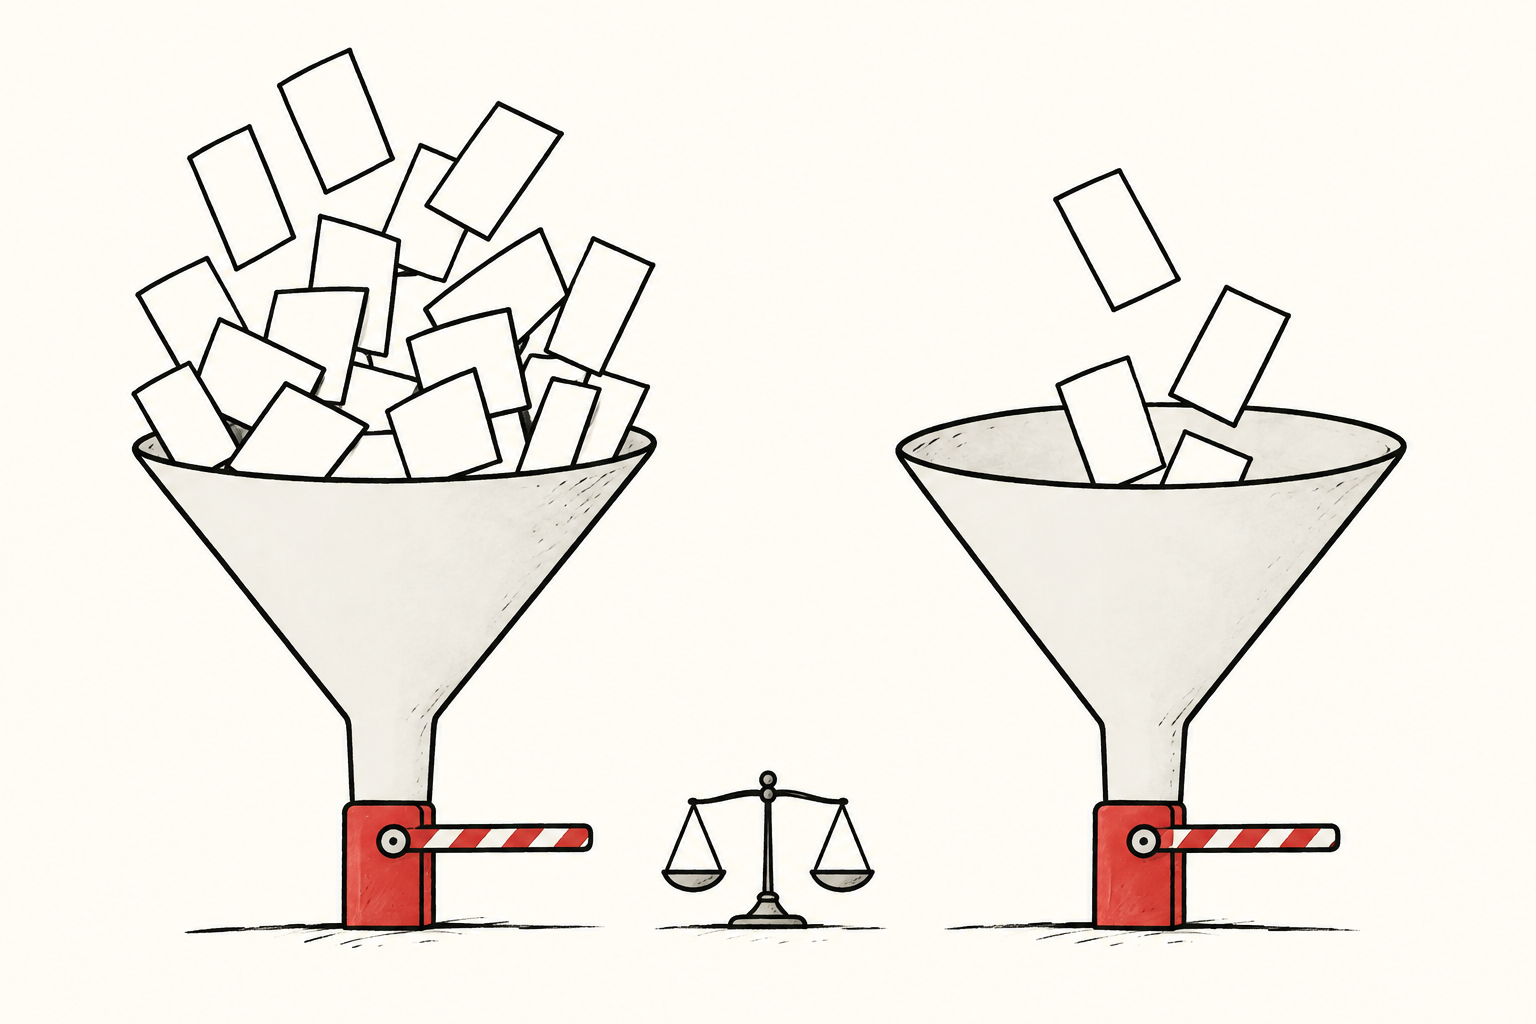
Đợt phát hành nhỏ hơn có thể giảm pha loãng NAV mỗi cổ phần, nhưng tăng chi phí trên mỗi đồng vốn mới.
Cập nhật ASGI ngày 16/10/2026: dự kiến khoảng 3,58 triệu cổ phần mới, còn chờ xử lý và thanh toán. Kết quả
Bản cáo bạch tháng 9: tối đa 10,55 triệu cổ phần; minh họa pha loãng 0,62 USD mỗi cổ phần giả định đăng ký hết. Quỹ chịu phí. Bản cáo bạch
Phân tích: hai mẫu số, hai hướng tác động
Câu hỏi hữu ích là hiệu quả kinh tế của một đợt huy động vốn thay đổi thế nào khi ít nhà đầu tư tham gia hơn. Phát hành ít hơn có thể làm giảm mức pha loãng giá trị tài sản ròng trên mỗi cổ phần hiện hữu, đồng thời khiến chi phí cố định phải phân bổ trên lượng vốn mới nhỏ hơn. Hai kết quả này có thể cùng xảy ra. Một con số huy động ấn tượng hay mức tham gia đáng thất vọng đều chưa đủ để đánh giá hiệu quả kinh tế.
Chúng tôi đề xuất tách phép tính giá trị tài sản khỏi phép tính hiệu quả huy động vốn. Phép tính thứ nhất hỏi mỗi cổ phần được bảo đảm bằng bao nhiêu tài sản ròng ngay sau phát hành. Phép tính thứ hai hỏi còn lại bao nhiêu tiền mới sau khi trừ chi phí huy động. Trộn lẫn hai mẫu số có thể khiến cùng một giao dịch trông mâu thuẫn, dù thực tế chỉ đang được đo theo hai cách khác nhau.
Một thử nghiệm bằng số liệu giả định
Hãy hình dung một quỹ giả định có 100 cổ phần hiện hữu và tài sản ròng 2.000 đơn vị tiền tệ, tức 20 mỗi cổ phần. Quỹ phát hành cổ phần mới với giá 18 và chịu chi phí cố định là bốn đơn vị. Giả sử không có biến động giá danh mục, phân phối cho cổ đông, thuế, phí biến đổi hay dòng tiền khác. Đây là các đầu vào giả định, không phải điều khoản của ASGI hoặc ước tính kết quả của quỹ này.
Nếu phát hành 30 cổ phần mới, tổng tiền huy động là 540. Sau chi phí cố định, tài sản ròng đạt 2.536, chia cho 130 cổ phần. NAV mỗi cổ phần xấp xỉ 19,51, giảm 0,49. Khoản phí bốn đơn vị chiếm khoảng 0,74% tổng tiền huy động.
Nếu chỉ phát hành mười cổ phần mới, tổng tiền huy động là 180. Tài sản ròng thành 2.176 trên 110 cổ phần. NAV mỗi cổ phần xấp xỉ 19,78, chỉ giảm 0,22. Tuy nhiên, cùng khoản phí ấy chiếm khoảng 2,22% số tiền huy động, gấp ba lần tỷ lệ trước.
Trong ví dụ này, đợt phát hành nhỏ hơn gây hao hụt giá trị trên mỗi cổ phần ít hơn nhưng huy động vốn kém hiệu quả hơn. Chỉ nói mức pha loãng cải thiện sẽ bỏ qua vấn đề chi phí. Chỉ nói tỷ lệ phí xấu đi lại bỏ qua việc giá trị chuyển dịch ít hơn do có ít cổ phần được phát hành dưới NAV ban đầu hơn.
Phép tính cũng chỉ rõ giới hạn áp dụng. Chênh lệch giữa NAV ban đầu trên mỗi cổ phần và giá phát hành, nhân với số cổ phần mới, rồi cộng chi phí, là số tiền pha loãng được phân bổ trên toàn bộ cổ phần sau phát hành. Nếu giá, cấu trúc chi phí hoặc giá trị danh mục thay đổi, kết quả cũng thay đổi. Việc không đăng ký hết không tự động bảo đảm kết quả tốt hơn.
Tính lại phép so sánh sau đợt đăng ký
Để đánh giá một đợt phát hành thực tế, chúng tôi sẽ yêu cầu số cổ phần cuối cùng, tiền đã thu, chi tiết phí và cơ sở giá trị tài sản ban đầu nhất quán. Cần tách phí cố định, phí theo tỷ lệ và phí theo bậc. Không thể tự động coi phí phần trăm như hóa đơn cố định; mức phí tối đa trong hợp đồng cũng không chứng minh số tiền thực trả.
Sau đó tính hai kết quả: thay đổi NAV mỗi cổ phần chỉ do phát hành, và tổng chi phí phát hành chia cho tổng tiền huy động. Đối chiếu riêng biến động danh mục và các khoản phân phối để thị trường tăng không che khuất chi phí phát hành. So sánh kết quả cuối cùng với kịch bản được dựng lại trên cùng ngày và mức giá, thay vì chép ví dụ sơ bộ vào hồ sơ kết quả cuối.
Kết quả của cổ đông cần thêm một bước
Hướng dẫn của SEC phân biệt giá thị trường với NAV của quỹ đóng. Hướng dẫn nhà đầu tư
Vì vậy, mô hình của chúng tôi chưa phải dự báo lợi suất. Trải nghiệm của cổ đông còn phụ thuộc giá mua hoặc bán, tiền thu từ bán quyền mua, tiền đăng ký bổ sung và giá trị phần nắm giữ còn lại. Chỉ riêng pha loãng NAV không tính được lãi hoặc lỗ của người đó.
Kết luận có điều kiện nhưng hữu ích: hãy đánh giá chi phí của lượng vốn thực sự nhận được cùng với tác động lên mỗi cổ phần. Quy mô quỹ lớn hơn và một đợt huy động hiệu quả hơn là hai thành quả riêng biệt. Bài viết cung cấp phương pháp so sánh, không khuyến nghị mua, bán hay đăng ký mua.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.