ASGI:认购不足的成本
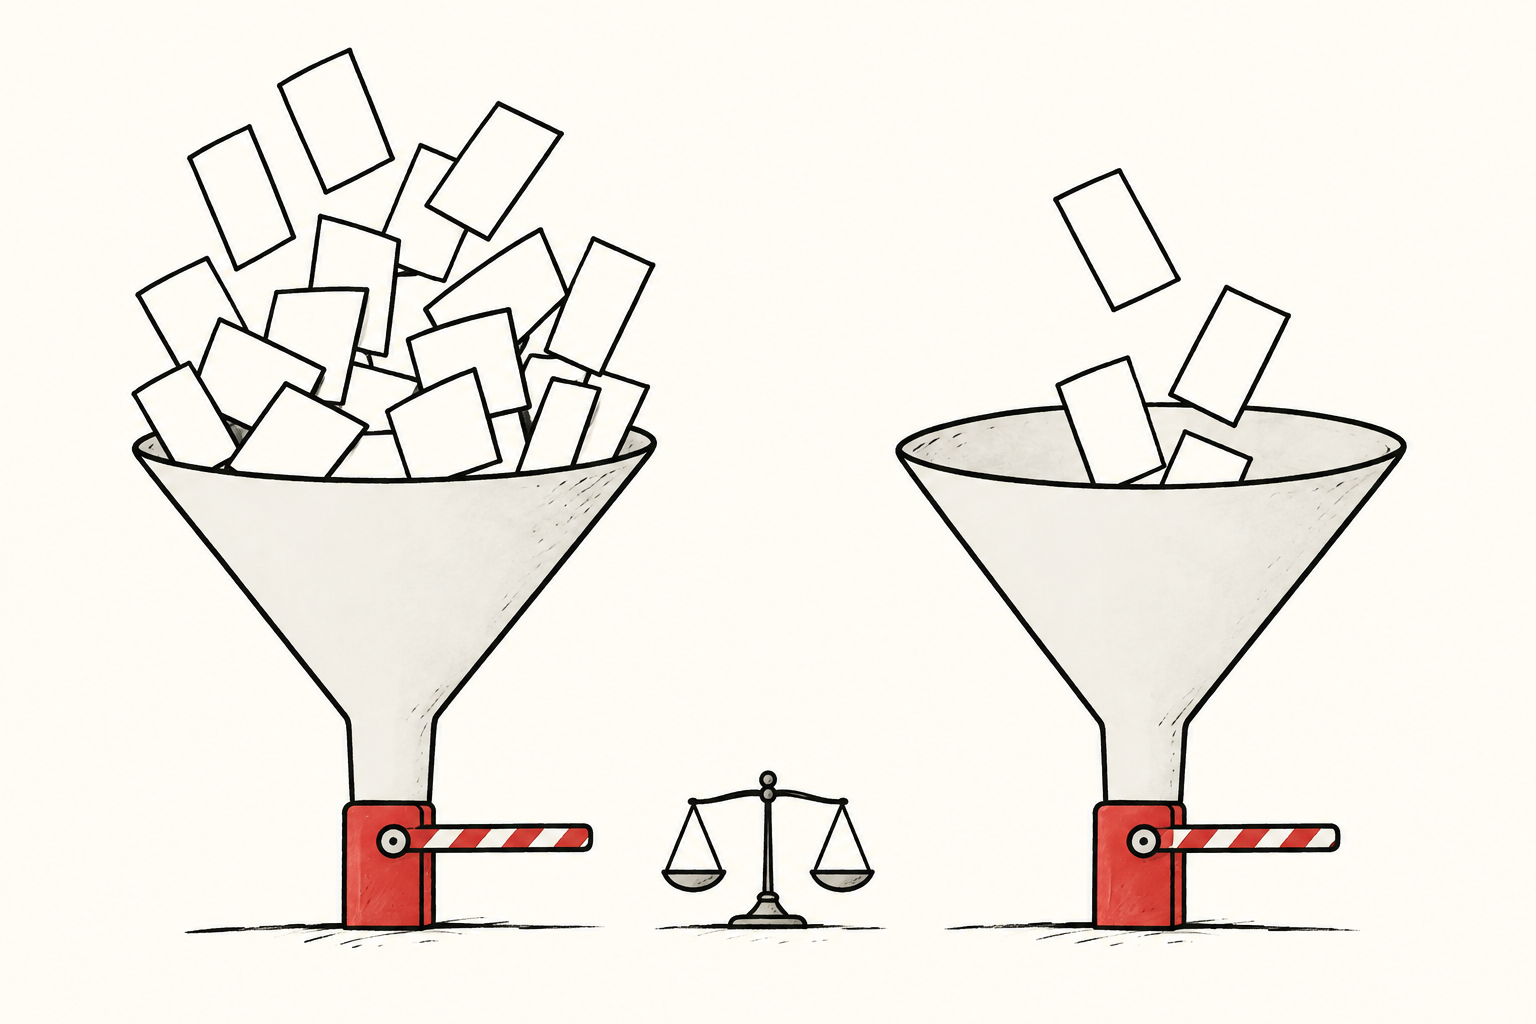
配股规模缩小,可能减轻每股净值摊薄,却让每一元新筹资金承担更多发行成本。
ASGI于2026年10月16日初步预计新增约358万股,仍待处理认购及收款。结果公告
9月招股书:最多发行1,055万股;每股摊薄0.62美元的估算假设全部认购。费用由基金承担。招股书
分析:两个分母,两个方向
值得研究的是:参与投资者减少,如何改变一笔融资的经济效果?发行规模缩小,可能减少现有每股资产净值的摊薄,同时让固定费用分摊到更少的新筹资金上。这两种结果可以同时出现。单看亮眼的募资金额,或令人失望的认购数量,都无法完成经济判断。
我们建议,把资产价值计算与融资效率计算分开。前者问,发行后每股立即对应多少净资产;后者问,新资金在扣除取得它的成本后还剩多少。混用这两个分母,会让同一笔交易看似自相矛盾,其实只是衡量角度不同。
用虚构数字做实验
设想一家虚构基金,原有100股、净资产2,000个货币单位,即每股20。它以18的价格发行新股,并承担4个单位的固定费用。假设投资组合价格不变,没有分派、税项、浮动费用或其他现金变动。这些是虚构输入,并非ASGI的条款或结果估计。
如果发行30股,募资总额为540。扣除固定费用后,净资产为2,536,由130股分享。每股净值约为19.51,下降0.49。4个单位的费用约占募资总额的0.74%。
如果只发行10股,募资总额为180。净资产变为2,176,股数为110。每股净值约为19.78,下降幅度较小,为0.22。但同样的费用占募资总额约2.22%,是前一种情境的三倍。
在这个例子里,较小发行规模带来的每股摊薄较少,但融资效率更低。只说摊薄改善,会忽略成本问题;只说费用占比恶化,又会忽略低于期初净值发行的股数较少,因此产生的价值转移也较小。
这组计算也说明了适用边界。期初每股净值与发行价的差额,乘以新增股数,再加上费用,就是由发行后全部股份共同承担的摊薄金额。价格、费用结构或投资组合价值改变,结果也会改变。认购不足并不必然带来更好的结果。
认购结束后,重新建立比较
真正评估发行结果时,我们会要求最终新增股数、实际到账现金、费用明细,以及口径一致的期初净资产基准。应区分固定收费、按比例收费和分档收费。百分比费用不能直接当成固定账单;合同收费上限也不等于最终实付金额。
随后分别计算:仅由发行造成的每股净值变化,以及发行总费用占募资总额的比例。投资组合涨跌和分派应另行勾稽,避免市场上涨掩盖发行成本。比较最终结果时,应使用同一日期和价格重建情境,而不是把初步演示直接复制为最终记录。
股东的结果,还要再算一步
SEC投资者公告区分了封闭式基金的市场价格与资产净值。投资者指南
因此,我们的模型并未预测投资回报。股东的实际体验还涉及买卖价格、出售认购权所得、额外认购款,以及剩余持仓的价值。单凭净值摊薄,不能算出某位股东的盈亏。
结论虽有条件,却很实用:既评估实际取得资金的成本,也评估它对每股的影响。基金规模变大与融资效率提高,是两种不同的成果。本文提供比较方法,不构成买入、卖出或认购建议。
内容仅供参考,不构成投资、法律、税务或财务建议。