ASGI:認購不足的成本
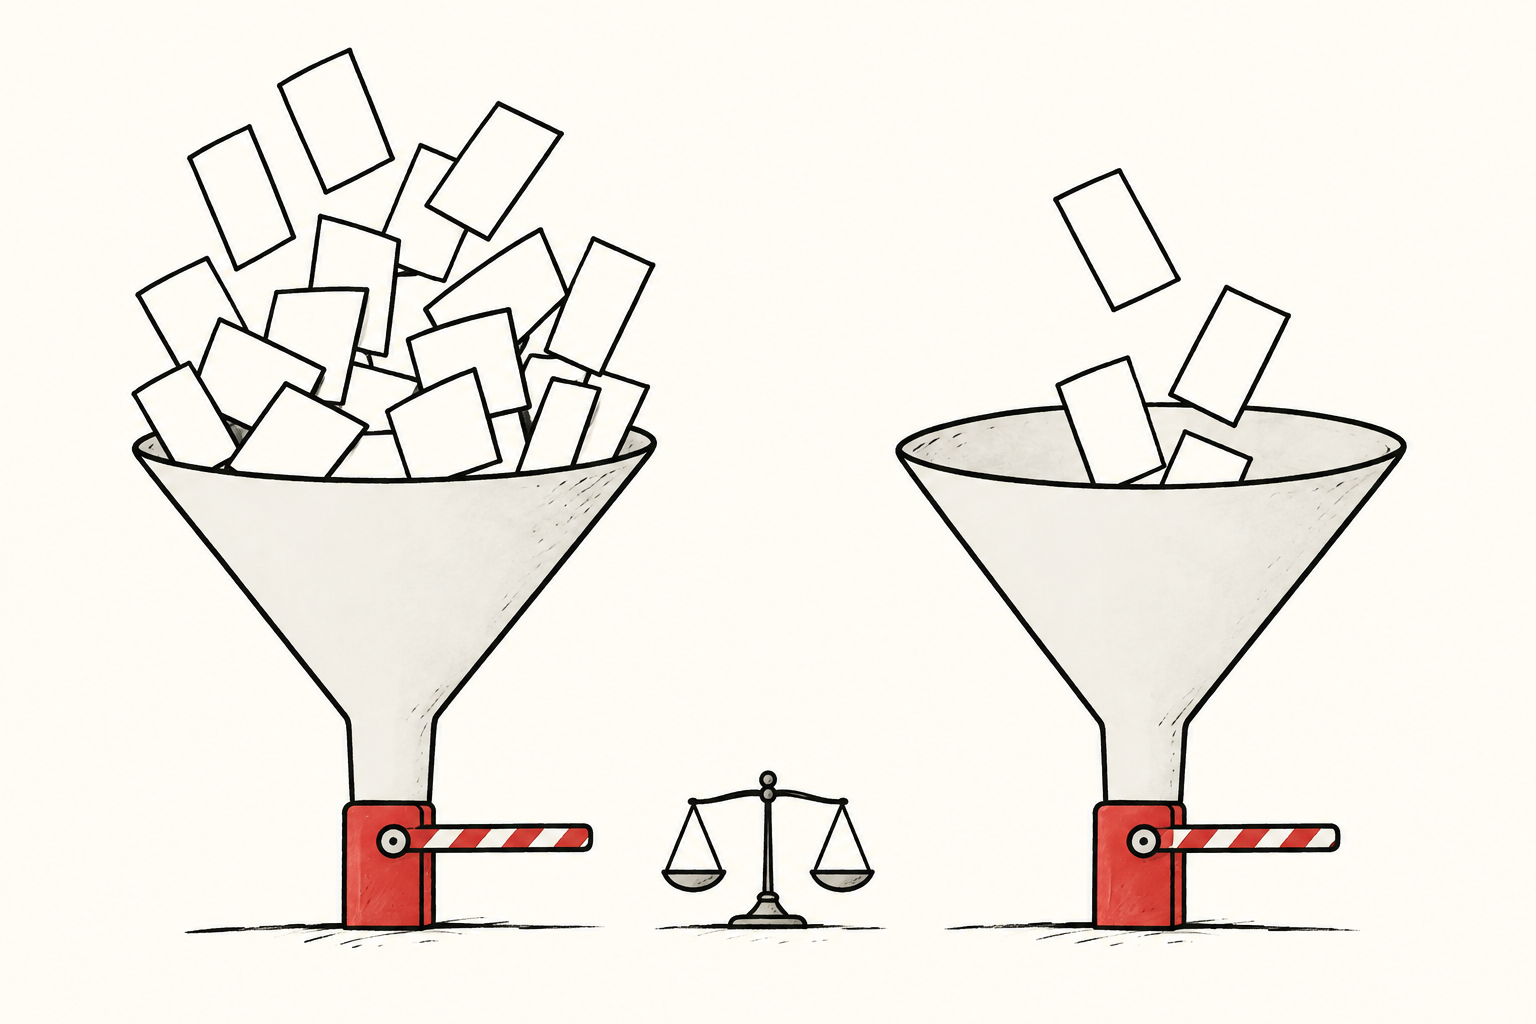
配股規模縮小,可能減輕每股淨值稀釋,卻讓每一元新籌資金承擔更多發行成本。
ASGI於2026年10月16日初步預計新增約358萬股,仍待處理認購及收款。結果公告
9月公開說明書:最多發行1,055萬股;每股稀釋0.62美元的估算假設全部認購。費用由基金承擔。公開說明書
分析:兩個分母,兩個方向
值得研究的是:參與投資者減少,如何改變一筆籌資的經濟效果?發行規模縮小,可能減少現有每股資產淨值的稀釋,同時讓固定費用分攤到更少的新籌資金上。這兩種結果可以同時出現。單看亮眼的募資金額,或令人失望的認購數量,都無法完成經濟判斷。
我們建議,把資產價值計算與籌資效率計算分開。前者問,發行後每股立即對應多少淨資產;後者問,新資金在扣除取得它的成本後還剩多少。混用這兩個分母,會讓同一筆交易看似自相矛盾,其實只是衡量角度不同。
用虛構數字做實驗
設想一家虛構基金,原有100股、淨資產2,000個貨幣單位,即每股20。它以18的價格發行新股,並承擔4個單位的固定費用。假設投資組合價格不變,沒有分配、稅項、變動費用或其他現金變動。這些是虛構輸入,並非ASGI的條款或結果估計。
如果發行30股,募資總額為540。扣除固定費用後,淨資產為2,536,由130股分享。每股淨值約為19.51,下降0.49。4個單位的費用約占募資總額的0.74%。
如果只發行10股,募資總額為180。淨資產變為2,176,股數為110。每股淨值約為19.78,下降幅度較小,為0.22。但同樣的費用占募資總額約2.22%,是前一種情境的三倍。
在這個例子裡,較小發行規模帶來的每股稀釋較少,但籌資效率更低。只說稀釋改善,會忽略成本問題;只說費用占比惡化,又會忽略低於期初淨值發行的股數較少,因此產生的價值移轉也較小。
這組計算也說明了適用邊界。期初每股淨值與發行價的差額,乘以新增股數,再加上費用,就是由發行後全部股份共同承擔的稀釋金額。價格、費用結構或投資組合價值改變,結果也會改變。認購不足並不必然帶來更好的結果。
認購結束後,重新建立比較
真正評估發行結果時,我們會要求最終新增股數、實際到帳現金、費用明細,以及口徑一致的期初淨資產基準。應區分固定收費、按比例收費和分級收費。百分比費用不能直接當成固定帳單;合約收費上限也不等於最終實付金額。
隨後分別計算:僅由發行造成的每股淨值變化,以及發行總費用占募資總額的比例。投資組合漲跌和分配應另行勾稽,避免市場上漲掩蓋發行成本。比較最終結果時,應使用同一日期和價格重建情境,而不是把初步演示直接複製為最終紀錄。
股東的結果,還要再算一步
SEC投資者公告區分了封閉式基金的市場價格與資產淨值。投資者指南
因此,我們的模型並未預測投資報酬。股東的實際體驗還涉及買賣價格、出售認購權所得、額外認購款,以及剩餘持倉的價值。單憑淨值稀釋,不能算出某位股東的損益。
結論雖有條件,卻很實用:既評估實際取得資金的成本,也評估它對每股的影響。基金規模變大與籌資效率提高,是兩種不同的成果。本文提供比較方法,不構成買入、賣出或認購建議。
內容僅供參考,不構成投資、法律、稅務或財務建議。