Ba sổ của IPO Anthropic: tiền huy động, quyền kiểm soát và nguồn cung giao dịch
Tổng giá trị IPO không đồng nghĩa tiền về công ty. Quyền biểu quyết và số cổ phiếu có thể giao dịch cũng cần được tính riêng.
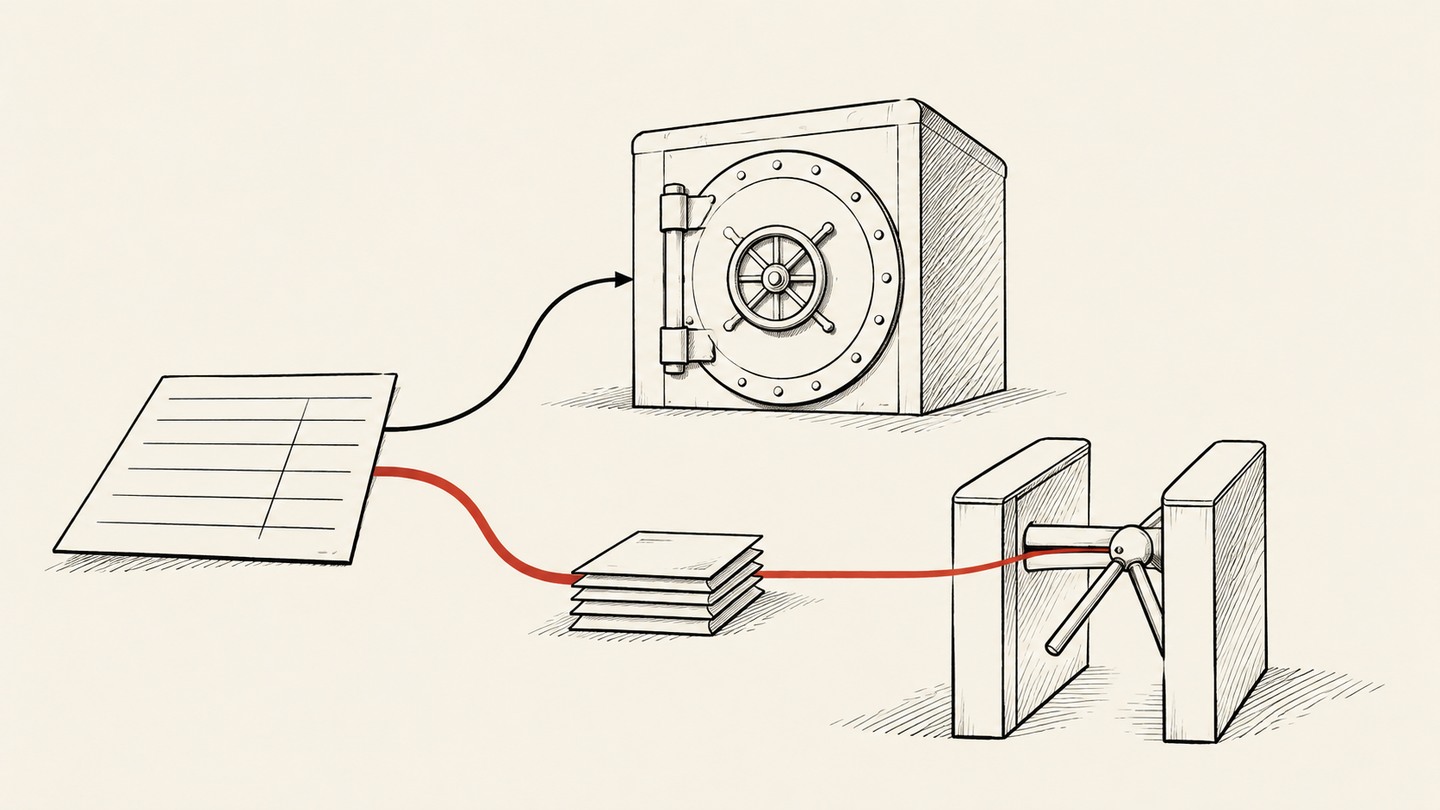
Việc định giá IPO đưa cấu trúc vốn của Anthropic, một công ty AI tư nhân, ra trước sự xem xét của thị trường công khai. Điều dễ nhầm không phải giá mỗi cổ phiếu mà là ba câu hỏi: tiền vào tài khoản của ai, ai quyết định hướng đi công ty, và cổ phiếu nào thực sự có thể được giao dịch.
Thông báo ngày 18/11 ấn định giá 83 USD cho đợt chào bán cơ sở 980 triệu cổ phiếu. Công ty dự kiến giao dịch trên Nasdaq với mã ANT ngày 19/11 và hoàn tất ngày 20/11, còn tùy điều kiện. Bài viết được soạn trước giao dịch đầu tiên, không coi giá chào bán là giá mở cửa và không mô tả diễn biến giá chưa xảy ra.
Sổ thứ nhất: giá trị giao dịch và tiền của công ty
Nhân số cổ phiếu công bố với giá chào bán cho 81,34 tỷ USD tổng tiền trước phí của đợt phát hành công khai cơ sở. Anthropic bán 956.351.354 cổ phiếu, tương ứng 79,3772 tỷ USD. Cổ đông bán 23.648.646 cổ phiếu, tương ứng 1,9628 tỷ USD. Phần sau là tiền chuyển nhượng quyền sở hữu hiện hữu; công ty không nhận khoản đó.
Phân biệt này ảnh hưởng trực tiếp đến cách đọc năng lực tài trợ. Coi toàn bộ tổng giá trị là tiền mới của công ty sẽ tính cả tiền thuộc cổ đông bán. Coi huy động vốn là doanh thu lại nhầm giao dịch trên bảng cân đối với kết quả kinh doanh. Nếu cổ phiếu sau đó giao dịch ở giá cao hơn, tiền thường chuyển giữa người mua và người bán; chênh lệch giá không tự bơm thêm vốn cho doanh nghiệp.
Các con số trên chưa phải tiền thu ròng hay số dư ngân hàng đã dùng được. Chiết khấu bảo lãnh, chi phí phát hành và hoàn tất giao dịch cần xử lý riêng. Khi kiểm tra danh sách hồ sơ SEC cho bài này, chưa tìm thấy bản cáo bạch cuối cùng Form 424B4. Vì thế không dùng ước tính ròng trong hồ sơ cũ dựa trên giá giả định 74 USD, cũng không nhân tỷ lệ để chuyển sang 83 USD.
Còn một kênh tài trợ riêng. Bản sửa đổi ngày 17/11 mô tả bảy nhà đầu tư chiến lược dự kiến mua tổng cộng 26 tỷ USD cổ phiếu Class N theo giá IPO, ngay sau khi đợt công khai hoàn tất và tùy các điều kiện. Đây là chào bán riêng lẻ đồng thời, không phải nhu cầu đăng ký mua công khai hay tiền đã nhận. Khi tính tài trợ cho công ty, cần tách phần công ty bán công khai với phần riêng lẻ, nêu điều kiện và cách xử lý phí. Tiền của cổ đông bán không nằm trong tổng đó.
Sổ thứ hai: lợi ích kinh tế và quản trị
Bảng nguồn vốn không thay thế bảng quyền kiểm soát. Theo hồ sơ sửa đổi, Class N nhìn chung không có quyền biểu quyết thông thường nhưng có quyền kinh tế tương đương Class A, cùng ngoại lệ luật định và cơ chế chuyển đổi. Nhận mua chiến lược lớn vì thế có thể tăng lợi ích kinh tế mà không tự đem lại tỷ lệ quyền biểu quyết tương ứng. Ngược lại, thiếu phiếu bầu thông thường không có nghĩa là không gây pha loãng kinh tế.
Một cổ phiếu Class F dự kiến cấp cho pháp nhân của các nhà sáng lập trước hoàn tất mang 50,1% tổng quyền biểu quyết với vấn đề trình cổ đông nói chung, gồm bầu thành viên không thuộc Class T. Thông qua Class T, LTBT nhìn chung có quyền bầu và bãi nhiệm đa số hội đồng quản trị. Đây là các quyền khác nhau: phiếu bầu của nhà sáng lập, quyền chọn thành viên của tín thác và trách nhiệm quyết định kinh doanh của hội đồng cần được đọc riêng. Hồ sơ cũng nói tín thác và người được ủy thác không trực tiếp quản lý hằng ngày hoặc xây dựng chiến lược. Mô tả quản trị và vốn cổ phần
Công chúng sở hữu thêm lợi ích kinh tế không nhất thiết tăng ảnh hưởng lên hội đồng theo cùng tỷ lệ. Một cổ đông có nhiều cổ phiếu cũng chưa đủ để kết luận họ kiểm soát công ty. Thẩm quyền cho một quyết định phụ thuộc loại vấn đề, quyền của từng lớp và thỏa thuận, không chỉ tổng số cổ phiếu.
Cấu trúc có thể hỗ trợ sự ổn định cho mục tiêu dài hạn, đồng thời khiến cổ đông công chúng khó đổi hướng công ty bằng phiếu thông thường. Hai tác động cùng tồn tại; quy mô phát hành hay sức mua không chứng minh một tác động đã thắng tác động kia.
Sổ thứ ba: đăng ký và nguồn cung giao dịch
Hồ sơ đăng ký bổ sung ngày 18/11 gồm 178.250.000 cổ phiếu, trong đó 23.250.000 thuộc phần quyền mua bổ sung tăng thêm của bên bảo lãnh. 155 triệu còn lại đúng bằng chênh lệch giữa đợt cơ sở cũ 825 triệu và mức cuối 980 triệu. Cộng lần nữa toàn bộ đăng ký này vào số cơ sở cuối cùng sẽ đếm trùng.
Thông báo cuối cho bên bảo lãnh quyền 30 ngày mua tối đa 147 triệu cổ phiếu bổ sung. Với giá 83 USD, thực hiện toàn bộ tương ứng thêm 12,201 tỷ USD trước phí. Đây là kịch bản có điều kiện, không phải vốn cơ sở đã huy động xong. Hiệu lực đăng ký, phát hành, thanh toán hoàn tất và giao dịch trên sàn là các mốc khác nhau.
Cổ phiếu hiện hữu cũng không phải lúc nào bán được. Hồ sơ sơ bộ đặt lịch bán theo giai đoạn cho các nhóm. Class N riêng lẻ đồng thời tuy không chịu khóa bán theo thỏa thuận bảo lãnh đợt này, vẫn là chứng khoán bị hạn chế, cần đăng ký hoặc miễn trừ khi bán lại. Một số chuyển nhượng có thể đổi Class N thành Class A; cơ chế chuyển đổi tự nó không phải giấy phép bán ngay. Cổ phiếu có thể bán trong tương lai
Số cổ phiếu pha loãng hoàn toàn giúp mô tả phân chia lợi ích kinh tế; số chào bán mô tả giao dịch này. Nguồn cung thực sự bán được còn tùy lớp, hạn chế pháp lý, điều kiện mở khóa và ý muốn của người giữ. Đủ điều kiện bán không có nghĩa toàn bộ biến thành lệnh bán hôm đó. Bài này không chuyển bảng dự tính cũ thành ước tính lưu hành ngày đầu cuối cùng, cũng không dự báo giá ngắn hạn.
Sau định giá, tiếp tục đối chiếu riêng
Hồ sơ tiếp theo cần hoàn thiện ba chuỗi bằng chứng: tiền ròng thực nhận sau hoàn tất và trạng thái riêng lẻ; văn bản quản trị có hiệu lực cùng quyền biểu quyết; số cổ phiếu cuối, việc thực hiện quyền mua và lịch bán từng giai đoạn. Chúng có thể thay đổi độc lập.
Đó là điều đáng nghiên cứu hơn một tiêu đề huy động vốn khổng lồ. Công ty nhận vốn, cổ đông có thanh khoản và công chúng có quyền lợi kinh tế có thể xảy ra quanh cùng giao dịch. Số tiền, điều kiện và quyền quyết định vẫn khác nhau. Tách ba sổ giúp thấy rõ việc lên sàn thực sự thay đổi điều gì.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.