Anthropic IPO を三つに分けて読む:調達額、支配権、売買可能な株式
公募総額は全額が会社に入る資金ではない。戦略投資、議決権、売買可能な株式数は、同じ発行価格でも別々に確認する必要がある。
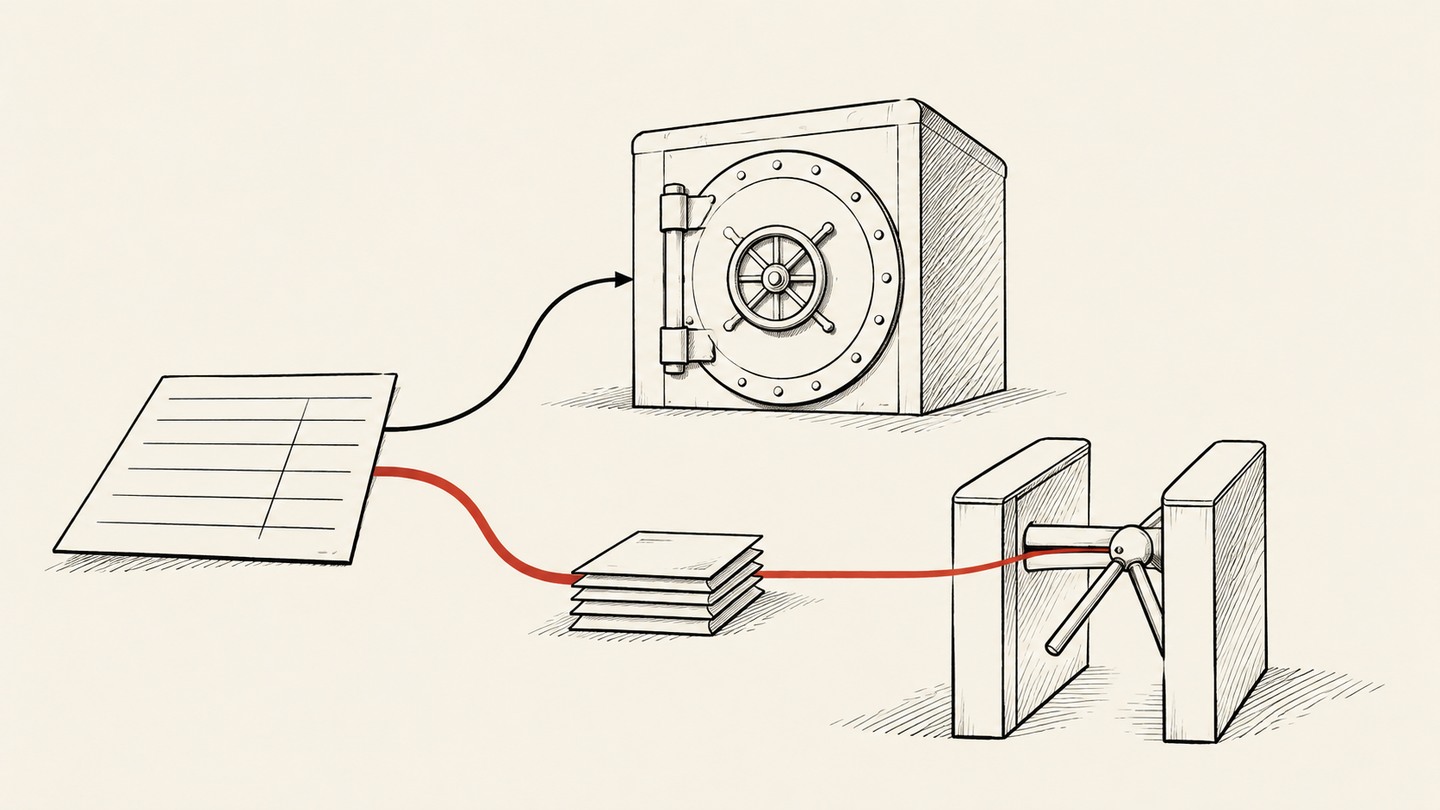
Anthropic の IPO 価格決定によって、非上場 AI 企業の資本構成が公開市場の検証対象になる。混同しやすいのは一株の価格より、三つの問いである。資金は誰の口座に入り、誰が会社の方向を決め、どの株式が実際に市場で売買できるのか。
11 月 18 日の価格決定発表では、一株 83 ドル、基本募集・売出しは 9 億 8,000 万株。Nasdaq で ANT として 11 月 19 日に取引開始、20 日に受渡し完了を予定するが、完了には条件がある。本稿は初取引前に執筆しており、発行価格を初値と扱わず、まだ生じていない騰落を述べない。
第一の帳簿:取引総額と会社の資金
発表株数に価格を掛けると、基本の公開募集・売出総額は費用控除前で 813 億 4,000 万ドル。会社が売る 956,351,354 株は約 793 億 7,716 万ドル、売出株主の 23,648,646 株は約 19 億 6,284 万ドルに当たる。後者は既存持分の換金であり、会社には入らない。
この違いは資金調達力の評価に直結する。総額をすべて会社の新規資金とみなすと、売出株主の受取分まで含めてしまう。資本調達を売上とみなせば、貸借対照表上の取引を事業成果と取り違える。その後、市場で株価が上がっても、通常は売買当事者間の資金移転であり、差額が会社に再び注入されるわけではない。
上記は手取り額でも、既に使える預金残高でもない。引受手数料、発行費用、受渡しは別途扱う必要がある。本稿の確認時点で SEC の提出書類一覧に最終目論見書 Form 424B4 は見つからなかった。このため、旧資料の仮定価格 74 ドルによる手取り推計を使わず、83 ドルへ単純に比例拡大もしない。
別の資金調達経路もある。11 月 17 日の訂正目論見書は、戦略投資家七社が合計 260 億ドルの Class N 株式を IPO と同じ価格で、公開募集完了直後に条件付きで購入する計画を記す。同時期の私募であり、一般投資家の応募や入金済み資金ではない。会社の調達を論じるなら、会社による公募と私募を分け、条件と費用の扱いを明示する。売出株主の受取分は含めない。
第二の帳簿:経済的利益と統治
資金源の表は支配権の表の代わりにはならない。訂正書類によると、Class N は原則として通常の議決権を持たない一方、Class A と同等の経済的権利があり、法定例外や転換条項もある。多額の戦略出資で経済的持分が増えても、一般議決権が同じ割合で増えるとは限らない。逆に、通常の議決権がないことは経済的希薄化がないことを意味しない。
完了前に創業者の事業体へ発行予定の一株の Class F は、一般株主事項の総議決権の 50.1% を持ち、Class T 以外の取締役選任も対象となる。LTBT は Class T を通じ、原則として取締役会の過半数を選任・解任できる。創業者の一般事項への議決権、信託の取締役選任権、取締役会の経営判断は別の権限だ。書類は、信託と受託者が日常経営や戦略策定を直接担うものではないとも説明する。統治と株式の説明
一般投資家の経済的所有が増えても、取締役会への影響が同率で増えるとは限らない。大量保有だけで企業支配を断定することもできない。特定の決定権は、議案の種類、株式の権利、契約を読んで判断する必要がある。
この構造は長期目標の継続性を支える一方、一般株主が通常の投票で方向転換を求めることを難しくもする。両方の作用があり、発行規模や応募の強さだけでは、一方が既に優位になったとは証明できない。
第三の帳簿:登録株数と取引供給
11 月 18 日の追加登録は 178,250,000 株で、そのうち 23,250,000 株は追加引受オプションの増加分だ。残る 1 億 5,500 万株は、従来の基本株数 8 億 2,500 万株と最終の 9 億 8,000 万株との差に一致する。最終基本株数にこの登録を再度加算すると二重計上になる。
最終発表の引受会社向け 30 日間オプションは最大 1 億 4,700 万株。一株 83 ドルで全額行使すれば、費用控除前で 122 億 100 万ドルが追加される。ただし条件付きシナリオであり、基本案件で調達済みの資金ではない。登録の効力発生、発行、受渡し、市場取引は異なる段階である。
既存株式もすべて随時売却可能とは限らない。事前書類は保有者別の段階的売却を定める。同時私募の Class N は今回の引受ロックアップ対象ではないが、制限付き証券であり、転売には登録または免除が必要だ。一部の移転で Class A に転換しても、転換条項自体が即時売却の許可になるわけではない。将来売却可能な株式
完全希薄化後株数は経済的持分の配分を示し、募集・売出株数は今回の取引を示す。実際の売却可能量には、種類、法的制約、解除条件、保有者の意思も関わる。法的に売れる株式が、その日の売り注文になるとは限らない。本稿は旧版の見込み表を最終的な初日流通量へ換算せず、短期価格も予測しない。
価格決定後にも個別の確認が続く
今後必要なのは、三つの証拠の連鎖である。受渡し後の実際の手取りと私募の状態、効力を持つ統治文書と議決権、最終株数・オプション行使・段階的売却条件。それぞれが独立して変わり得る。
巨大な調達額の見出しを超え、今回の IPO を読む意味はここにある。会社への資金、既存株主の流動性、一般投資家の経済的持分は、同じ取引の周辺で生まれても、金額、条件、意思決定権は異なる。三つを分けてこそ、上場が具体的に何を変えるかが見える。
情報提供を目的とした内容です。投資・法律・税務・財務上の助言には該当しません。