Anthropic IPO 的三本帳:募資額、控制權與可交易供給
813.4 億美元並非全部進入公司的現金,策略認購也不是公開流通股。定價後,資金歸屬、治理權與交易供給仍須分別核算。
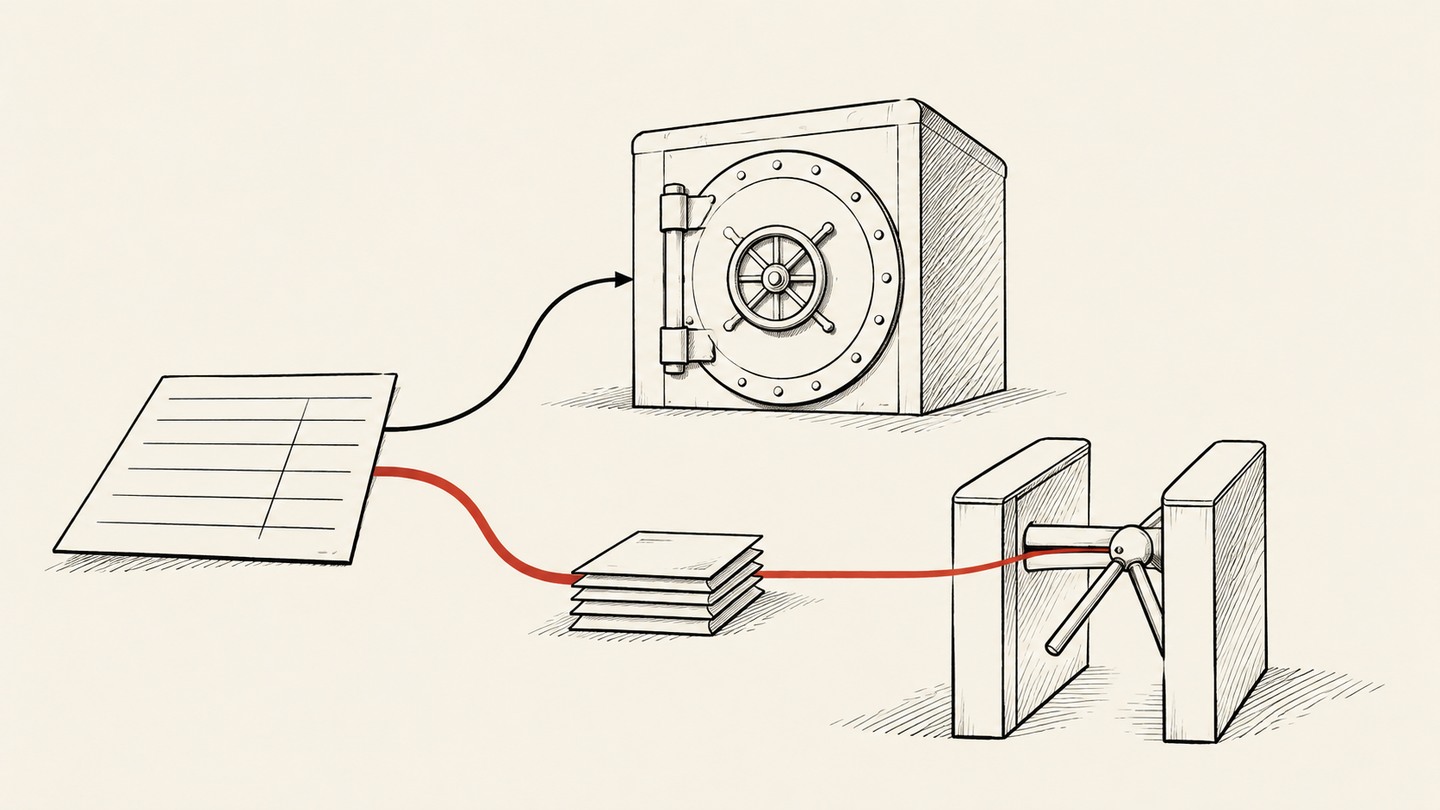
Anthropic 的 IPO 定價讓一家私人 AI 公司的資本結構開始接受公開市場檢視。此時最容易混淆的,不是每股價格,而是三個不同問題:錢進入誰的帳戶,誰能決定公司方向,以及哪些股份真正可以進入市場交易。
11 月 18 日定價公告給出每股 83 美元、基本發行 9.8 億股。公告預計 11 月 19 日開始在那斯達克以 ANT 交易,11 月 20 日交割,交割仍有條件。本文寫於首筆交易前,不把發行價當作開盤價,也不描述尚未發生的漲跌。
第一帳:交易總額與公司現金
按公告股數乘以發行價,基本公開發行總額為 813.4 億美元,均為扣費前計算。其中公司出售 956,351,354 股,對應 793.7716 億美元;售股股東出售 23,648,646 股,對應 19.6284 億美元。後者屬於股東出售既有權益的收入,公司不會收到這部分款項。
這項區分直接影響對融資能力的理解。把全部發行總額看作公司新增現金,會多算售股股東的部分。把新增融資看作營收,也會把資產負債表交易誤寫成經營成果。未來在次級市場以更高價格成交,通常是買賣雙方之間交換資金,並不會按價差再次向公司注資。
上述金額還不是淨募資,更不是已經可以動用的銀行餘額。承銷折扣、發行費用及交割都要單獨處理。截至本文查核,SEC 申報列表中未找到最終 424B4 公開說明書。因此不採用舊文件按 74 美元假設計算的淨額,也不把它按 83 美元簡單等比例放大。
另有一條獨立融資路徑。11 月 17 日修訂公開說明書披露,七家策略投資者擬以 IPO 單價認購合計 260 億美元 Class N 股份,緊接公開發行完成後進行,並受條件限制。這是同期私募安排,不能寫成公眾認購,也不能提前寫成入帳。若只討論公司融資,應把公司公開發行與私募分別列示,並說明條件與費用口徑;售股股東所得不應混入。
第二帳:經濟利益與治理權
資金來源表並不能替代控制權表。修訂文件中的 Class N 原則上沒有一般表決權,但享有與 Class A 相當的經濟權利,並存在法定例外及轉換安排。因此,大額策略認購可以擴大經濟利益,而不會自動帶來同等比例的一般表決權。市場分析也不能反過來把「無一般投票權」理解成沒有稀釋效果。
擬在交割前向創辦人實體發行的一股 Class F,則對應一般股東事項總投票權的 50.1%,包括非 Class T 董事選舉。LTBT 透過 Class T 通常有權選舉及罷免董事會多數成員。兩者不是同一種權力:創辦人一般事項投票權、信託的董事任免權、董事會日常決策責任,需要分開閱讀。文件也明確,信託及受託人不直接負責日常經營或策略制定。治理與股本說明
公眾持有更多經濟權益,不必然意味著對董事會擁有同比增加的影響力。某位股東持有較多股份,也不能僅憑持股比例推斷其控制公司。判斷具體決策的權力歸屬,需要看事項類別、股類權利和相應協議,而非把各類股份簡單相加。
這套結構可以給長期目標提供穩定性,也使公眾股東較難透過普通股投票改變方向。兩種影響同時存在,不能由一次發行規模或認購熱度證明其中一種已經勝出。
第三帳:登記數量與交易供給
11 月 18 日的追加登記文件涉及 178,250,000 股,其中 23,250,000 股屬於新增超額配售選擇權部分。其餘 155,000,000 股,恰好對應基本發行由舊版 825,000,000 股增至 980,000,000 股的差額。把這份登記再加到最終基本股數上,會重複計算。
最終公告給予承銷商的 30 天選擇權上限為 147,000,000 股。按 83 美元計算,全部行使對應額外 122.01 億美元毛額,但這是條件情境,不是基本發行已完成融資。登記生效、證券發行、交割完成和市場成交,是不同節點。
既有股份也不是隨時都能賣。舊版文件對不同持有人規定分階段出售安排;同期私募 Class N 雖不受該次承銷閉鎖協議限制,仍屬受限證券,轉售須滿足登記或豁免條件。某些轉讓可觸發 Class N 轉換為 Class A,但轉換機制本身不是立即出售許可。未來可售股份說明
因此,完全稀釋股數適合回答經濟權益如何分攤,發行股數描述此次交易,實際可售量則還要檢查證券類別、法律限制、解禁條件及持有人意願。即使股份依法可以出售,也不代表當天全部形成賣單。本文不把舊版預計流通表改算為最終首日供給,也不預判短期價格。
定價之後,繼續分別核對
後續文件應補齊三條證據鏈:交割後的實際淨款與同期私募狀態,生效治理文件與對應表決權,以及最終股數、選擇權行使和分階段可售安排。它們各自變化,並不必然同步。
這也是這次 IPO 比一個巨大融資標題更值得研究之處。公司獲得資金、股東獲得流動性、公眾獲得經濟權益,都可能發生在同一筆交易附近;它們的金額、條件和決策權並不相同。把三本帳分開,才能看清公開上市具體改變了什麼。
內容僅供參考,不構成投資、法律、稅務或財務建議。