Tiền gửi token hóa cần bản đồ người nhận
Ví dụ giả định với sáu ngân hàng cho thấy một tuyến thanh toán hữu ích có thể quan trọng hơn việc thêm một tổ chức.
Phân tích | Ngày 17/10/2026
Jack Henry ngày 16/10 công bố kế hoạch tiền gửi token hóa với Google Cloud Universal Ledger.
Kênh phân phối rộng hơn đặt ra câu hỏi tiếp theo: những khoản thanh toán nào trở nên khả thi? Open Market Notes đề xuất đánh giá việc triển khai dựa trên các quan hệ người trả–người nhận mà nó thực sự phục vụ được. Các phép tính dưới đây là ví dụ lập kế hoạch hoàn toàn giả định, không phải ước tính hoạt động khách hàng, mức độ áp dụng hay độ phủ mạng lưới của bất kỳ nhà cung cấp nào.
Google ghi Preview.
Chúng tôi chưa thử nghiệm tích hợp đã công bố. Tài liệu kỹ thuật của Google mô tả dịch vụ của hãng, không xác lập một ngân hàng cụ thể đã triển khai những gì.
Đếm các quan hệ sử dụng được
Tài liệu chuyển tiền của Google yêu cầu bên gửi có vai trò thanh toán, bên nhận có vai trò nhận tiền.
Trong cách đánh giá đề xuất, một tuyến nghĩa là người trả cụ thể có thể gửi tài sản đã thỏa thuận tới người nhận cụ thể theo những điều kiện dự kiến. Tên ngân hàng trong danh sách tích hợp chưa đủ để lập bản đồ đó. Hãy kiểm tra tài khoản thực tế, tài sản, số tiền và khung giờ hoạt động cho từng trường hợp sử dụng. Đây là các bước kiểm tra đề xuất, không phải khẳng định về hạn chế của sản phẩm đã công bố.
Ghi riêng từng chiều. Một khoản chuyển từ bên này sang bên kia được chứng minh thành công không tự động chứng minh chiều ngược lại. Cũng cần tách thanh toán được hỗ trợ trực tiếp khỏi phương án thay thế nhờ dịch vụ khác. Phương án thay thế có thể hữu ích, nhưng các bước bổ sung phải được thể hiện rõ.
Sáu ngân hàng chưa nói hết câu chuyện
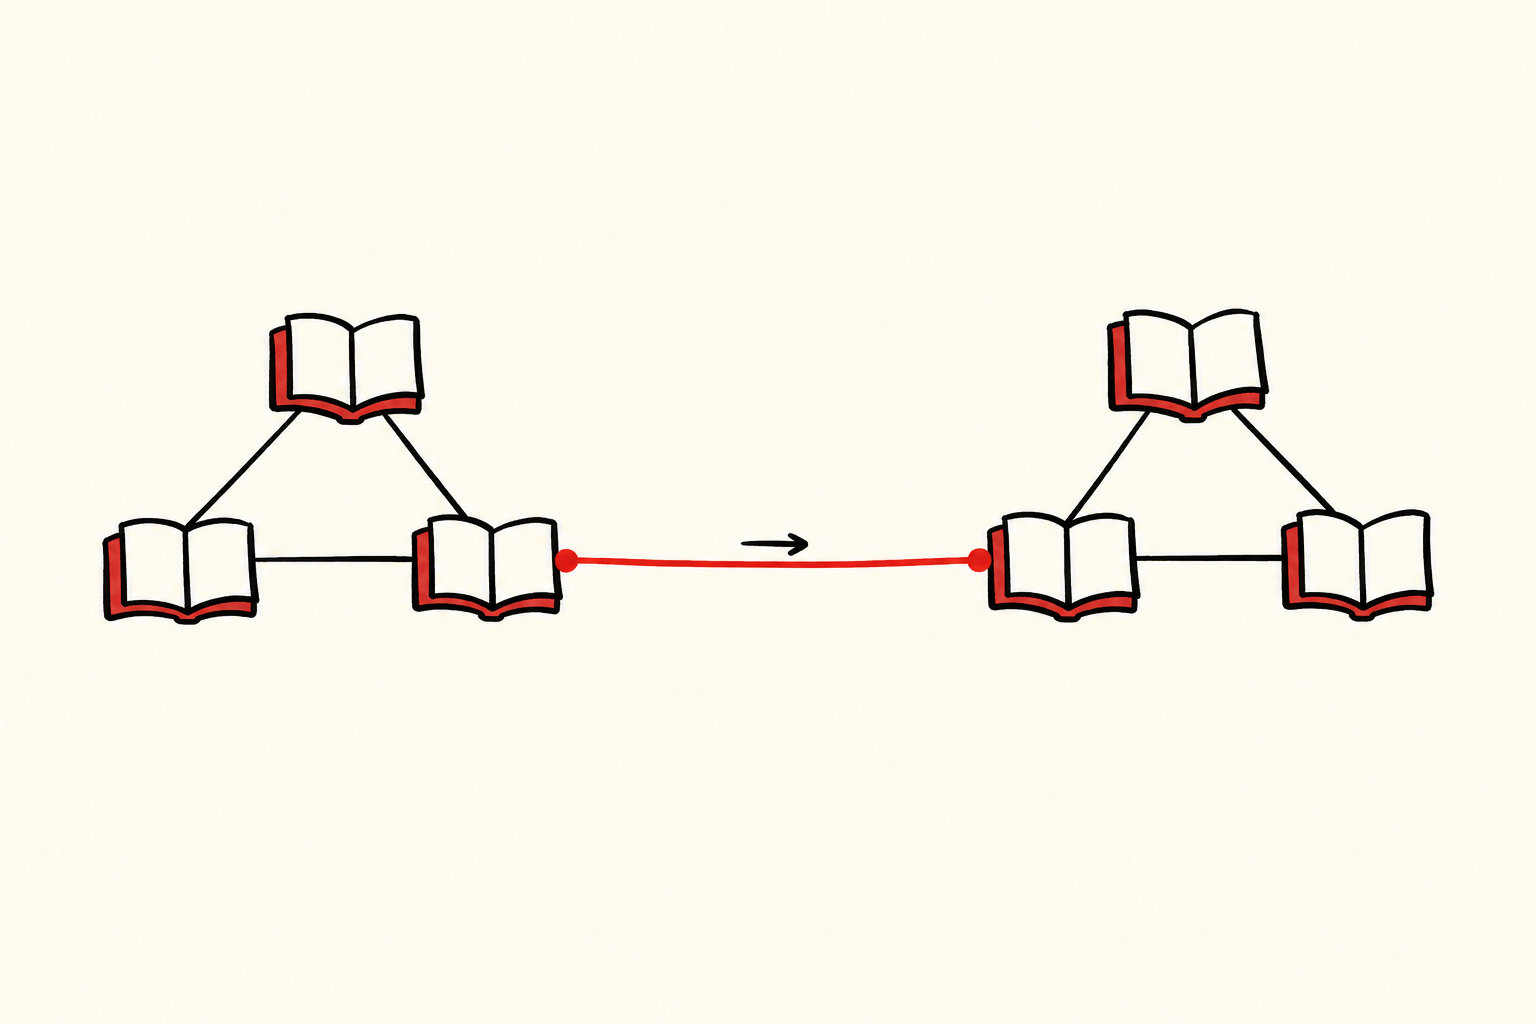
Hãy hình dung sáu ngân hàng chia thành hai nhóm, mỗi nhóm ba ngân hàng. Trong mô hình cố ý đơn giản hóa này, mỗi cặp có thứ tự gồm hai ngân hàng khác nhau là một tuyến thanh toán trực tiếp có thể tồn tại: sáu nhân năm bằng 30. Cả sáu tuyến có hướng trong mỗi nhóm đều hoạt động. Không tuyến nào giữa hai nhóm hoạt động và không cho phép chuyển tiếp qua trung gian. Như vậy có 12 trên 30 tuyến được mở, tương đương 40%.
Bây giờ mở thêm một tuyến một chiều từ một ngân hàng thuộc nhóm thứ nhất tới một ngân hàng thuộc nhóm thứ hai. Số ngân hàng tham gia vẫn là sáu. Số tuyến được mở tăng lên 13 trên 30, khoảng 43,3%. Thay đổi này không tự động mở mọi cặp liên nhóm; điều đó đòi hỏi giả định khác.
Đây là mô hình về quyền và các quan hệ sử dụng được, không phải sơ đồ GCUL. Hệ thống thực tế có thể cho phép chuyển tiếp hoặc những dịch vụ khác làm thay đổi phép tính. Điều quan trọng là nêu rõ các khả năng đó trước khi tính lợi ích.
Đo bản đồ bằng công việc nó phục vụ
Giả sử một mẫu cố định gồm 1.000 khoản thanh toán dự định thực hiện. Trong đó, 700 khoản dùng 12 tuyến ban đầu, 200 khoản dùng tuyến mới mở và 100 khoản dùng các tuyến khác chưa được hỗ trợ. Giả định mọi khoản đều đáp ứng toàn bộ điều kiện còn lại và các tuyến đã mở hoạt động trong suốt thử nghiệm.
Mạng lưới ban đầu phục vụ được 70% mẫu; sau khi mở rộng là 90%. Chỉ thêm một tuyến làm tỷ lệ cặp có thể sử dụng tăng khoảng 3,3 điểm phần trăm, nhưng làm độ phủ theo số khoản thanh toán tăng 20 điểm phần trăm. Cả hai số đều đúng. Chúng trả lời các câu hỏi khác nhau.
Phân biệt này có thể cải thiện kế hoạch triển khai. Xếp hạng các tuyến dự định bổ sung theo số khoản thanh toán hiện có mà chúng sẽ phục vụ được, rồi so sánh công sức triển khai và chi phí duy trì. Mở một quan hệ được dùng nhiều có thể giá trị hơn mở vài quan hệ hiếm khi được dùng. Đây là phương pháp xác định ưu tiên, không phải khẳng định rằng thanh toán tập trung ở một thị trường cụ thể.
Báo cáo riêng số lượng và giá trị thanh toán. Một tuyến xử lý nhiều khoản nhỏ và một tuyến xử lý ít khoản lớn có thể cần mức ưu tiên khác nhau. Giữ các yêu cầu chưa được hỗ trợ trong mẫu tính tỷ lệ, thay vì chỉ chọn mẫu sau khi biết tuyến nào hoạt động.
Thử tuyến quan trọng nhất
Với mẫu không đổi, nếu tuyến mới ngừng hoạt động, độ phủ giảm từ 90% về 70%. Số tổ chức vẫn là sáu. Vì thế, tiêu đề về số bên tham gia có thể che khuất thay đổi đáng kể trong ích lợi đối với khách hàng.
Thử nghiệm nên giữ nguyên mẫu khi kiểm tra người nhận không khả dụng, ngoài khung giờ hoạt động và những điều kiện liên quan khác. Ghi lại từng yêu cầu dùng dịch vụ đề xuất, cần tuyến thay thế hay vẫn chưa hoàn thành. Tuyến thay thế thành công là kết quả có ích cho khách hàng và đáng ghi nhận; không nên âm thầm coi đó là bằng chứng về tính khả dụng của tuyến đề xuất.
Bằng chứng hữu ích tiếp theo là bản đồ người nhận gắn với hoạt động thanh toán có tính đại diện, công khai cả giả định và trường hợp thất bại. Kênh phân phối rộng tạo ra cơ hội. Chứng minh những quan hệ nào trở nên sử dụng được là cách biến cơ hội đó thành dịch vụ.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.