代幣化存款需要一張收款方地圖
六家銀行的假設示例說明:打通一條有用的支付路徑,可能比新增一家參與機構更重要。
分析 | 2026年10月17日
Jack Henry10月16日宣布計畫透過Google Cloud Universal Ledger支援代幣化存款。
更廣的分發管道帶來第二個問題:哪些支付因此變得可行?Open Market Notes建議,按照方案實際能夠服務的付款方與收款方關係來評估推廣效果。下文計算均為虛構的規劃示例,不是對客戶活動、採用情況或任何服務商網路涵蓋率的估計。
Google將其列為預覽版。
我們沒有測試已公布的整合。Google技術文件描述的是其服務,不能證明某家銀行已經部署了什麼。
統計真正可用的關係
Google的轉帳文件要求發送方具備付款角色,接收方具備收款角色。
在我們提出的評估中,一條路徑指某個指定付款方能夠在預期條件下,將約定資產發給某個指定收款方。僅憑整合名單上的銀行名稱,無法填出這張地圖。應按具體用途核實實際帳戶、資產、金額與服務時段。這些是建議核查的事項,並非斷言已公布的產品存在相應限制。
兩個方向應分別記錄。證明一方能付款給另一方,本身並不能證明反向支付也可行。還要區分直接支援的支付與藉助其他服務完成的替代方案。替代方案可能很有用,但新增步驟應當清楚可見。
六家銀行並不能說明全部情況
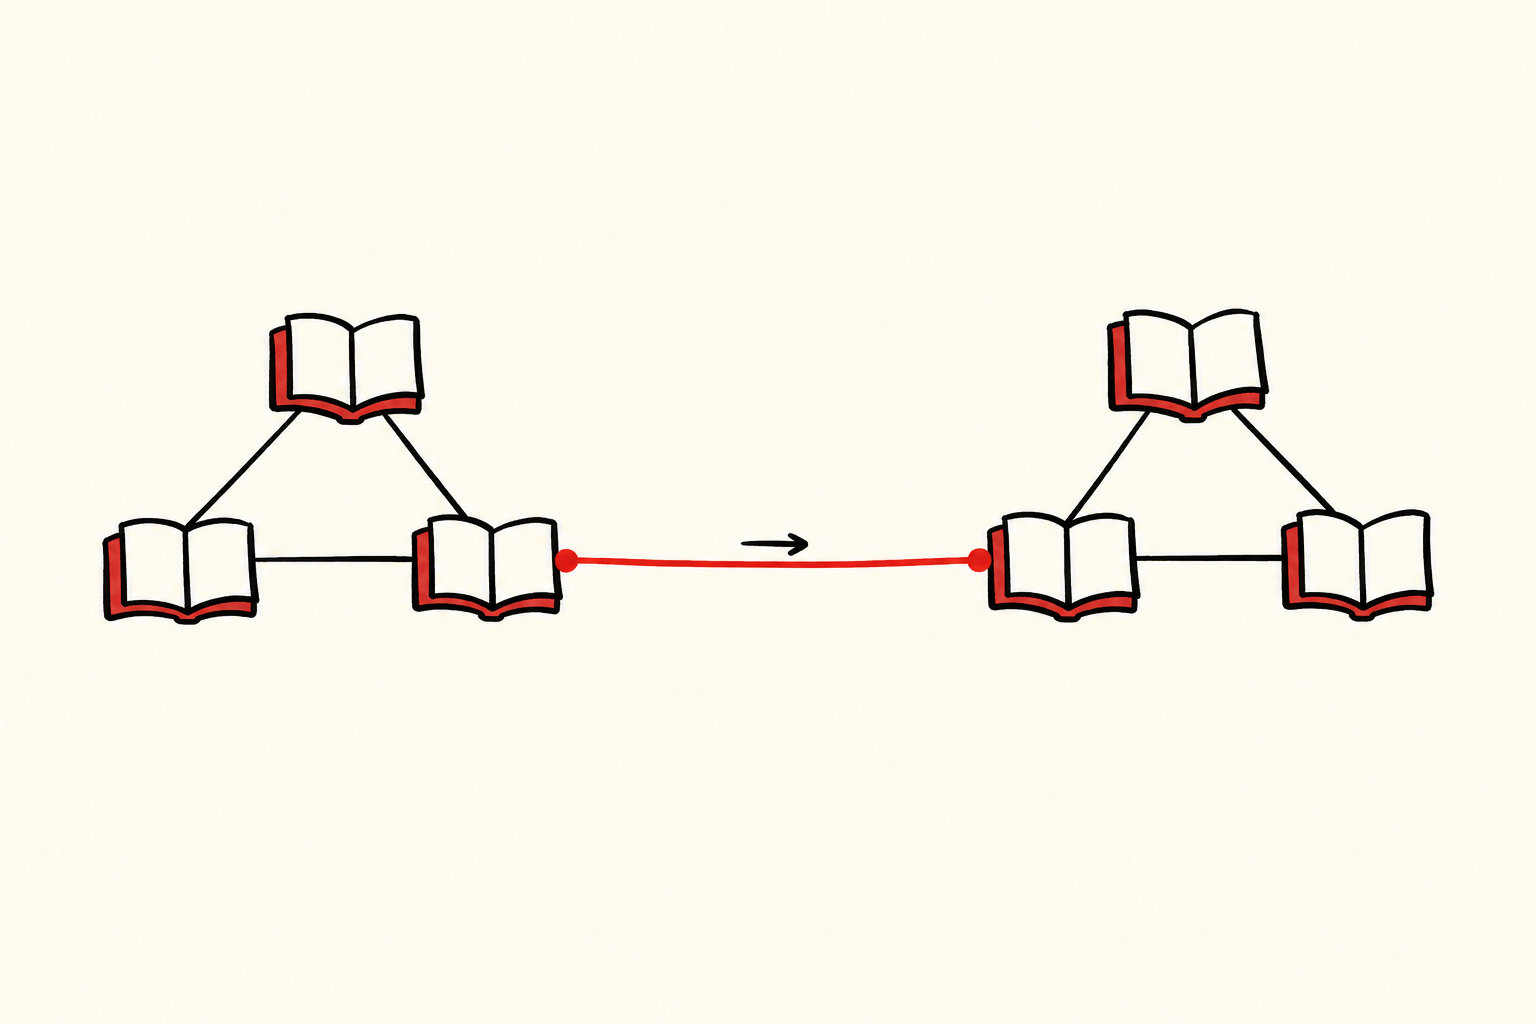
設想六家銀行,分為兩組,每組三家。在這個刻意簡化的模型中,每一對不同銀行的有向組合,都是一條可能的直接支付路徑:六乘五,共30條。每組內部的六條有向路徑全部可用;兩組之間沒有可用路徑,並且不允許透過中介轉送。因此,可用路徑為30條中的12條,即40%。
現在,新增一條從第一組某家銀行通向第二組某家銀行的單向路徑。參與銀行仍為六家,可用路徑增加到30條中的13條,約43.3%。這項改變不會自動打通所有跨組組合;那需要不同的假設。
這是關於權限與可用關係的模型,並非GCUL的網路圖。真實安排可能允許轉送或使用其他服務,從而改變計算結果。重點在於,先說明這些能力,再計算它們帶來的好處。
按實際服務的業務衡量地圖
假設固定樣本包含1,000筆擬執行支付。其中700筆使用最初的12條路徑,200筆使用新開通的路徑,100筆使用其他尚不支援的路徑。假定每筆支付都滿足其他全部條件,而且已開通路徑在整個測試期間均可用。
原網路可服務樣本中的70%,擴展後可服務90%。僅增加一條路徑,使所有可能組合中的可用比例只提高約3.3個百分點,卻讓按支付筆數計算的涵蓋率提高20個百分點。兩個數字都沒有錯,它們回答的是不同問題。
這種區分有助於制定推廣計畫。按新增能力能夠涵蓋多少既有支付,對候選路徑排序,再比較實施工作量與持續成本。打通一組高頻往來關係,可能比打通多組很少使用的關係更有價值。這是決定優先順序的方法,並非聲稱任何特定市場的支付活動具有集中性。
支付筆數與支付金額應分開報告。一條承載大量小額支付的路徑,與一條承載少量大額支付的路徑,可能需要不同的優先順序。尚不支援的指令也應保留在分母中,不要等弄清哪些路徑可用後,才反過來挑選樣本。
測試最重要的那條路徑
在樣本不變的情況下,若新路徑停用,涵蓋率便從90%降回70%。參與機構數量仍顯示為六家。因此,參與數量的標題可能掩蓋對客戶實用性的重大變化。
試點應保留同一批樣本,同時測試收款方不可用、服務時段關閉,以及與設計相關的其他條件。分別記錄每條指令是使用了擬議服務、需要替代路徑,還是仍未完成。替代路徑成功完成支付,也是值得記錄的客戶結果;但不應悄然變成擬議路徑始終可用的證據。
下一項有價值的證據,是一張與具代表性支付活動對應的收款方地圖,並公開假設與失敗情形。廣泛的分發管道創造機會;證明它讓哪些關係真正可用,才能把機會變成服務。
內容僅供參考,不構成投資、法律、稅務或財務建議。