代币化存款需要一张收款方地图
六家银行的假设示例说明:打通一条有用的支付路径,可能比新增一家参与机构更重要。
分析 | 2026年10月17日
Jack Henry10月16日宣布计划通过Google Cloud Universal Ledger支持代币化存款。
更广的分发渠道带来第二个问题:哪些支付因此变得可行?Open Market Notes建议,按照方案实际能够服务的付款方与收款方关系来评估推广效果。下文计算均为虚构的规划示例,不是对客户活动、采用情况或任何服务商网络覆盖率的估计。
Google将其列为预览版。
我们没有测试已公布的集成。Google技术文档描述的是其服务,不能证明某家银行已经部署了什么。
统计真正可用的关系
Google的转账文档要求发送方具备付款角色,接收方具备收款角色。
在我们提出的评估中,一条路径指某个指定付款方能够在预期条件下,将约定资产发给某个指定收款方。仅凭集成名单上的银行名称,无法填出这张地图。应按具体用途核实实际账户、资产、金额与服务时段。这些是建议核查的事项,并非断言已公布的产品存在相应限制。
两个方向应分别记录。证明一方能付款给另一方,本身并不能证明反向支付也可行。还要区分直接支持的支付与借助其他服务完成的替代方案。替代方案可能很有用,但新增步骤应当清楚可见。
六家银行并不能说明全部情况
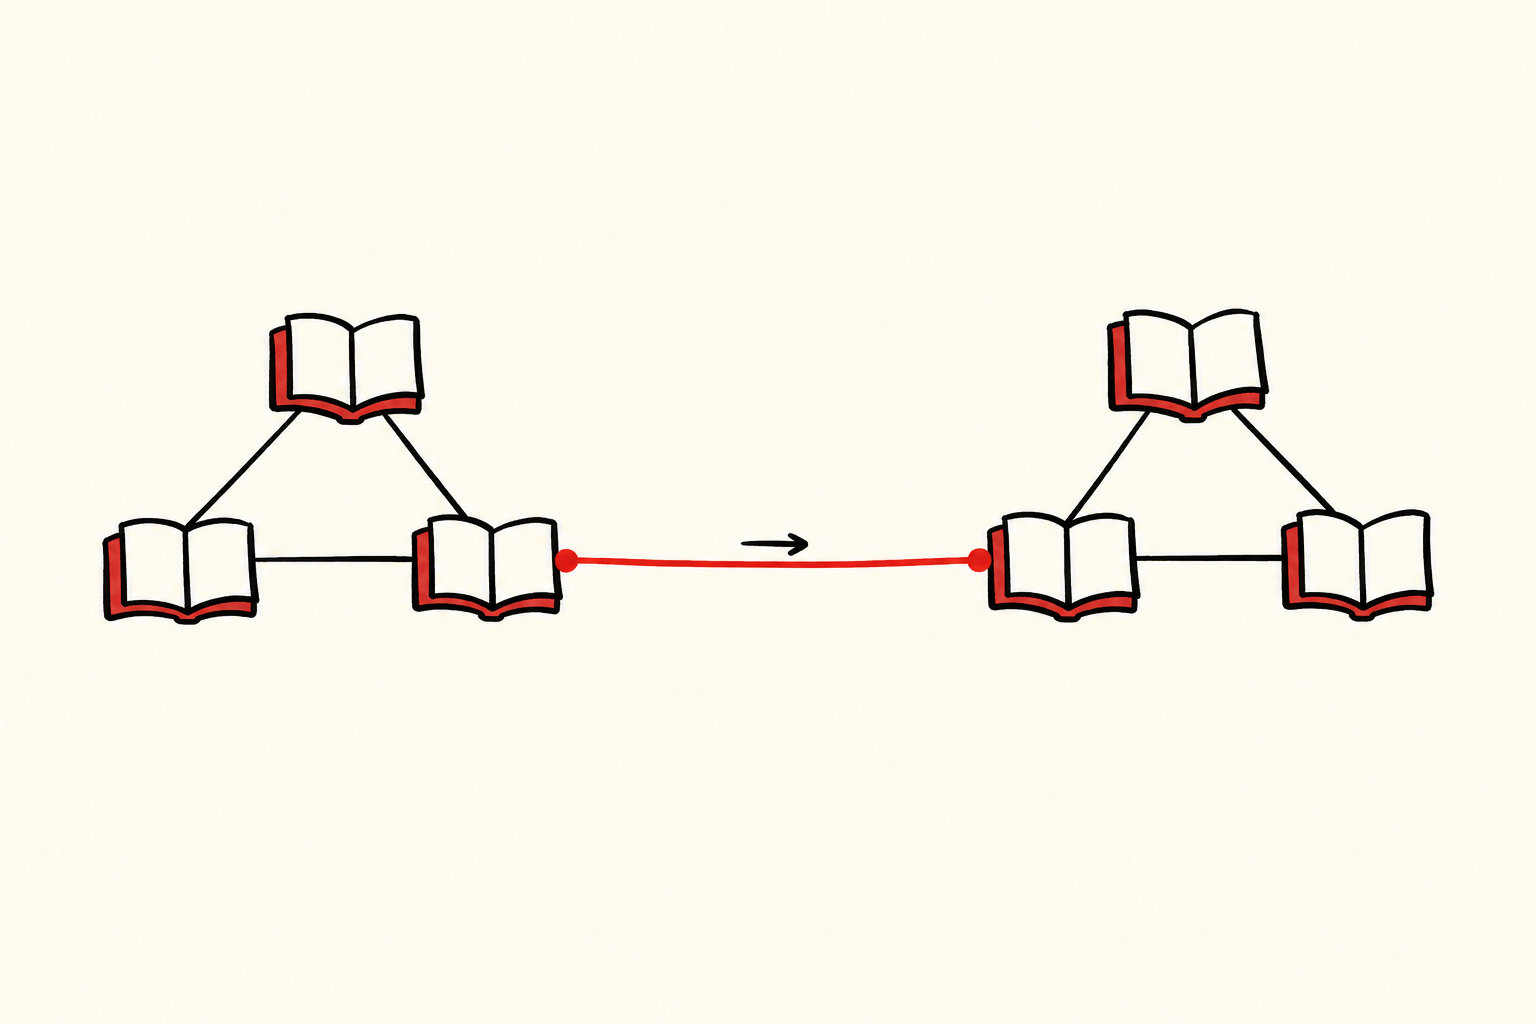
设想六家银行,分为两组,每组三家。在这个刻意简化的模型中,每一对不同银行的有向组合,都是一条可能的直接支付路径:六乘五,共30条。每组内部的六条有向路径全部可用;两组之间没有可用路径,并且不允许通过中介转发。因此,可用路径为30条中的12条,即40%。
现在,新增一条从第一组某家银行通向第二组某家银行的单向路径。参与银行仍为六家,可用路径增加到30条中的13条,约43.3%。这项改变不会自动打通所有跨组组合;那需要不同的假设。
这是关于权限与可用关系的模型,并非GCUL的网络图。真实安排可能允许转发或使用其他服务,从而改变计算结果。重点在于,先说明这些能力,再计算它们带来的好处。
按实际服务的业务衡量地图
假设固定样本包含1,000笔拟执行支付。其中700笔使用最初的12条路径,200笔使用新开通的路径,100笔使用其他尚不支持的路径。假定每笔支付都满足其他全部条件,而且已开通路径在整个测试期间均可用。
原网络可服务样本中的70%,扩展后可服务90%。仅增加一条路径,使所有可能组合中的可用比例只提高约3.3个百分点,却让按支付笔数计算的覆盖率提高20个百分点。两个数字都没有错,它们回答的是不同问题。
这种区分有助于制定推广计划。按新增能力能够覆盖多少既有支付,对候选路径排序,再比较实施工作量与持续成本。打通一组高频往来关系,可能比打通多组很少使用的关系更有价值。这是确定优先级的方法,并非声称任何特定市场的支付活动具有集中性。
支付笔数与支付金额应分开报告。一条承载大量小额支付的路径,与一条承载少量大额支付的路径,可能需要不同的优先级。尚不支持的指令也应保留在分母中,不要等弄清哪些路径可用后,才反过来挑选样本。
测试最重要的那条路径
在样本不变的情况下,若新路径停用,覆盖率便从90%降回70%。参与机构数量仍显示为六家。因此,参与数量的标题可能掩盖对客户实用性的重大变化。
试点应保留同一批样本,同时测试收款方不可用、服务时段关闭,以及与设计相关的其他条件。分别记录每条指令是使用了拟议服务、需要替代路径,还是仍未完成。替代路径成功完成支付,也是值得记录的客户结果;但不应悄然变成拟议路径始终可用的证据。
下一项有价值的证据,是一张与代表性支付活动对应的收款方地图,并公开假设与失败情形。广泛的分发渠道创造机会;证明它让哪些关系真正可用,才能把机会变成服务。
内容仅供参考,不构成投资、法律、税务或财务建议。