Nạp trước bằng stablecoin giúp điều chuyển vốn, còn thời điểm nhận tiền phụ thuộc khâu chi trả
Thí điểm Visa tại APAC đổi cách cấp vốn cho thanh toán, không đổi tiền người nhận nhận được. Hiệu quả nằm ở cả quy trình.
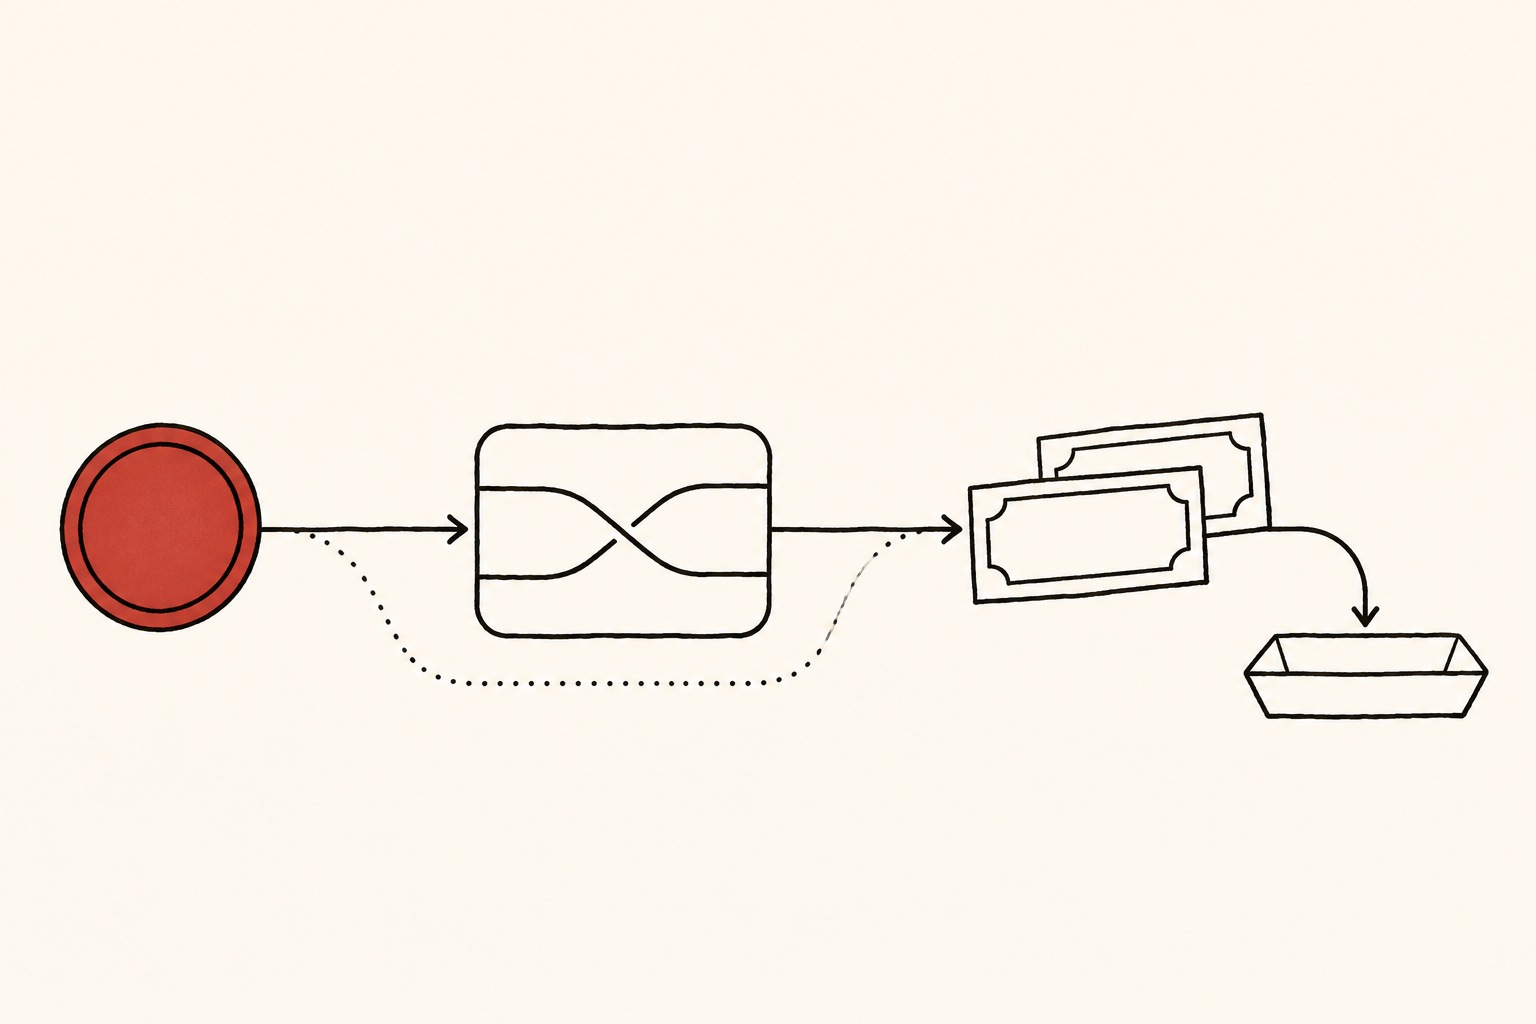
Sai lầm dễ mắc nhất với thanh toán stablecoin là đồng nhất việc gửi vốn bất cứ lúc nào với việc người thụ hưởng nhận được tiền bất cứ lúc nào. Công bố châu Á–Thái Bình Dương ngày 18/11 của Visa đưa ra trường hợp cụ thể: thí điểm dtcpay dùng stablecoin để nạp trước cho khoản chi trả xuyên biên giới bằng tiền pháp định qua Visa Direct. Người nhận vẫn nhận tiền pháp định. Công bố Visa APAC
Thay đổi nằm ở đầu cấp vốn của nhà cung cấp thanh toán, không phải yêu cầu mọi người nhận học dùng ví. Câu hỏi thực tế không chỉ là blockchain có nhanh hơn không, mà cấp vốn, chuyển đổi, quyết toán và ghi có có tạo thành quy trình giải thích được, phục hồi được và đối soát được hay không.
Công bố gần nhau không xác lập một tuyến duy nhất
Visa gọi dtcpay là thí điểm, giao dịch vụ tài sản số cho đối tác có giấy phép độc lập và giới hạn khả dụng theo điều kiện khách hàng, địa lý. Phạm vi thí điểm Triple-A công bố riêng việc xử lý stablecoin, chuyển đổi tiền tệ, sàng lọc tuân thủ và hỗ trợ quyết toán cho khách Visa Direct đủ điều kiện; người nhận nhận nội tệ. Công bố Triple-A
Hai thông báo cho thấy ngành đang xây đầu vào vốn bằng stablecoin. Chúng không xác nhận thí điểm dtcpay nhất thiết đi qua Triple-A. Vẽ hai bên thành một chuỗi sẽ biến quan hệ nhà cung cấp chưa công bố thành sự thật.
Mỹ cũng không còn ở cùng giai đoạn thử nghiệm. Ngày 15/10, Inyo công bố đưa khả năng nạp trước bằng USDC của Visa Direct vào vận hành thương mại qua API hiện có. Công bố Inyo Điều đó chứng minh một triển khai đã vận hành, không chứng minh mọi thị trường, tài sản và cách nhận tiền tại APAC đã mở đồng thời. Thí điểm, thông báo dịch vụ và vận hành thực tế là ba trạng thái riêng.
Phát hành và quy đổi cung cấp thanh khoản, không thay mạng chi trả
Cũng ngày 18/11, DBS và Circle công bố cho tổ chức đủ điều kiện trực tiếp phát hành và quy đổi USDC qua DBS, với quyết toán USD–USDC liên tục trong quy trình này. Công bố DBS
Đây là tầng thanh khoản để tổ chức vào hoặc ra khỏi stablecoin, không phải chặng chi trả đã xác nhận của các thỏa thuận Visa. Phát hành giải quyết cách USD trở thành stablecoin; quy đổi giải quyết chiều quay về USD. Trả nội tệ cho người ở nước khác còn cần chuyển đổi, điều kiện người nhận và cơ chế giao tiền tại địa phương.
Các năng lực có thể bổ trợ nhau ở cấp ngành mà chưa tích hợp. Quyết toán USD–USDC liên tục cho tổ chức không có nghĩa mọi ngân hàng nhận đều ghi có tức thời cả ngày đêm.
Nạp trước đổi thời điểm và nơi giữ vốn, không biến mất
Nạp trước là chuẩn bị tiền khả dụng trước khi thực hiện chi trả. Stablecoin có thể cho phép chuyển vốn sát lúc cần hơn, giảm một phần tiền đặt sẵn. Nhưng đơn vị vận hành vẫn phải có hoặc mua tài sản, có hạn mức khả dụng sau chuyển đổi và giữ khả năng xử lý ngoại lệ.
Vì vậy, không thể chỉ nhìn số dư một tài khoản ngân hàng giảm để kết luận hiệu quả vốn tăng. Nếu cùng số tiền nằm trong ví, tại bên chuyển đổi hoặc tài khoản chờ xử lý, nó chỉ đổi chỗ. Cải thiện thật phải là cần ít vốn tổng cộng hơn cho cùng khối lượng thanh toán hoàn tất, mà không đổi lấy tỷ lệ thất bại cao hoặc thời gian hoàn tiền dài.
Chi phí cũng không chỉ là phí blockchain. Mua tài sản, lưu ký, chênh lệch tỷ giá, dự phòng thanh khoản, xử lý thủ công và hoàn tiền đều ảnh hưởng kết quả. Đây là khung đánh giá, không phải khẳng định công bố nào đã chứng minh mức tiết kiệm cụ thể.
Ít nhất bốn trạng thái hoàn thành
Đây là mô hình vận hành chung, không phải mô tả hệ thống nội bộ của đối tác nào.
Thứ nhất, đã nhận vốn. Xác nhận giao dịch trên chuỗi chỉ chứng minh tài sản tới địa chỉ hoặc tài khoản, chưa tự tạo số dư có thể chi trả.
Thứ hai, vốn đã khả dụng. Kiểm tra tài sản hỗ trợ, sàng lọc và điều kiện chuyển đổi cần được đáp ứng trước khi có số dư bằng đồng tiền đã thỏa thuận. Báo giá hết hạn và khấu trừ phí ảnh hưởng số tiền ròng.
Thứ ba, khoản thanh toán đã tới nơi. Mạng nhận lệnh khác với người thụ hưởng thực sự được ghi có. Sản phẩm cần phân biệt đang xử lý với có xác nhận phía nhận, thay vì gộp mọi bước trung gian thành thành công.
Thứ tư, sổ sách đã khớp. Bộ phận tài chính cần liên kết hồ sơ cấp vốn, chuyển đổi, mã thanh toán, phí và kết quả nhận. Mã giao dịch trên chuỗi không giải thích mọi bút toán tiền pháp định; sao kê ngân hàng cũng không tự giải thích chuyển động stablecoin.
Phân tách này làm cam kết dịch vụ chính xác hơn. Có thể nhận vốn liên tục không có nghĩa mọi tuyến đều có thời gian ghi có cuối cùng giống nhau.
Bài kiểm tra bắt đầu khi đổi tiền xong nhưng chi trả chưa xong
Nếu stablecoin đã nhận và chuyển đổi, nhưng tài khoản thụ hưởng không nhận được vì thông tin hoặc hạn chế phía sau, hoàn lại tài sản gốc hay tiền pháp định? Dùng tỷ giá nào, ai chịu phí, khi nào giải phóng số dư? Công bố không giải quyết các điều khoản này, nên không thể tự tạo bảo đảm thay cho bên nào.
Tình huống hết thời gian chờ nhưng không rõ kết quả còn khó hơn: thanh toán có thể đã hoàn tất. Gửi lại mù quáng có thể trả trùng; luôn chờ lại kéo dài vốn bị giữ. Quy trình đáng tin cần mã yêu cầu truy vết được, truy vấn trạng thái, chống gửi trùng và hồ sơ đầy đủ để xử lý thủ công. Đây là yêu cầu thiết kế cần kiểm tra, không phải danh sách tính năng đã xác minh.
Nạp trước stablecoin có thể mở rộng cửa sổ điều chuyển vốn và giảm dự trữ không cần thiết. Nó không giao trách nhiệm thanh toán truyền thống cho một giao dịch blockchain. Chỉ khi chuyển đổi, giao tiền, phục hồi và đối soát nối kín, nhà cung cấp mới biết mình đạt hiệu quả hay chỉ đi nhanh hơn vào trạng thái chờ.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.