國債賣出之後,交易商的承接空間何時釋放
理解國債市場的承接能力,需要追蹤義務持續多久,而不能把成交周轉直接視為資源釋放。
2026年10月30日,美聯儲工作人員研究發現,發行相關客戶融資的影響比庫存影響更持久。這是歷史分析,並非目前承接能力讀數。研究原文
這項觀察提出了一個值得細查的問題:一筆證券交易結束時,與它相關的其他承諾是否也已結束?閱讀美國資本市場,不能只看某次發行賣出多少、交易商隨後賣得多快,還需要知道各項義務何時開始、依什麼條件終止。成功成交是一條紀錄,資源重新可以使用則需要另一組證據。
紐約聯儲將一級交易商描述為其交易對手,並說明其國債拍賣投標要求。制度背景 在這樣的中介角色下,交易完成與資源釋放之間的區別值得討論。下文是Open Market Notes提出的分析框架,並不是對研究結論的進一步實證擴展。
沿著同一批證券繼續觀察
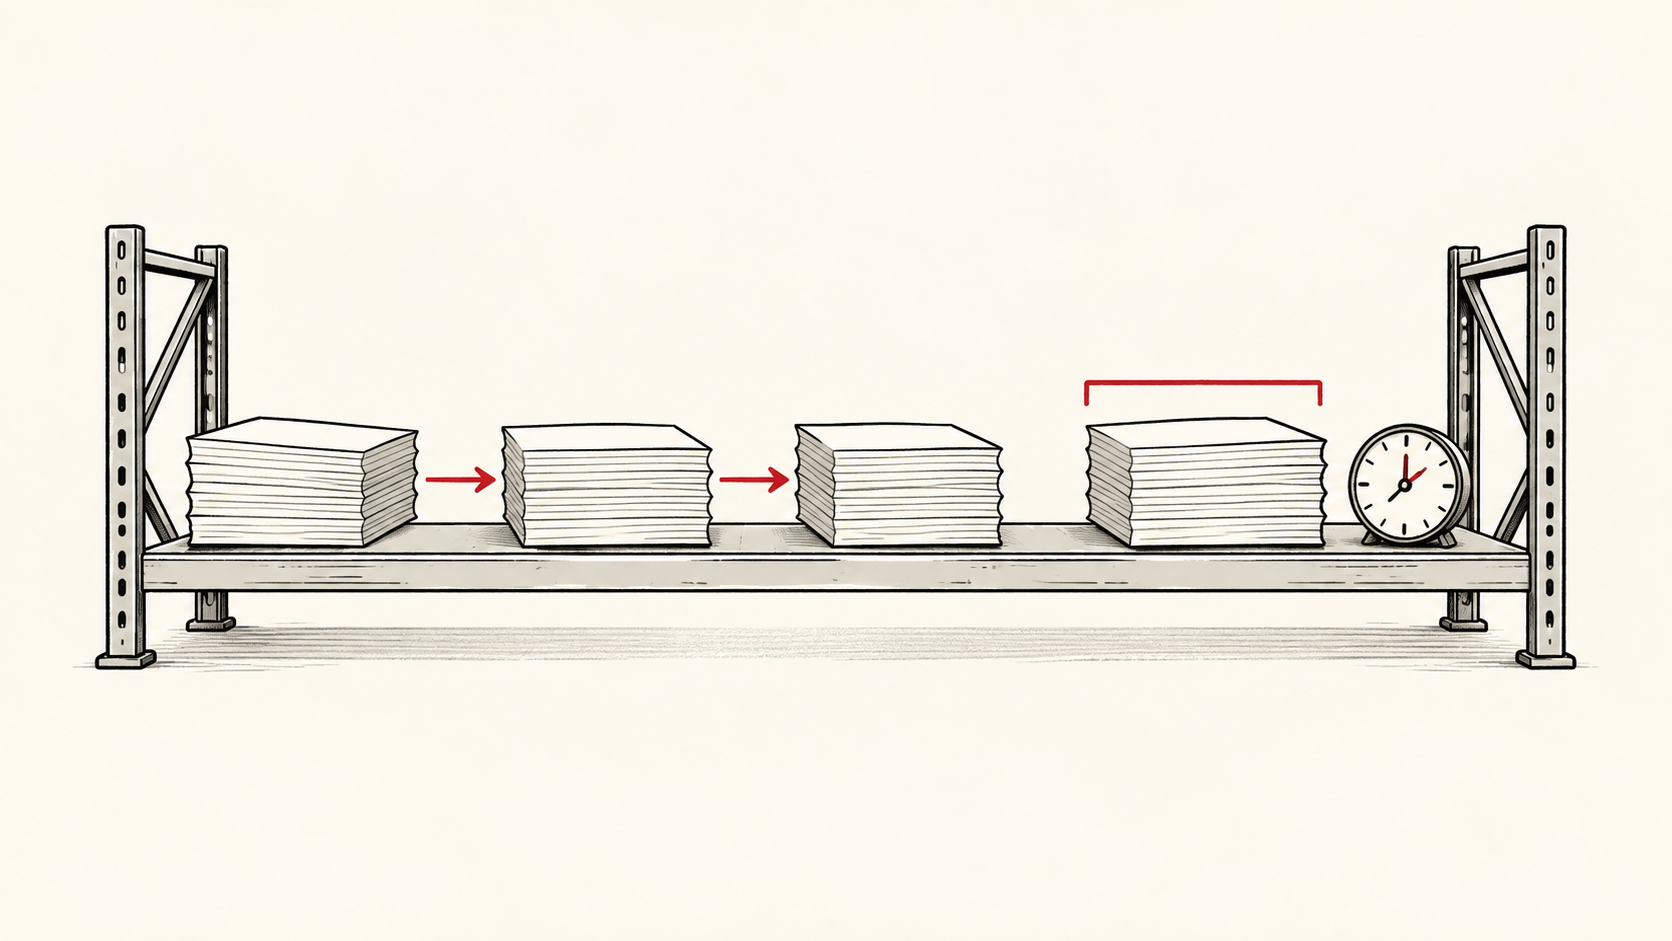
設想一個純屬舉例的交易業務:星期一接收一批債券,到星期三全部賣出。如果紀錄在星期三截止,分銷工作已經完成。再假設另有一項協議,要為某位買家的持倉提供支持,直到下星期一結束。後者應當單獨列入紀錄,擁有自己的終止條件。它的存在不代表先前銷售無效,而是說明銷售結果與持續服務回答了不同的問題。
有用的紀錄應當沿著同一發行批次,追蹤分配、交割、後續銷售以及相關承諾的結束。這不是把所有交易腿簡單相加,以得到一個更大的數字。某些項目可能只是同一融資安排的兩面,必須先統一會計邊界。真正需要解釋的是:哪些交易已經完成,哪些資源仍被後續義務占用。
這會改變周轉率的讀法。一個部門可能以更少的可見庫存完成更多證券交易,同時為客戶承擔更多持續服務。也可能因為每筆業務確實耗時更短,從而處理更多數量。兩種情況都能產生好看的業務量,但只有後一種必然意味著被測量的那項資源釋放得更快。僅憑成交額,無法判斷是哪一種。
更細的觀察還應保留同一批業務的身分。今天新增的義務與昨天結束的義務相抵後,總餘額可能沒有變化,但業務內部已經發生明顯更替。只看淨額,會丟失這種更替的速度與條件;只看總流量,又可能忽略尚未結束的存量。兩份紀錄需要互相解釋,而不是競爭成為唯一指標。
把金額與持續時間放在一起
作為管理上的思想實驗,可以比較兩項其他條件相同、金額均為100單位的承諾:一項持續一天,另一項持續十天。起始金額一樣,第二項卻會與更多後續業務機會重疊。用金額乘以持續天數,可以先把這種差異畫出來。它只是描述工具,不是監管資本公式,也不意味著各種風險都線性消耗資源。
不同約束也未必同時解除。風險限額、交割窗口與客戶服務義務可能各有時點。因此,在把某個指標稱為「承接能力」之前,需要先說明它要支持哪項決定。今天是否能再接一筆交易,與能否在繁忙的一週內繼續支持某個客戶,所要求的空間並不完全相同。
平均數尤其容易掩蓋關鍵的重疊。即使各項承諾通常都按時結束,幾個較大的業務批次仍可能集中共存於一個狹窄窗口。反過來,較大的未結餘額也可能有穩定資源和清晰期限相匹配。餘額增加本身不足以證明壓力;只有把支持它的資源時點、靈活性與約束條件放在一起,才有解釋力。
先比較解釋,再判斷業務變化
如果業務量增加而報表庫存下降,一種解釋是分銷效率改善;另一種是工作轉入其他服務或統計類別;還可能是客戶構成、單筆規模發生變化。這些解釋不能互相替代,單個季末截面也無法自行選出正確答案。
較穩妥的比較應固定觀察窗口與組織邊界,再區分新承諾、已完成承諾以及分類調整。分析者可以追問:同類業務在不同環境中,是否以相似速度釋放資源?比較期是否恰好由特別容易處理的業務主導?這是建議採用的研究方法,而不是聲稱某家交易商沒有做到。
其中還存在商業取捨。持續服務會占用資源,但仍可能值得提供。評價它,需要把服務收益、尚未結束的義務以及因此放棄的其他機會放在一起,而不能把「持續存在」本身當成缺點。同樣,業務增長很快,也不能獨自回答還可以接受多少額外業務。
這項研究提供了一個重新審視義務生命週期的理由,並沒有給出市場的即時上限或債券價格方向。對承接空間有說服力的描述,應當能夠解釋資源如何進入、什麼真正結束,以及兩次報表日期之間仍有哪些服務在繼續。只有補齊這段過程,熱鬧的交易量才有可能成為關於剩餘空間的可靠判斷。
內容僅供參考,不構成投資、法律、稅務或財務建議。