国债卖出之后,交易商的承接空间何时释放
理解国债市场的承接能力,需要跟踪义务持续多久,而不能把成交周转直接视为资源释放。
2026年10月30日,美联储工作人员研究发现,发行相关客户融资的影响比库存影响更持久。这是历史分析,并非当前承接能力读数。研究原文
这项观察提出了一个值得细查的问题:一笔证券交易结束时,与它相关的其他承诺是否也已结束?读美国资本市场,不能只看某次发行卖出多少、交易商随后卖得多快,还需要知道各项义务何时开始、依什么条件终止。成功成交是一条记录,资源重新可以使用则需要另一组证据。
纽约联储将一级交易商描述为其交易对手,并说明其国债拍卖投标要求。制度背景 在这样的中介角色下,交易完成与资源释放之间的区别值得讨论。下文是Open Market Notes提出的分析框架,并不是对研究结论的进一步实证扩展。
沿着同一批证券继续观察
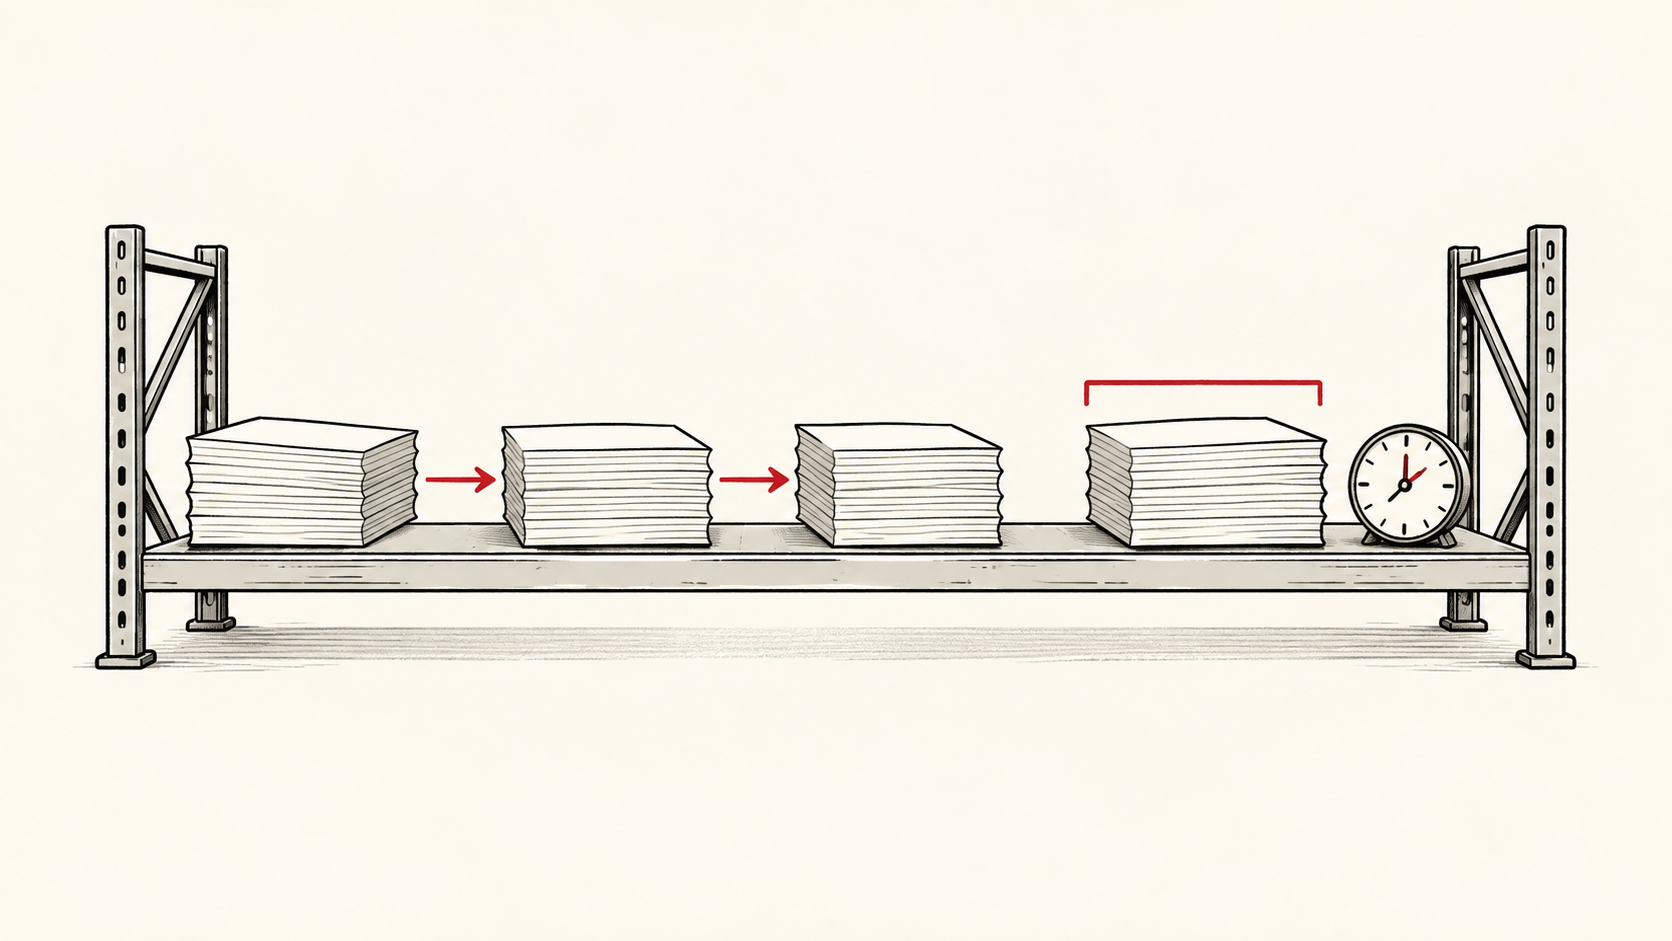
设想一个纯属举例的交易业务:星期一接收一批债券,到星期三全部卖出。如果记录在星期三截止,分销工作已经完成。再假设另有一项协议,要为某位买家的持仓提供支持,直到下星期一结束。后者应当单独列入记录,拥有自己的终止条件。它的存在不代表先前销售无效,而是说明销售结果与持续服务回答了不同的问题。
有用的记录应当沿着同一发行批次,追踪分配、交割、后续销售以及相关承诺的结束。这不是把所有交易腿简单相加,以得到一个更大的数字。某些项目可能只是同一融资安排的两面,必须先统一会计边界。真正需要解释的是:哪些交易已经完成,哪些资源仍被后续义务占用。
这会改变周转率的读法。一个部门可能以更少的可见库存完成更多证券交易,同时为客户承担更多持续服务。也可能因为每笔业务确实耗时更短,从而处理更多数量。两种情况都能产生好看的业务量,但只有后一种必然意味着被测量的那项资源释放得更快。仅凭成交额,无法判断是哪一种。
更细的观察还应保留同一批业务的身份。今天新增的义务与昨天结束的义务相抵后,总余额可能没有变化,但业务内部已经发生明显更替。只看净额,会丢失这种更替的速度与条件;只看总流量,又可能忽略尚未结束的存量。两份记录需要互相解释,而不是竞争成为唯一指标。
把金额与持续时间放在一起
作为管理上的思想实验,可以比较两项其他条件相同、金额均为100单位的承诺:一项持续一天,另一项持续十天。起始金额一样,第二项却会与更多后续业务机会重叠。用金额乘以持续天数,可以先把这种差异画出来。它只是描述工具,不是监管资本公式,也不意味着各种风险都线性消耗资源。
不同约束也未必同时解除。风险限额、交割窗口与客户服务义务可能各有时点。因此,在把某个指标称为“承接能力”之前,需要先说明它要支持哪项决定。今天是否能再接一笔交易,与能否在繁忙的一周内继续支持某个客户,所要求的空间并不完全相同。
平均数尤其容易掩盖关键的重叠。即使各项承诺通常都按时结束,几个较大的业务批次仍可能集中共存于一个狭窄窗口。反过来,较大的未结余额也可能有稳定资源和清晰期限相匹配。余额增加本身不足以证明压力;只有把支持它的资源时点、灵活性与约束条件放在一起,才有解释力。
先比较解释,再判断业务变化
如果业务量增加而报表库存下降,一种解释是分销效率改善;另一种是工作转入其他服务或统计类别;还可能是客户构成、单笔规模发生变化。这些解释不能互相替代,单个季末截面也无法自行选出正确答案。
较稳妥的比较应固定观察窗口与组织边界,再区分新承诺、已完成承诺以及分类调整。分析者可以追问:同类业务在不同环境中,是否以相似速度释放资源?比较期是否恰好由特别容易处理的业务主导?这是建议采用的研究方法,而不是声称某家交易商没有做到。
其中还存在商业取舍。持续服务会占用资源,但仍可能值得提供。评价它,需要把服务收益、尚未结束的义务以及因此放弃的其他机会放在一起,而不能把“持续存在”本身当成缺点。同样,业务增长很快,也不能独自回答还可以接受多少额外业务。
这项研究提供了一个重新审视义务生命周期的理由,并没有给出市场的实时上限或债券价格方向。对承接空间有说服力的描述,应当能够解释资源如何进入、什么真正结束,以及两次报表日期之间仍有哪些服务在继续。只有补齐这段过程,热闹的交易量才有可能成为关于剩余空间的可靠判断。
内容仅供参考,不构成投资、法律、税务或财务建议。