英伟达的芯片销售背后,多了长期租约和信用风险
担保、算力采购承诺和直接租约不是同一种负债。拆开触发条件与到期时间,才能理解 NVIDIA 在 AI 基建中的新角色。
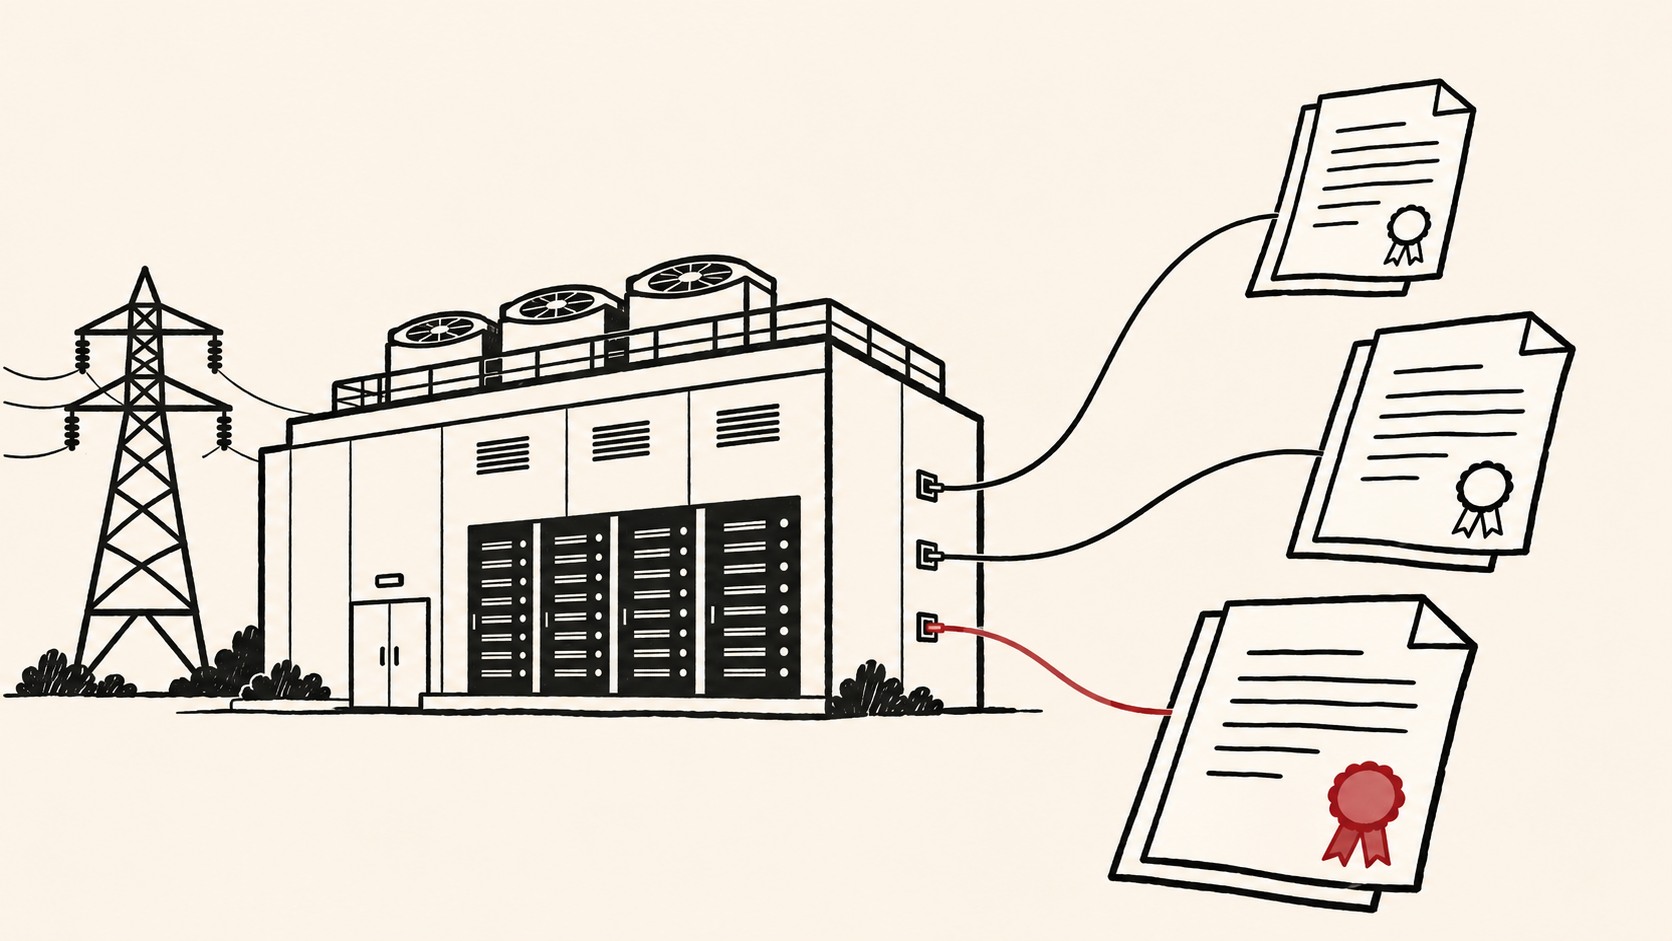
芯片卖出去,不等于承载它的机房已经具备土地、电力、融资与长期租户。NVIDIA 的最新披露显示,供应商正在参与解决这些问题,而分析重点也要从“卖了多少”延伸至“为了促成部署,承担了什么义务”。这不是把所有承诺加成一个吓人的数字,而是识别不同条件下现金会从谁流向谁。
本文依据 11 月 17 日的第三季度 CFO 说明及此前第二季度 10-Q。公司在最新说明中表示,第三季度 10-Q 计划在未来数周提交,因此本文不把业绩材料当作已经发布的完整季报。第三季度 CFO 说明
三种安排,三种触发方式
截至 10 月 25 日,披露列出 320 亿美元 neocloud 协议、1,180 亿美元担保最大总敞口,以及 740 亿美元尚未起租的数据中心租约。另有 280 亿美元云服务协议,与租约合计 1,020 亿美元。它们分列于不同表格,不应统称为已经借出的资金。承诺与担保表
Neocloud 指专门提供 AI 算力的云服务商。这类协议的逻辑是支持算力部署及使用,而非无条件担保其全部债务。最新披露要求合作方取得购买基础设施的融资,且算力部署、投入运营并获 NVIDIA 接受后,承诺才生效;条件未按时满足,金额或时间可能改变,部分承诺可能减少或取消。生效条件
这是一道前置门槛,不是商业风险的终点。机房通过验收,证明资源可交付,却不证明最终用户会长期以足够价格购买服务。融资风险、建设风险和使用率风险,必须逐段判断。
第二季度文件描述,合作方可将容量转售第三方,承诺随第三方或 NVIDIA 自身使用容量而下降;若不能成功出售约定容量,NVIDIA 承诺购买。第二季度 10-Q,承诺及风险因素 因而这类安排可以帮助项目获得可融资的收入基础,同时让设备供应商承担部分需求不足风险。它既不等于所有销量都是虚构,也不能仅凭芯片已销售就认定相关风险已经结束。
担保上限不是今天的现金损失
1,180 亿美元中,SB Energy 信用支持占 1,050 亿,neocloud 土地、电力和厂房担保占 35 亿,电力与系统信用支持占 95 亿。公司称尚未就担保支付款项。担保分项
SB Energy 部分随相关建筑完工、可投入服务而分阶段生效,首阶段预计在 2029 财年;它支持 OpenAI 的二十年租约,敞口随租金支付下降。第二季度文件还说明,保障仅覆盖定义内的部分租赁及电力付款,并非园区全部成本或租户所有义务;某些事件可使担保终止。阶段安排 保障边界
这里应分清三个数:合同允许的最大敞口、当前已经生效的敞口,以及考虑违约概率与回收后的损失。它们不是同义词。把上限当作当期损失会夸大风险;因尚未付款而视为没有风险,则忽略了长期信用承诺。
更值得关注的是期限错配。硬件产品会迭代,场地与电力安排却可能跨越多代设备。只要地点持续有经济价值,长期支持可能保护后续销售机会;若利用率或租户信用恶化,供应商承担的风险可能比某一代产品的销售周期更长。这是对合同结构的分析,不是对特定客户违约的预测。
直接签租约,风险不必等违约才出现
直接租约与担保不同:一旦按照合同起租,承租人需要履行约定,而不必先发生别人违约。NVIDIA 最新说明中的未起租租约期限最长二十年,预计从 2027 财年第四季度至 2033 财年陆续开始,未来可能转让其中部分。租约说明
“可能转让”与“已经解除义务”有本质区别。即使最终另有使用者,谁在转让完成前承担成本、是否仍保留责任,都影响风险。不能因为管理层有转让意图,就把直接租赁视作纯粹代签手续。
对数字也要做同口径校验。第二季度主表有 290 亿美元云服务、250 亿未起租租约,附加表另列 200 亿供第三方使用的未起租租约;三者相加为 740 亿,与最新说明引用的上季合计相符。第二季度分类 因此,直接拿本季租约 740 亿减去旧主表的 250 亿,会遗漏此前另列的部分。上述算术能提示分类边界,却不能代替逐项变动表,更不能证明所有变化都是新增签约。
同理,neocloud 承诺从此前 360 亿降至 320 亿,也不足以独立证明需求增强或风险解除。使用、修改与新增安排各自贡献多少,需要更细的衔接披露。第二季度担保合计 1,085 亿还已纳入八月签署的 SB Energy 事项,不应标成纯粹的七月末时点敞口。第二季度承诺及期后事项
真正该追踪的是义务如何退出
这些安排的经济作用,是把部分客户暂时不足的融资能力,与供应商希望扩大部署的利益连接起来。信用支持可以帮助项目推进,但不会凭空消除土地审批、电力接入或终端付费需求。风险只是有条件地重新分配。
后续判断应围绕三个出口:项目何时达到生效门槛;第三方实际使用与付款能否减少供应商义务;租约转让、信用改善或到期是否真正释放责任。还要留意相关性:同一轮算力需求走弱,可能同时影响设备采购、容量使用和租户履约,不能仅因法律形式不同就假定风险彼此独立。
NVIDIA 的新角色,不是简单从芯片公司变成银行,而是让产品销售与更长的基础设施承诺发生联系。季度营收回答产品卖得怎样;条件、期限与退出机制,才回答支持这些销售所承担的风险会留存多久。
内容仅供参考,不构成投资、法律、税务或财务建议。