NVIDIAのチップ販売を支える長期賃貸契約と信用リスク
保証、計算容量の購入約束、直接賃借は別の義務だ。金額だけでなく発動条件と期間を分けて読む。
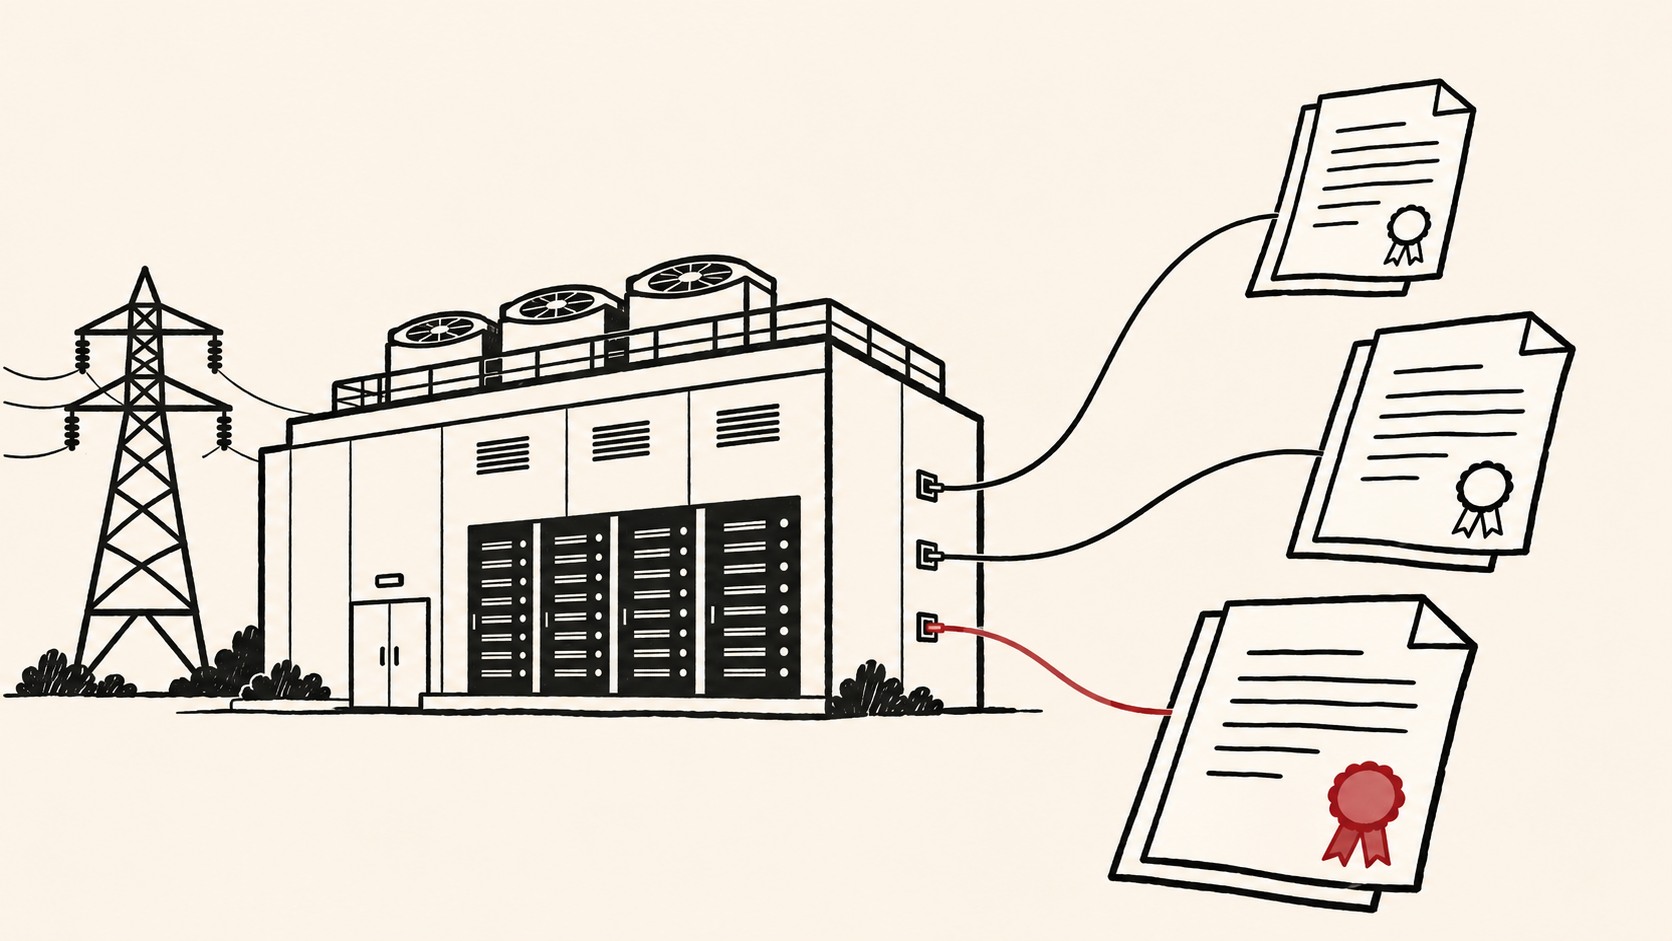
チップが売れても、設置先の建物に土地、電力、資金、長期の借り手がそろっているとは限らない。NVIDIAの最新開示は、供給者がその不足を補う役割を担っていることを示す。分析すべきなのは販売額だけでなく、導入を進めるために引き受けた義務だ。巨大な総額を作るより、どの条件で誰が誰に支払うかを識別したい。
本稿は11月17日の第3四半期CFO説明と、先に提出された第2四半期10-Qに基づく。会社は第3四半期10-Qを今後数週間で提出する予定としており、決算説明を公開済みの完全な四半期報告書とは扱わない。第3四半期CFO説明
三つの仕組みと三つの発動条件
10月25日時点で、neocloud契約は320億ドル、保証の最大総エクスポージャーは1,180億ドル、未開始のデータセンター賃貸借は740億ドル。別途クラウドサービス契約280億ドルがあり、サービスと賃貸借の合計は1,020億ドルになる。別々の表の数字であり、すべて貸し付け済み資金ではない。コミットメントと保証の表
NeocloudはAI計算能力に特化したクラウド事業者を指す。契約は容量の導入と利用を支えるもので、全債務の無条件保証ではない。最新説明では、相手がインフラ購入資金を調達し、容量が導入、稼働し、NVIDIAに受け入れられて初めて約束が有効になる。条件が期限内に満たされなければ時期や金額が変わり、一部は減額・解消され得る。有効化の条件
これは入口の条件であって、商業リスクの終点ではない。受け入れは容量の提供可能性を示すが、最終顧客が十分な価格で買い続けることまでは示さない。資金調達、建設、稼働率を分けて考える必要がある。
第2四半期資料では、相手が第三者へ容量を販売でき、第三者またはNVIDIAの利用に応じて約束が減少すると説明する。売れなかった約定容量はNVIDIAが購入する。第2四半期の約束とリスク要因 これは融資を得やすい収入基盤を作る一方、需要不足リスクの一部を機器供給者へ戻す仕組みと読める。売上が架空だと証明するものではなく、販売済みだから関連リスクも消えたと判断できるものでもない。
保証上限は現在の現金損失ではない
1,180億ドルの内訳はSB Energy信用支援1,050億、neocloudの土地・電力・建屋保証35億、電力・システム信用支援95億ドル。会社は保証に基づく支払いをまだ行っていないとしている。保証内訳
SB Energy支援は建物が完成し利用可能となる段階ごとに有効化し、最初は2029年度の見込みだ。OpenAIの二十年の賃貸借を支え、賃料支払いとともにエクスポージャーが減る。第2四半期資料は対象を定義された賃料・電力支払いの一部に限定し、敷地全体の費用や借り手の全義務ではないとする。一定の事象で終了する条件もある。段階的な開始 対象範囲
契約上の最大額、現在有効な額、債務不履行確率と回収を考慮した損失は別だ。上限を当期損失とみなせば過大評価になる。未払いを理由にリスクがないとみなせば、長期の信用約束を見落とす。
より重要なのは期間のずれだ。ハードウェアは世代交代するが、土地と電力は複数世代をまたぐ。生産性の高い立地は将来の販売機会を守り得る一方、稼働率や借り手の信用が悪化すると、供給者のリスクは一世代の製品販売期間より長く残り得る。これは構造からの推論であり、特定顧客の破綻予測ではない。
直接賃借は他人の不履行を待たない
直接の賃貸借では、契約に従って開始すると借り手は履行を求められ、他者の不履行を待つ必要がない。最新の未開始契約は最長二十年で、開始見込みは2027年度第4四半期から2033年度に及ぶ。一部を将来第三者へ譲渡する可能性もある。賃貸借の説明
譲渡する可能性と義務が解除済みであることは違う。最終的に別の利用者がいても、譲渡までの費用や残存責任は重要だ。譲渡意向だけで直接契約を無害な代行手続きと扱うことはできない。
比較範囲にも注意したい。第2四半期の主表にはクラウドサービス290億ドル、未開始賃貸借250億ドルがあり、追加表に第三者向け未開始賃貸借200億ドルが別記される。合計740億ドルは最新説明の前四半期合計と一致する。以前の分類 今回の賃貸借740億ドルを旧主表の250億ドルだけと比べれば別記分を落とす。この計算は分類上の注意を示すが、完全な増減明細ではなく、差額すべてが新規契約とは証明できない。
同様にneocloudの約束が360億から320億ドルへ減っただけでは、需要強化やリスク解消を証明できない。利用、条件変更、新規契約を分ける明細が必要だ。第2四半期の保証合計1,085億ドルには既に8月締結のSB Energy案件が含まれ、純粋な7月末時点の額とは呼べない。第2四半期の約束と後発事象
義務からの出口を追う
これらの構造は顧客の限られた資金力と、導入を広げたい供給者の利益を結び付ける。信用支援は計画を進めても、許認可、電力接続、料金を払う最終需要を生み出すわけではない。リスクは条件付きで再配分される。
注目点は三つだ。計画がいつ有効化の条件を満たすか。第三者の利用と支払いがNVIDIAの義務を減らすか。譲渡、信用改善、満了で責任が本当に解除されるか。相関にも注意が要る。共通の需要減は機器購入、容量利用、賃料支払いを同時に弱め得る。法的形式が違っても経済的リスクが独立とは限らない。
NVIDIAは単純にチップ会社から銀行になるのではない。販売を、より長いインフラ義務と結び付けている。四半期売上は製品の売れ方を示す。条件、期間、解除の仕組みは、その販売を支えたリスクがどれほど残るかを示す。
情報提供を目的とした内容です。投資・法律・税務・財務上の助言には該当しません。