读英特尔调整后利润,要同时检查加项与减项
利润调整需要前后一致的理由,无论它使报告数字上升还是下降。
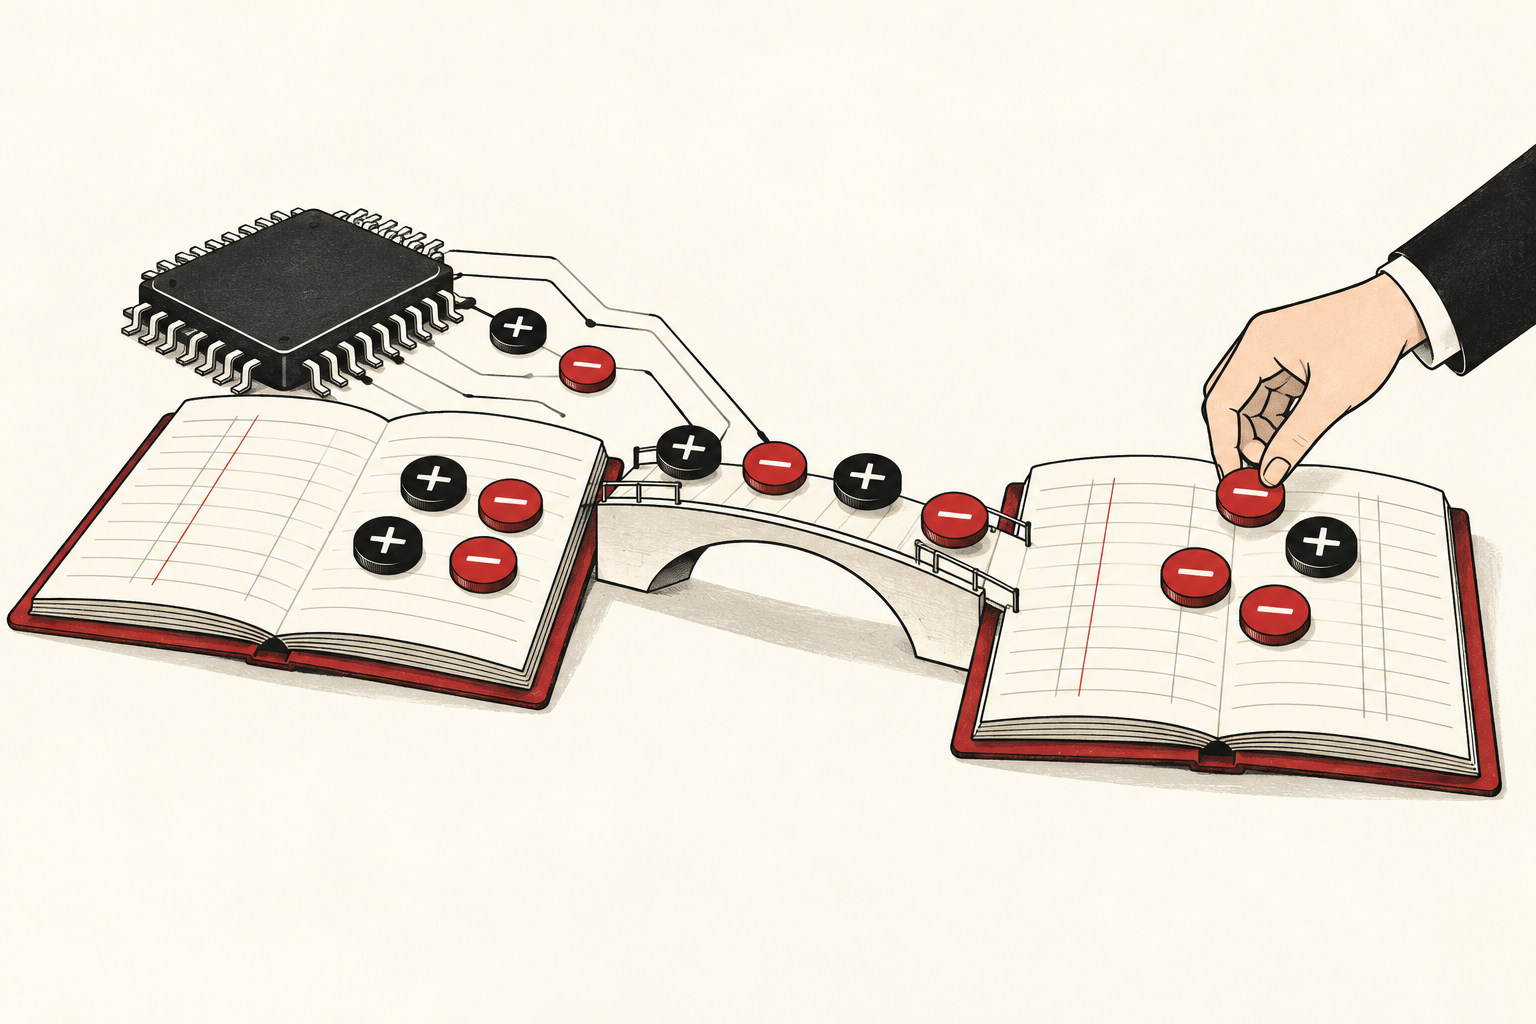
2026年10月29日,英特尔公布第三季度稀释每股收益:美国通用会计准则(GAAP)口径为0.60美元,非GAAP口径为0.52美元。公司公告;独立报道核对。
这组排列适合用来重新思考科技公司财报的读法。挑选较大的数字,与挑选最能解释业务机制的指标,是两种不同的工作。“调整后”三个字,以及调整的方向,都不足以决定哪些信息更重要。以下是Open Market Notes的分析方法,不是管理层指引,也不是业绩预测。
先确定调整要回答什么问题
关注产品经济性的读者,可能希望理解销售与交付产品所需资源之间的关系。股东还需要考虑这个狭窄经营视角之外的交易及融资安排。这两种问题都有意义。真正容易出错的地方,是把前一种问题的答案,悄悄当成后一种问题的完整答案。
因此,调整应当在结果出现之前就有明确目的。设想一套分析规则,为了研究产品经营,把某一类投资估值变动排除出去。它是否有用,取决于估值变动拖累报告利润时能否同样执行,而不只是估值变动增加利润时才适用。否则,最后得到的时间序列就混合了业务定义与对有利结果的偏好。
美国证券交易委员会工作人员的指引指出,剔除非经常性费用却保留非经常性收益,可能造成误导。非GAAP解释第100.03问。这是一般指引,并非对英特尔的违规判断。我们的实际阅读建议是:把“为什么剔除”与“剔除后数字是否更好看”分开检查。
用一个假设性的利润衔接过程观察
假设一家虚构企业的报告利润为100个单位,其中包含30个单位的估值收益,以及10个单位的费用。预先确定的分析定义要求把两者都排除。扣除收益、加回费用后,结果是80。调整后数字变小,并不表示这套规则突然变得悲观。这些数字仅用于解释,不是英特尔的估算数据。
现在把估值收益换成30个单位的估值损失,保持底层经营及该项费用不变。报告利润会变成40,使用同一套定义,调整后仍然得到80。这套方法值得保留的特征是跨情境的一致性,而不是它能否给企业带来更漂亮的标题。
这个例子并不能证明被排除的费用在经济上无关紧要。一项成本既可能妨碍横向比较,也仍然消耗资源。分析者可以保留一个视角比较经营,再保留另一个视角观察所有者最终承担的总成本。两种视角之间应当存在可以理解、可以复核的衔接,而不是任意挑选其中一个。
这种区分也有助于避免把统计上的平滑误当成业务上的稳定。如果某类费用被排除后,利润曲线变得更平顺,下一步需要解释平顺来自经营变化,还是仅仅来自指标定义。描述得更稳定,并不自动意味着公司的风险更低。
股东所占的份额也会改变答案
利润的变化还可能与所有权基础的变化同时发生。用一个刻意简化的例子说明:100单位利润分给100股,每股是1;110单位利润分给125股,每股是0.88。总利润上升,每股利润却下降。出现这种组合,并不需要任何会计异常。
现实中的每股收益计算更复杂。IFRS基金会的概述讨论利润分子、加权平均股数分母以及稀释问题。IAS 33概述。这里引用的是一般概念,并不是声称英特尔按IFRS编报;英特尔适用的美国会计准则披露及每股收益附注,才是理解其具体计算的依据。
分析上的含义,是分别解释利润如何变化,以及每一份所有权对利润的分配比例如何变化。直接拿期末股数替代报告中的加权平均股数,可能算出一个没有清晰定义的比率。反过来,只盯着稀释,也可能遮住经营本身确实发生的改善。
这也影响不同期间的比较。新股在期间何时进入计算,和期末一共有多少股,并非同一个问题。没有先确认计算基础,就给每股指标的变化贴上“经营变好”或“经营变差”的标签,容易把资本结构影响算到产品表现头上。
下一季度怎样才能比较得更有用
一份可继续使用的研究记录,应当同时保留原始报告指标、调整定义及相关股权计算基础。在比较增速之前,先标出定义有没有变化。新增剔除项目可以有合理原因,但读者需要知道历史序列还能不能直接比较。
这样,彼此竞争的解释才有机会被检验。一种解释可能强调,调整后更容易观察经营趋势;另一种解释可能认为,反复被排除的成本应当留在经济分析里。费用出现的频率、现金需求及支出目的,可以帮助区分两种判断。永远偏好GAAP,或者永远偏好非GAAP,都省略了这一步工作。
还应把这种分析的边界留在结论中。英特尔的财报提供了阅读练习的起点,并没有单独证明一套完整的投资判断。一个每股利润数字,不能独自确认制造竞争力、客户关系的持续性或未来现金创造能力。这些问题需要各自的证据。这里更有限也更可执行的结论,是先确定问题,保留利润衔接过程,再观察所有者分到的份额,之后才判断利润变化意味着什么。
内容仅供参考,不构成投资、法律、税务或财务建议。