Intelの調整後利益は、増減の両方向から読む
利益を増やす調整にも減らす調整にも、一貫した説明が必要です。
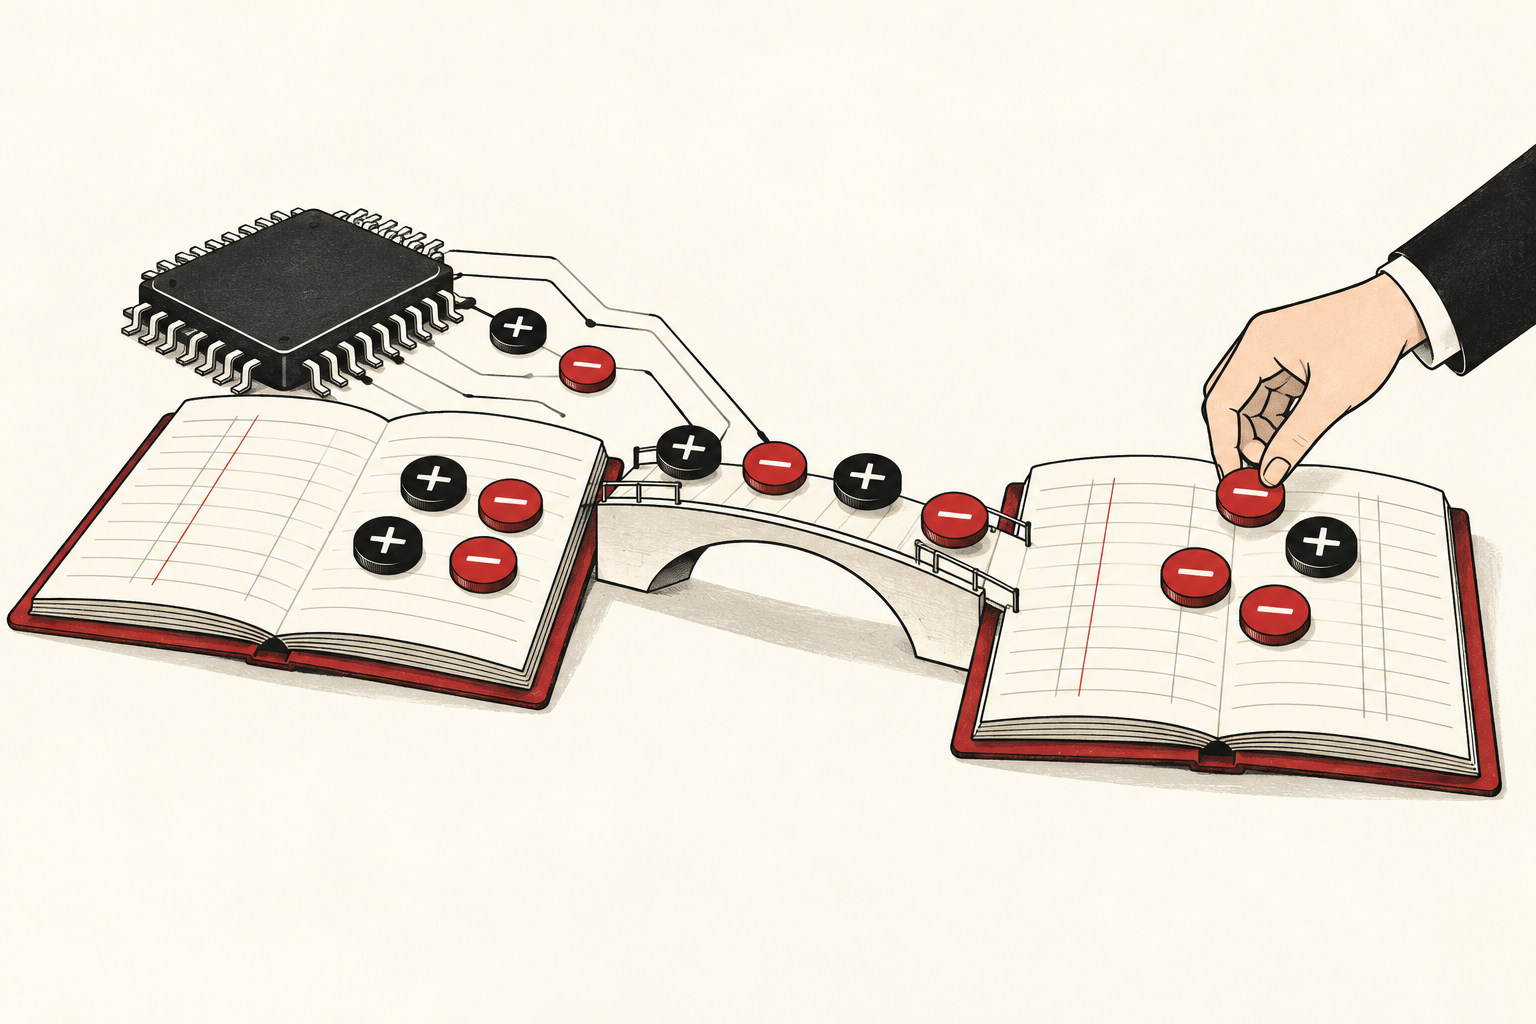
Intelは2026年10月29日、第3四半期の希薄化後EPSをGAAPベースで0.60ドル、非GAAPベースで0.52ドルと発表した。会社発表、独立報道との照合。
この順序は、テクノロジー企業の決算を読む出発点になる。大きい数字を選ぶことと、事業の仕組みを最もよく説明する指標を選ぶことは異なる。「調整後」という名称も、調整の方向も、どの情報が重要かを決めてはくれない。以下はOpen Market Notesの分析であり、経営陣の見通しや業績予想ではない。
調整が答える問いを先に決める
製品の採算を考える読者は、売上と製品供給に必要な資源の関係を知りたいだろう。株主には、その狭い事業活動の視点に収まらない取引や資金調達も重要である。どちらも正当な問いだが、前者への答えを後者への完全な答えとして扱うと読み違える。
調整には、結果を知る前から目的が必要だ。製品事業を見るため、ある種類の投資評価損益を除くという分析ルールを考える。有用なのは、その変動が報告利益を減らす場合にも、増やす場合と同様に適用できることである。そうでなければ、時系列に事業の定義と都合のよい結果への好みが混ざってしまう。
SECスタッフの指針は、非経常的な費用を除外しながら非経常的な利益を残すことは、誤解を招き得ると説明する。非GAAP解釈、質問100.03。これは一般的な指針で、Intelへの違反認定ではない。読み手としては、除外する理由と、除外後の数字の見栄えを別々に確かめたい。
仮定の計算で利益のつながりを見る
架空の会社の報告利益を100とし、そこに評価益30と費用10が含まれるとする。事前に決めた分析上の定義では両方を除く。評価益を差し引き、費用を足し戻すと80になる。調整後の数字が小さくても、ルールが悲観的になったわけではない。これらは説明用の数値で、Intelの推計ではない。
評価益が評価損30に変わり、基礎的な事業と費用が同じなら、報告利益は40になる。それでも同じ定義を用いると調整後利益は80だ。有用なのは状況が変わっても一貫することであり、企業に有利な見出しを作れることではない。
この例は、除外した費用が経済的に無意味だと示してはいない。比較を難しくする費用でも、資源を消費することはある。事業を比較する見方と、所有者が負担する総費用を評価する見方を併せて持てる。両者の間には、理解でき検証できる利益のつながりを残す必要がある。
同様に、調整後の利益曲線が滑らかになっても、事業の安定性が高まった証明にはならない。滑らかさが経営の変化によるのか、指標の定義によるのかを分ける必要がある。変動を小さく記述できても、会社のリスクまで小さくなったとは限らない。
株主の取り分を見失わない
利益の変化と所有権の基礎の変化は同時に起こり得る。単純化した例では、利益100を100株で分けると1株当たり1だが、利益110を125株で分けると0.88になる。総利益が増えても1株利益は減る。この組み合わせに会計上の異常は必要ない。
現実のEPS計算はもっと複雑だ。IFRS財団の概説は、利益という分子、加重平均株式数という分母、希薄化を扱っている。IAS 33概説。一般概念の参照であり、IntelがIFRSを適用しているという意味ではない。同社については、適用される米国会計基準の開示とEPS注記が具体的な計算を読む根拠となる。
分析では、利益がどう変化したかと、その利益に対する各持分の割合がどう変化したかを別々に説明する。報告上の加重平均株式数を期末株式数に置き換えて計算すると、問いの定まらない比率になりかねない。一方、希薄化だけに注目すると本当の事業改善を見落とすこともある。新株を期間のいつから計算に含めるかと、期末の総株数は別の問題であり、混同すると資本構成の影響を製品の成果と取り違える。
次の四半期に比較を役立てるには
研究記録には、元の報告指標、調整の定義、関連する持分計算の基礎を残したい。成長率を比較する前に、定義の変更を確認する。新しい除外項目に合理的な理由があっても、過去の系列と直接比較できるかは別途確かめなければならない。
そこで初めて、異なる解釈を検証できる。一方は事業動向を比較しやすくなる点を重視し、他方は繰り返し除外される費用を経済評価に残すべきだと考えるだろう。発生頻度、現金需要、支出目的の証拠が判断を助ける。常にGAAP、あるいは常に非GAAPを選ぶだけでは、その検討を省いてしまう。
Intelの決算は読む練習のきっかけであり、それだけで完全な投資判断を裏付けるものではない。1株利益だけでは製造競争力、顧客関係の持続性、将来の現金創出を確認できず、それぞれ別の証拠が要る。まず問いを定め、利益のつながりを保存し、所有者の取り分を見てから利益変化の意味を判断する、という限定的な結論が実用的だ。
情報提供を目的とした内容です。投資・法律・税務・財務上の助言には該当しません。