工業企業的成長,如何穿過成本與現金流
從原料成本轉嫁到價差改善,工業企業的成長需要放回單位貢獻、資金占用與資本投入中理解。
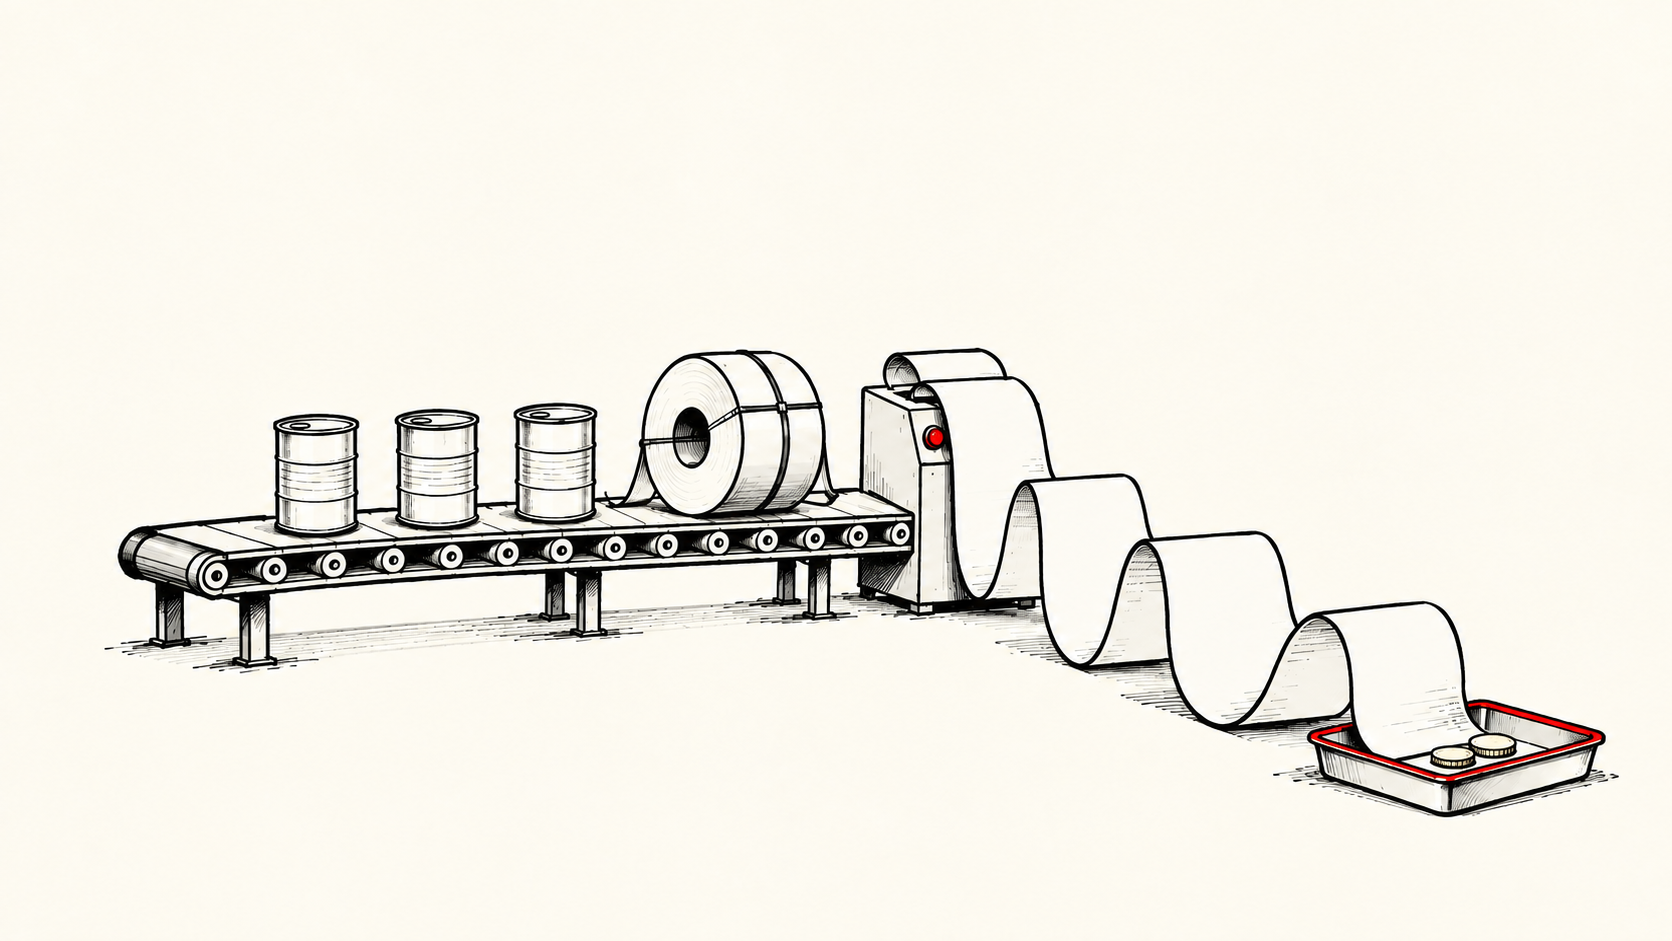
企業公布營收成長時,最容易被忽略的是:同樣一件產品,帳單變貴,究竟是誰多賺了錢?對原材料占比較高的製造業,這個問題會影響我們如何理解一整個財報季。
2026年10月19日,Crown披露,第三季銷售成長包含4.05億美元原料成本轉嫁。公司財報
同日,Steel Dynamics把鋼鐵業務的季增改善部分歸因於售價上漲、廢鋼成本下降。公司財報
兩份公告提供了一個討論起點,但不足以比較兩家公司的投資價值。以下是OMN的分析架構和假設例子,不是對其未披露合約、客戶行為或未來業績的推斷。
先把帳單裡的原料拿出來
設想一家工廠每件產品收100元,其中原料成本60元,其他生產成本20元,留下20元毛利。現在原料漲到80元,工廠同步把售價提高到120元,其他條件不變。銷售額成長20%,每件毛利仍是20元,毛利率則從20%降到約16.7%。這是說明機制的假設數字,不是任何上市公司的實際資料。
若只看銷售成長,會高估新增收益;若只看毛利率下降,又可能誤判工廠失去了單位獲利能力。兩個判斷都省略了同一件事:多出來的收入只是陪著原料價格走了一遍。
成本轉嫁當然有價值。無法轉嫁時,企業可能需要自行吸收漲價,合約中允許調整價格的安排可以提供保護。但這種保護應與更強的定價能力分開討論。前者是努力保住原有收入與成本之間的差額;後者涉及客戶是否願意為產品或服務支付更多。僅憑損益表,很難知道兩者各占多少。
因此,有解釋力的財報評論不能把價格上漲一律寫成需求強勁。它需要辨認出售數量是否增加、產品組合是否改變,以及漲價有多少來自約定的原料連動。缺少拆分時,保留問題比用總體經濟故事填空更誠實。
價差改善之後,還剩哪些成本
工業企業的另一種成長來自售價與主要投入成本向不同方向移動。這更接近單位經濟性改善,但仍不是淨利的同義詞。
繼續用假設工廠:主要原料便宜了,客戶報價暫時沒有下降,單位產品留下的金額可能增加。然而,能源、人力、運輸、維護和廢品損耗仍須負擔。若為增產頻繁加班,或新設備調試期有較多不合格產品,某項投入成本的好處可能被其他環節抵消。
這裡還有時間問題。採購合約的重新定價、存貨投入生產,以及產品交付計價的時間未必一致。一季的有利差額可能反映效率改善,也可能只是兩組價格尚未同步。應追問差額如何形成、能維持多久,而不是把某季單位收益直接延長到以後每季。
反過來,也不宜因行業有週期性,就把所有改善歸為運氣。更少停機、更高良率、較合理的產品組合,可能具有持續價值。證據應來自營運披露,而不是從獲利成長的結果倒推原因。
成長還需要有人先墊錢
獲利與現金流需要分別閱讀,這是美國證交會財務報表入門材料強調的基本區別。SEC說明
原料漲價時,即使工廠可以完整轉嫁成本,也可能需要更多資金維持相同生產規模。存貨中的每噸材料更貴,應收帳款金額更大,而客戶付款之前,供應商帳單可能已經到期。
這不必然代表經營惡化。暫時占用的現金可能隨收款緩解,供應商帳期也可能減輕壓力。但保住獲利不能自動回答資金是否夠用。若營業現金流改善來自延後付款,而非加快收款或減少存貨,對下期的含義也不同。
讀者需要連續期間的關係,而非孤立現金餘額。應收、存貨和應付的變化,最好放回銷量、採購價格及季節性中理解。單季營運資金釋放不能無限重複;為業務擴張增加存貨,也不應未經解釋便被視為浪費。
比較前,確認大家在算同一件事
毛利、部門獲利、營業利益和調整後收益回答不同問題。把一家企業的部門表現與另一家的合併淨利排在一起,即使單位和幣別相同,比較仍可能失真。
SEC關於非GAAP指標的解釋要求,相關披露同時突出最直接可比的GAAP指標,並作必要調節。SEC解釋
調節表的價值在於理解排除了什麼,而不是只在報告口徑和調整口徑中選一個相信。建置新產能的費用可能暫時影響當期,但若企業連續多年擴張,這類費用又可能長期需要資金。把它們移出業績指標,不會讓支出消失。
銷量成長也需要解釋代價。額外訂單可能更好地利用既有設備,也可能要求新增產線、倉庫和信用支持。前者有機會提高既有資產效率,後者需要等待新增資本支出帶來收益。沒有產能和投資背景,銷量本身不能完成判斷。
留給後續財報的問題
這輪工業財報值得關注的不只是誰成長更快,而是成長沿哪條路徑形成。若主要來自成本連動,應觀察單位貢獻和資金占用;若主要來自價差,重點是持續性和其他費用;若來自更多實物交付,則需結合產能、產品組合和資本投入。
這些路徑可同時存在,也可能在不同業務中互相抵消。兩家公司公告只能說明各自披露的情況,不能推導整個製造業正在一致復甦,更不能直接推導股價應如何變化。市場已預期多少、合約如何執行、下期價格如何重設,都仍需額外證據。
更有用的財報總結,是說明企業多收的錢中,哪些只是替供應鏈經過帳戶,哪些來自額外工作,哪些可能真正留下。把區別說清楚,成長數字才有可以討論的經濟含義。
內容僅供參考,不構成投資、法律、稅務或財務建議。