工业企业的增长,怎样穿过成本和现金流
从原料成本转嫁到价差改善,工业企业的增长需要放回单位贡献、资金占用和资本投入中理解。
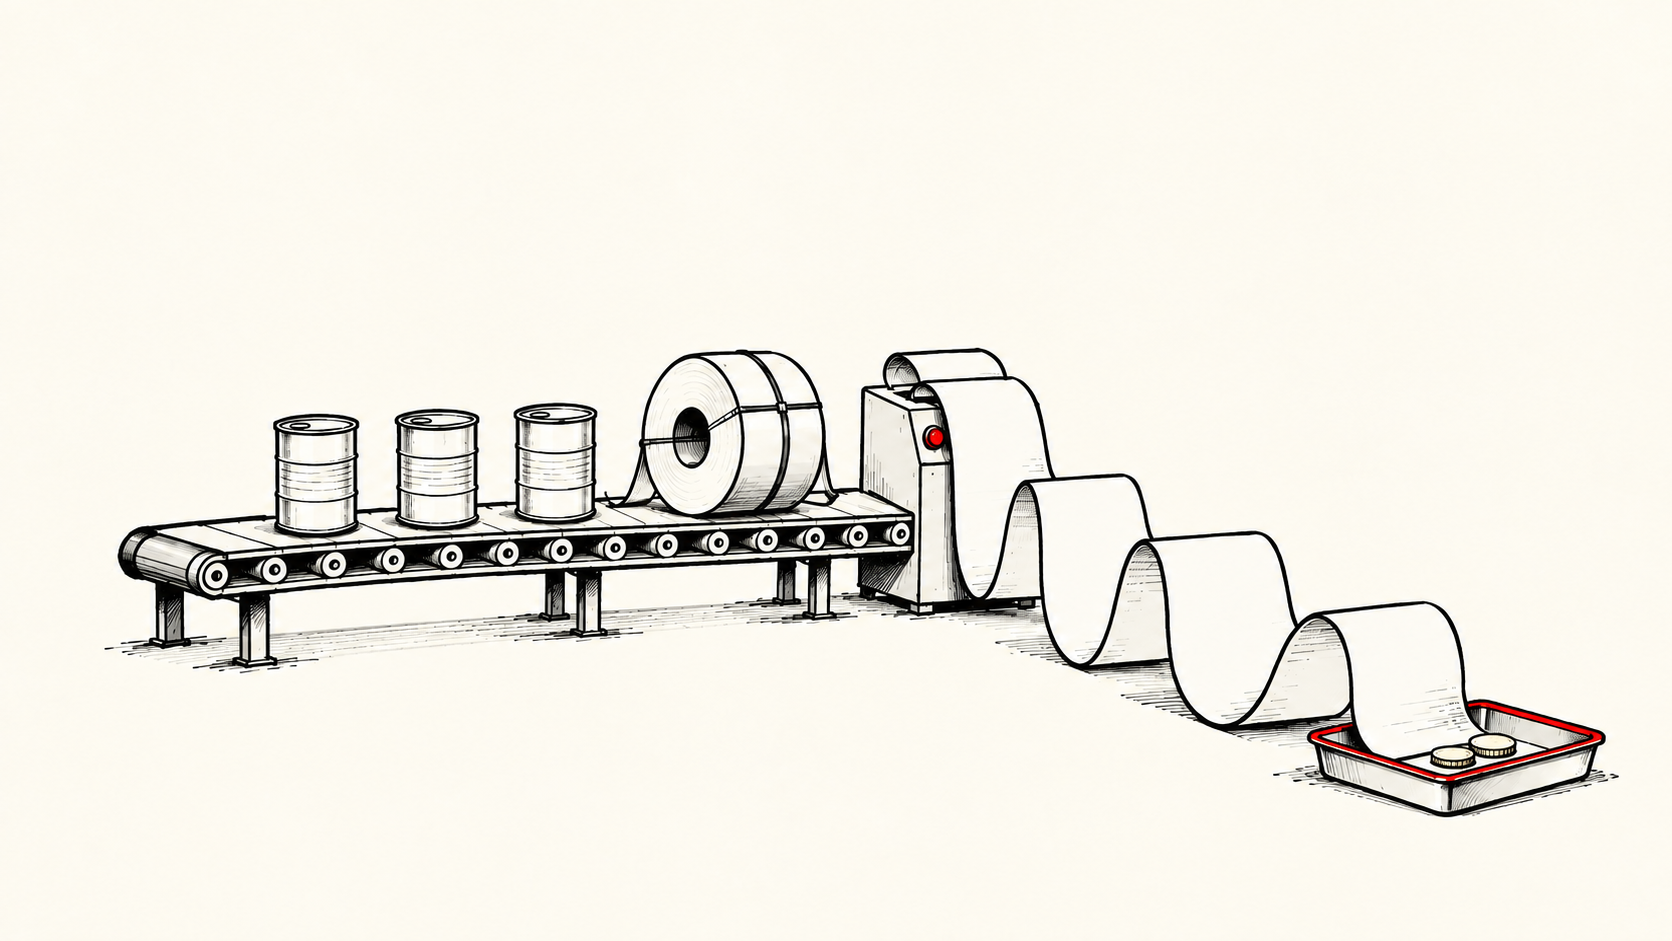
企业公布营收增长时,最容易被忽略的是:同样一件产品,账单变贵,究竟是谁多赚了钱?对原材料占比较高的制造业,这个问题会影响我们怎样理解一整个财报季。
2026年10月19日,Crown披露,第三季度销售增长包含4.05亿美元原料成本转嫁。公司财报
同日,Steel Dynamics把钢铁业务的环比改善部分归因于售价上涨、废钢成本下降。公司财报
两份公告提供了一个讨论起点,但不足以比较两家公司的投资价值。下面是OMN的分析框架和假设例子,不是对其未披露合同、客户行为或未来业绩的推断。
先把账单里的原料拿出来
设想一家工厂每件产品收100元,其中原料成本60元,其他生产成本20元,留下20元毛利。现在原料涨到80元,工厂同步把售价提高到120元,其他条件不变。它的销售额增长了20%,每件毛利仍是20元,毛利率则从20%降到约16.7%。这是说明机制的假设数字,不是任何上市公司的实际数据。
若只看销售增长,会高估这次变化带来的新增收益;若只看毛利率下降,又可能误判工厂失去了单位盈利能力。两个判断都省略了同一件事:多出来的收入只是陪着原料价格走了一遍。
成本转嫁当然有价值。无法转嫁时,企业可能需要自己吸收涨价,合同中允许调整价格的安排可以提供保护。但这种保护通常应与更强的定价能力分开讨论。前者是努力保住原有收入与成本之间的差额;后者涉及客户是否愿意为企业提供的产品或服务支付更多。仅凭收入表,很难知道两者各占多少。
因此,一份有解释力的财报评论,不能把价格上涨统一写成需求强劲。它需要识别:出售的数量是否增加,产品结构是否改变,以及涨价有多少来自约定的原料联动。缺少这些拆分时,最诚实的判断是保留问题,而不是用宏观故事填空。
价差改善之后,还剩哪些成本
工业企业的另一种增长来自售价与主要投入成本向不同方向移动。这个变化更接近单位经济性改善,但仍不是净利润的同义词。
继续用一个假设工厂:主要原料便宜了,客户报价暂时没有下降,单位产品留下的金额就可能增加。然而,生产过程中还要承担能源、人工、运输、维护和废品损耗。若为了增加产量频繁加班,或者新设备在调试期产生较多不合格产品,某一项投入成本带来的好处,可能被其他环节抵消。
这里还存在时间问题。采购合同的重定价时间、库存被投入生产的时间,与产品交付计价的时间未必一致。一季的有利差额,可能反映真正的效率改善,也可能只是两组价格暂时没有同步。分析者应当追问差额如何形成、能维持多久,而不是直接把某一季的单位收益延长到以后每一季。
反过来,也不宜因为行业具有周期性,就把所有改善归为运气。更少的停机、更高的合格率、较合理的产品组合,都可能具有持续价值。问题在于,支持这些判断的证据应来自运营披露,而不是从利润增长的结果倒推原因。
增长还需要有人先垫钱
盈利与现金流需要分别阅读,这是美国证交会财务报表入门材料强调的基本区别。SEC说明
在原料涨价的情形下,即使一家工厂能够完整转嫁成本,它也可能需要更多资金维持相同的生产规模。库存中的每吨材料更贵,给客户的应收账款金额更大,而客户付款之前,供应商的账单可能已经到期。
这不必然代表经营恶化。暂时的现金占用可能随回款缓解,供应商给予的账期也可能减轻压力。但“利润保住了”不能自动回答“资金是否够用”。如果经营现金流的改善来自延后付款,而不是更快回款或更少库存,这种改善对下一期的含义也不同。
读者在这里需要的是连续期间的关系,而不是孤立的现金余额。应收、存货和应付的变化,最好放回销量、采购价格及季节性中理解。单季营运资金释放不能无限重复;为业务扩张增加库存,也不应未经解释就被视为浪费。
比较前,先确认大家在算同一件事
毛利、分部利润、经营利润和调整后收益分别回答不同问题。把一家企业的分部表现与另一家企业的合并净利润排列在一起,即使单位和币种一致,比较仍可能失真。
SEC关于非GAAP指标的解释要求,相关披露同时突出最直接可比的GAAP指标,并作必要调节。SEC解释
对读者而言,调节表的价值在于理解排除了什么,而不是简单地在“官方口径”和“调整口径”中选一个相信。建设新产能的费用可能暂时影响当期表现,但如果企业连续多年扩张,这类费用又可能长期占用资金。把它们移出某个业绩指标,并不会让资金支出消失。
同样,销量增长也需要解释其代价。额外订单可能更好地利用已有设备,也可能要求新增生产线、仓库和信用支持。前者有机会提高既有资产的使用效率,后者需要等待新的资本支出带来收益。没有关于产能和投资的背景,销量数字本身不能完成这项判断。
留给后续财报的问题
这一轮工业财报值得关注的,不只是哪个公司增长得更快,而是增长沿着哪条路径形成。若主要来自成本联动,后续应观察单位贡献和资金占用;若主要来自价差,重点是其持续性和其他费用;若来自更多实物交付,则需要结合产能、产品结构和资本投入。
这些路径可以同时存在,也可能在不同业务中相互抵消。两家企业的公告只能说明各自披露的经营情况,不能据此推导整个制造业正在统一复苏,更不能直接推导股价应当如何变化。市场已经预期了多少、合同如何执行、下一期价格怎样重置,都仍需要额外证据。
对一份财报更有用的总结,是说明企业多收的钱中,哪些只是替供应链经过账户,哪些来自额外工作,哪些可能真正留下来。把这些区别说清楚,增长数字才有了可以讨论的经济含义。
内容仅供参考,不构成投资、法律、税务或财务建议。