Iambic與AI製藥的兩本帳
資金與科學證據需要分別記錄,即使兩者服務於同一個研究計畫。
Iambic在2026年10月16日的文件中,記錄了與IPO完成相關的公司章程及細則調整。其10月14日的公告介紹,公司處於臨床階段、採用AI技術,此次發行總額為1.5億美元。最終招股書估計發行淨額為1.35億美元。結合現有現金,擬投入7,500萬美元用於IAM1363試驗,包括啟動二期試驗,後者取決於FDA回饋。
兩本帳回答不同問題
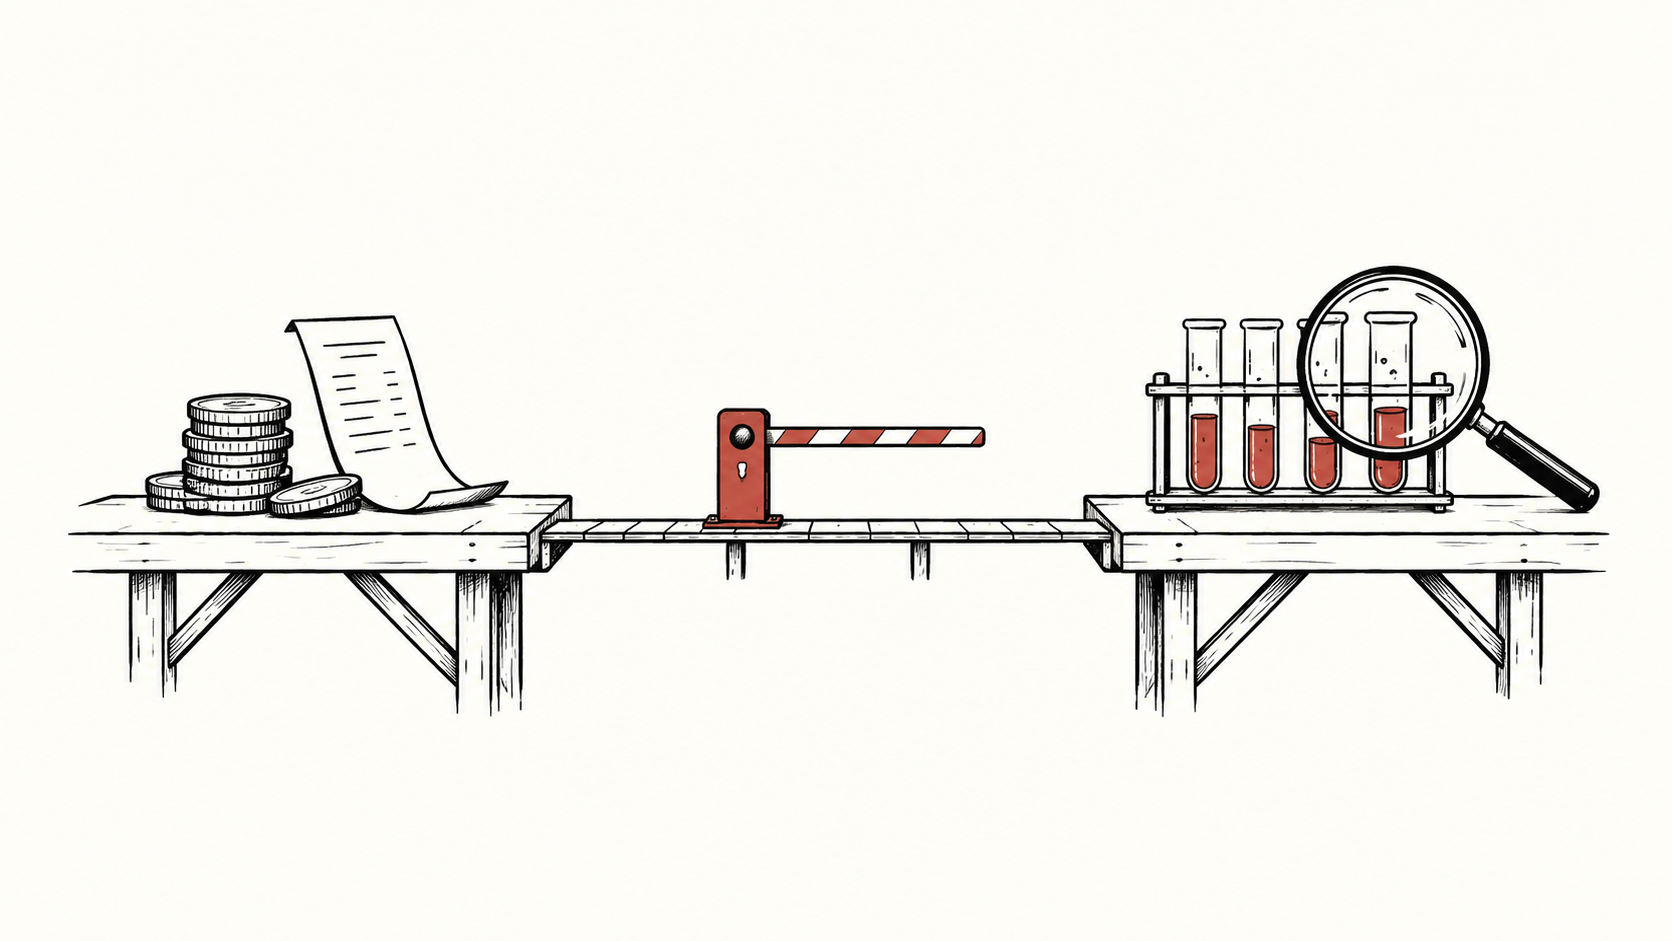
這些文件確認了一項融資事件。本文關注的分析問題是:當資金與科學證據按照不同節奏到來,應該怎樣描述研究進展?一種可行的編輯分析框架,是分別建立資金帳與證據帳。前者記錄資源和義務,後者記錄進行了什麼檢驗、獲得什麼認識,以及哪些問題仍未解決。兩者不能相互替代。
以一個假設的研究計畫為例,成功融資可以支持規模更大的實驗,卻未必改變核心假設成立的可能性。相反,一次具有解釋力的陰性實驗,可能削弱某個候選方向,同時幫助團隊更合理地分配下一輪研究投入。把兩件事都壓縮成一個叫作「進展」的分數,會掩蓋關鍵區別。
在結果出來之前寫清下一步
對於每項擬議實驗,這個框架要求記錄四件事:要回答的問題、能夠回答問題的觀察結果、投入的資源,以及不同可能結果對應的下一步。這些是本文提出的分析欄位,並非對Iambic內部流程的描述。
事先說明下一項決定,可以讓里程碑更有資訊量。「獲得更多資料」不如「某項不確定性是否已充分縮小,足以支持下一次檢驗」具體。更大的資料集仍可能沒有回答決定性問題。更快的工作流程可以提升迭代速度,卻不一定解決那個問題。
同樣的要求也適用於支出。融資總額不能直接當作營運預算。在比較資金與未來研究需求之前,費用、到帳時間和已有承諾都應進入資源帳。本文不估算公司的現金可支撐期限,也不為其研發管線定價。
讓不利結果也能被清楚記錄
有用的評估應該讓失敗可被理解。實驗明確給出否定答案,與實驗因為設計或執行不足而無法回答問題,是兩種不同情況。前者可能帶來知識,後者意味著需要處理另一項任務。不能僅僅因為使用了某個平台,就把其中任何一種重新描述為成功。
因此,未來報導可以關注一項一致性檢驗:能否沿著同一個計畫,從資源投入追蹤到獲得的證據,再追蹤到由此改變的決定?上述發行文件沒有回答這個問題。它們提供了一個及時提出問題的理由,而進入公開市場本身並不構成科學驗證。
內容僅供參考,不構成投資、法律、稅務或財務建議。