Iambic与AI制药的两本账
资金与科学证据需要分别记录,即使两者服务于同一个研究项目。
Iambic在2026年10月16日的文件中,记录了与IPO完成相关的公司章程及细则调整。其10月14日的公告介绍,公司处于临床阶段、采用AI技术,此次发行总额为1.5亿美元。最终招股书估计发行净额为1.35亿美元。结合现有现金,拟投入7,500万美元用于IAM1363试验,包括启动二期试验,后者取决于FDA反馈。
两本账回答不同问题
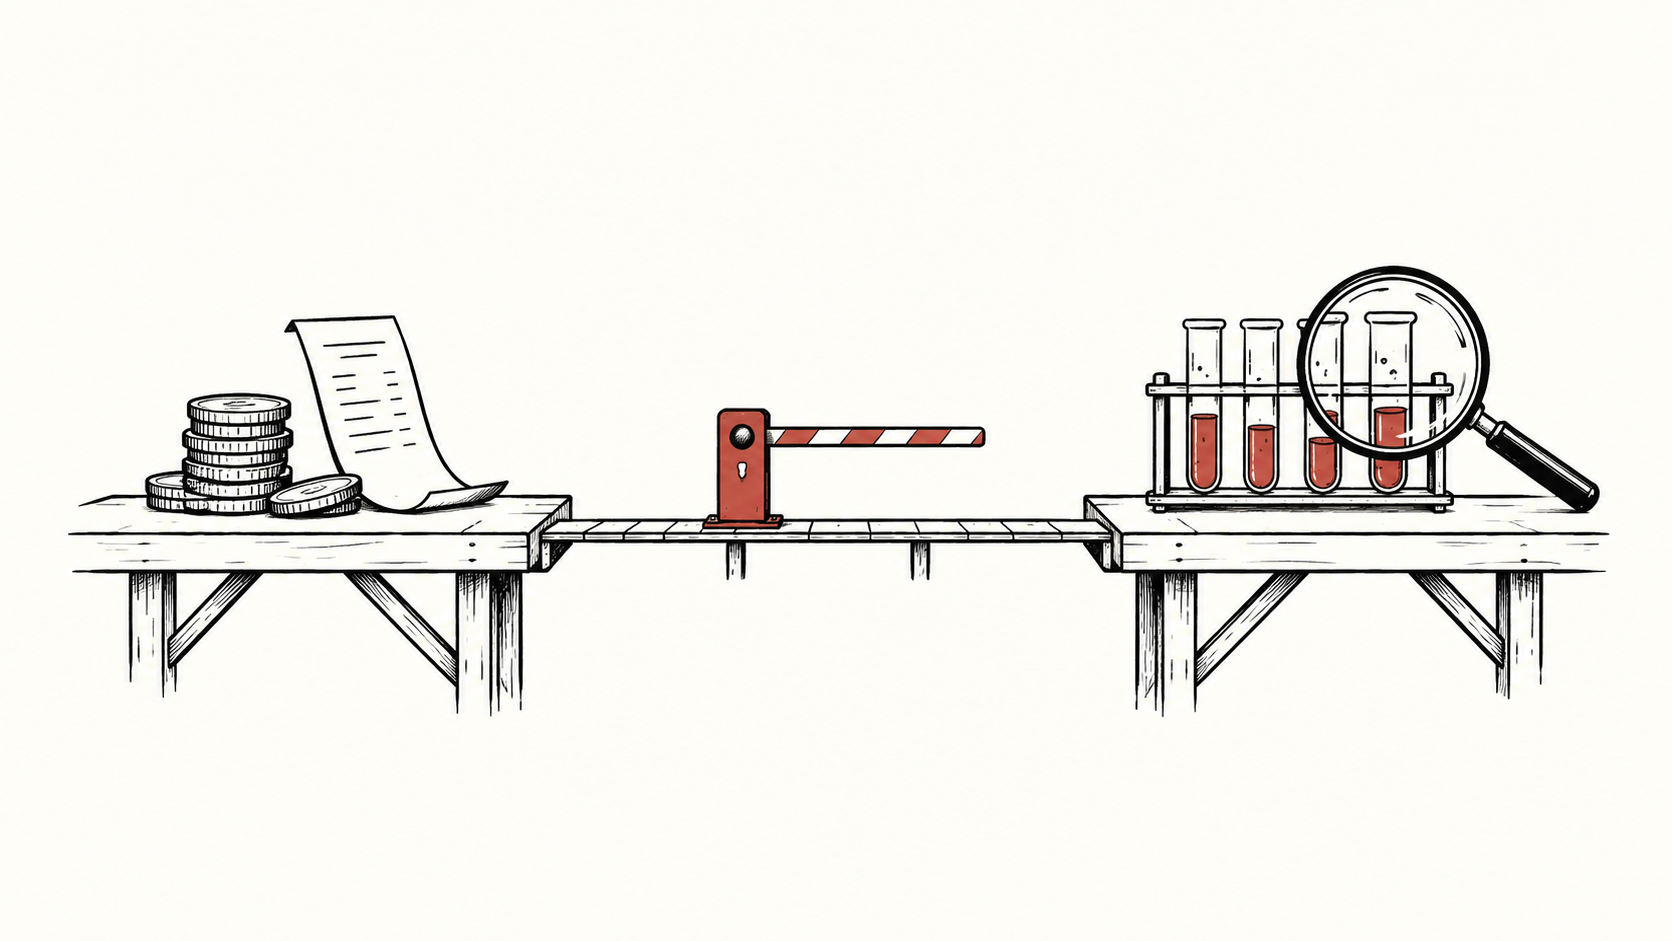
这些文件确认了一项融资事件。本文关注的分析问题是:当资金与科学证据按照不同节奏到来,应该怎样描述研究进展?一种可行的编辑分析框架,是分别建立资金账与证据账。前者记录资源和义务,后者记录进行了什么检验、获得什么认识,以及哪些问题仍未解决。两者不能相互替代。
以一个假设的研究项目为例,成功融资可以支持规模更大的实验,却未必改变核心假设成立的可能性。相反,一次具有解释力的阴性实验,可能削弱某个候选方向,同时帮助团队更合理地分配下一轮研究投入。把两件事都压缩成一个叫作“进展”的分数,会掩盖关键区别。
在结果出来之前写清下一步
对于每项拟议实验,这个框架要求记录四件事:要回答的问题、能够回答问题的观察结果、投入的资源,以及不同可能结果对应的下一步。这些是本文提出的分析字段,并非对Iambic内部流程的描述。
事先说明下一项决定,可以让里程碑更有信息量。“获得更多数据”不如“某项不确定性是否已充分缩小,足以支持下一次检验”具体。更大的数据集仍可能没有回答决定性问题。更快的工作流程可以提升迭代速度,却不一定解决那个问题。
同样的要求也适用于支出。融资总额不能直接当作运营预算。在比较资金与未来研究需求之前,费用、到账时间和已有承诺都应进入资源账。本文不估算公司的现金可支撑期限,也不为其研发管线定价。
让不利结果也能被清楚记录
有用的评估应该让失败可被理解。实验明确给出否定答案,与实验因为设计或执行不足而无法回答问题,是两种不同情况。前者可能带来知识,后者意味着需要处理另一项任务。不能仅仅因为使用了某个平台,就把其中任何一种重新描述为成功。
因此,未来报道可以关注一项一致性检验:能否沿着同一个项目,从资源投入追踪到获得的证据,再追踪到由此改变的决定?上述发行文件没有回答这个问题。它们提供了一个及时提出问题的理由,而进入公开市场本身并不构成科学验证。
内容仅供参考,不构成投资、法律、税务或财务建议。