Gentex: vốn bị giữ lại trong khoảng chờ bù đắp chi phí
Chi phí thu hồi được vẫn có thể giữ vốn, nên thời điểm hoàn trả quan trọng không kém số tiền.
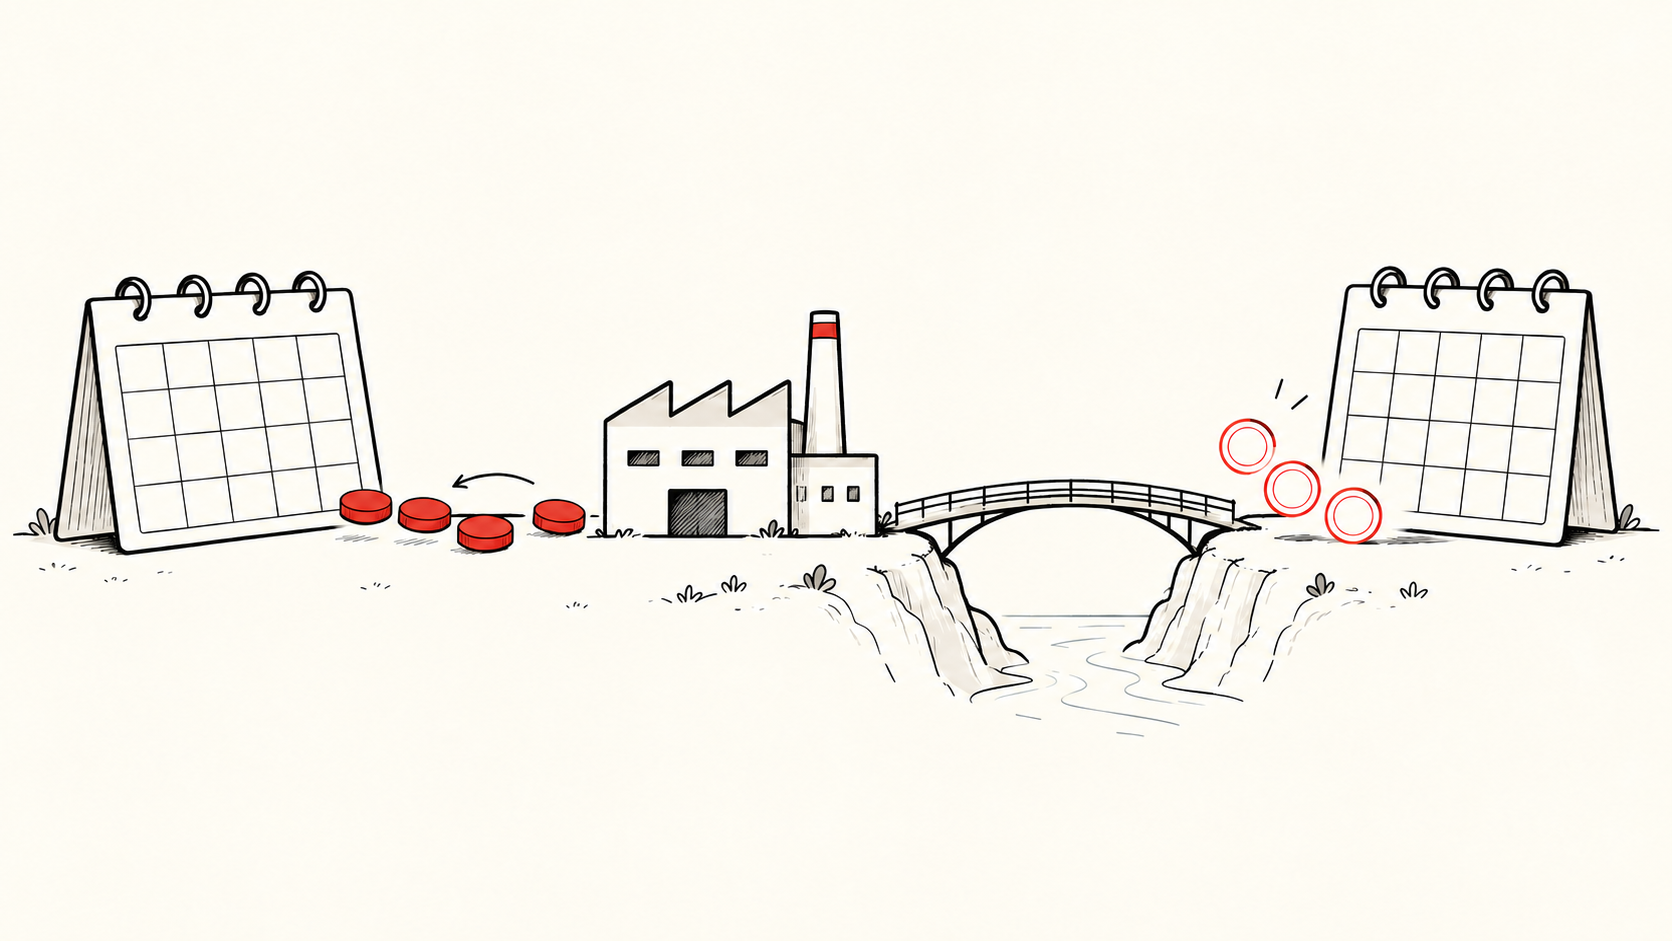
Một nhà cung cấp cuối cùng được bù lại chi phí tăng thêm vẫn có thể đã trải qua một giai đoạn khó khăn về kinh tế. Biến số dễ bị bỏ quên là thời gian: ai cấp vốn cho sản xuất trong khi giá bán chưa bắt kịp chi phí đầu vào, và khoản tiền đó tạm thời không thể phục vụ việc gì khác?
Thông báo ngày 23/10/2026 của Gentex dự kiến chi phí bổ sung quý IV là 10–15 triệu USD, với khoản bù đắp liên quan chưa được nhận trước nửa đầu 2027. Đây là dự báo. Thông báo công ty
Thông tin hẹp này hữu ích để đặt câu hỏi về kinh tế sản xuất, hơn là lập tức suy ra lợi nhuận. Bài viết đưa ra một khung phân tích, không ước tính hợp đồng, khoản phải thu hay nhu cầu tài trợ chưa được Gentex công bố. Áp lực tạm thời trên báo cáo kết quả kinh doanh vẫn có thể đi cùng vốn bị chiếm dụng thực tế. Ngược lại, một quý khó khăn chưa chứng minh doanh nghiệp mất sức mạnh định giá lâu dài.
Bốn thời điểm trong một kỳ vọng thu hồi
Hãy hình dung một nhà cung cấp trả giá cao hơn cho vật liệu, sản xuất linh kiện, thương lượng bù đắp rồi nhận tiền. Thanh toán mua hàng, ghi nhận kế toán, thỏa thuận thương mại và thu tiền không nhất thiết diễn ra đồng thời. Nói chi phí sẽ được thu hồi chưa cho biết khoảng cách giữa các thời điểm ấy.
Phân biệt kế toán cần đi trước phép tính dòng tiền. Báo cáo thường niên 2025 của Gentex cho biết doanh thu chịu điều chỉnh giá hồi tố đang thương lượng dựa trên ước tính của ban lãnh đạo. Báo cáo thường niên Đây là chính sách nền tảng, không cho biết khoản bù đắp sắp tới cụ thể sẽ được ghi nhận ra sao. Dự báo hoàn trả không chứng minh đã có khoản phải thu; ngày thu tiền trong tương lai cũng không có nghĩa mọi lợi nhuận liên quan chỉ được ghi nhận khi đó.
Phân tích nên bắt đầu từ quyền thương mại, thay vì một lịch trình giả định. Bù đắp đã được xác định bằng công thức hợp đồng, còn chờ khách hàng phê duyệt, hay vẫn đang đàm phán? Những lô sản xuất và loại chi phí nào đủ điều kiện? Chúng quyết định phạm vi thu hồi. Thông tin công khai hiện tại không trả lời hết các câu hỏi này.
Hoàn trả đầy đủ vẫn có thể để lại khoảng trống
Chỉ để minh họa, giả sử khách hàng trả lại toàn bộ chi phí vật liệu tăng thêm. Thu hồi số tiền gốc loại bỏ khoản chi phí ấy khỏi gánh nặng tích lũy cuối cùng, nhưng không tự động bù cho thời gian vốn bị giữ lại. Chi phí tài trợ, phối hợp hành chính hay gián đoạn cũng không mặc nhiên được đền bù, trừ khi thỏa thuận quy định như vậy.
Tuy nhiên, vốn bị chiếm dụng không đồng nghĩa toàn bộ chi phí tăng thêm trở thành khoản vay ngay ngày công bố dự báo. Điều khoản thanh toán cho nhà cung cấp có thể làm chậm dòng tiền ra; hàng tồn kho có thể bán trước hoặc sau thỏa thuận bù đắp; khách hàng có thể trả trước. Ước tính chi phí tài trợ đòi hỏi ngày thanh toán, số dư và nguồn vốn thực tế, không thể dựng lên từ con số trong tiêu đề.
Ngay cả khi dùng tiền mặt của mình, doanh nghiệp vẫn phải lựa chọn. Tiền dành cho chu kỳ hoạt động không thể đồng thời phục vụ một mục đích khác. Đó là chi phí cơ hội, không phải bằng chứng doanh nghiệp đã vay, bỏ lỡ đầu tư hay gặp khủng hoảng tài chính. Tách bạch các khái niệm này giúp tránh phóng đại độ trễ thương mại thông thường thành khủng hoảng thanh khoản.
Phục hồi lợi nhuận thật chưa chắc lặp lại được
Lợi nhuận của một quý sau có thể bao gồm việc ghi nhận khoản bù đắp bổ sung cho hàng giao trước đó; tiền thực tế có thể về vào thời điểm khác. Phần lợi nhuận này có thể là thật nhưng không nhất thiết cho biết biên lợi nhuận của linh kiện mới sản xuất trong quý. Ngược lại, quý chịu chi phí tập trung bất thường có thể đánh giá thấp kinh tế của sản xuất tương lai. Hai nhận định này có thể cùng đúng.
Cách so sánh hữu ích hơn là theo dõi cùng một nhóm sản phẩm qua thời gian: ghép chi phí bổ sung với khoản bù đắp cuối cùng thuộc về nhóm đó, rồi xem riêng sản xuất hiện tại. Đây là cách đối chiếu về mặt phân tích, không phải khẳng định Gentex đã công bố bảng chi tiết như vậy. Khi thiếu thông tin, cần thừa nhận chưa tách được các phần, thay vì coi mọi cải thiện là tăng trưởng nội tại hoặc mọi suy yếu đều tạm thời.
Câu hỏi khó hơn là độ trễ có lặp lại không. Nếu mỗi đợt sản xuất mở ra một vòng thương lượng mới, thu được tiền cũ có thể chỉ thay một khoảng thời gian ứng vốn bằng khoảng kế tiếp. Doanh nghiệp có thể liên tục thu hồi thành công mà vẫn phải duy trì nhu cầu vốn lưu động. Ngược lại, công thức giá sửa đổi có thể giảm độ trễ tương lai. Số tiền thu được và thiết kế hợp đồng tiếp theo là hai loại bằng chứng khác nhau.
Sức mạnh thương lượng có nhiều chiều
Khả năng cuối cùng nhận bù đắp không giống khả năng quyết định lúc nào được nhận. Nhà cung cấp có thể sở hữu kỹ thuật giá trị nhưng chấp nhận quy trình phê duyệt chậm; khách hàng có thể đồng ý tăng giá nhưng phản đối điều chỉnh tự động. Quyền lực thương mại nằm ở giá, phạm vi, thời gian, chứng từ và quyền xử lý tranh chấp, chứ không thể thu gọn thành một tỷ lệ biên lợi nhuận.
Một cách giải thích khác cũng hợp lý: chậm quyết toán có thể do phối hợp thông thường, không phải vị thế yếu. Hai bên cần kiểm tra sản lượng và chi phí đủ điều kiện; một quy trình ổn định có thể khiến độ trễ dễ quản lý. Muốn phân biệt, cần sự cụ thể của hợp đồng và lịch sử thực hiện kỳ vọng, không chỉ sự hiện diện của việc chậm trả.
Vì vậy, điều đáng theo dõi trong báo cáo sau không chỉ là tiền đã về. Quan trọng hơn là số tiền và thời điểm có rõ hơn không, lợi nhuận hiện tại có tách được khỏi bù đắp kỳ trước không, và cú sốc chi phí kế tiếp có được xử lý ít bất định hơn không. Một lần quyết toán có thể sửa khoảng trống cũ mà không thay đổi cơ chế tạo ra nó.
Dự báo Gentex tạo điểm xuất phát cụ thể nhưng chưa đủ giải đáp tất cả. “Tạm thời” mô tả thời lượng, không có nghĩa trung tính về kinh tế. Cần giữ cả hai khả năng: chi phí thu hồi được vẫn cần tài trợ và thương lượng, còn lệch thời điểm tự nó không chứng minh tổn hại lâu dài hay tạo cơ sở cho khuyến nghị đầu tư.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.