Mua lại cổ phiếu Berkshire không thay thế bằng chứng cải thiện kinh doanh
Cần đánh giá riêng lợi nhuận kinh doanh, số cổ phiếu và mức giá Berkshire trả để mua lại vốn.
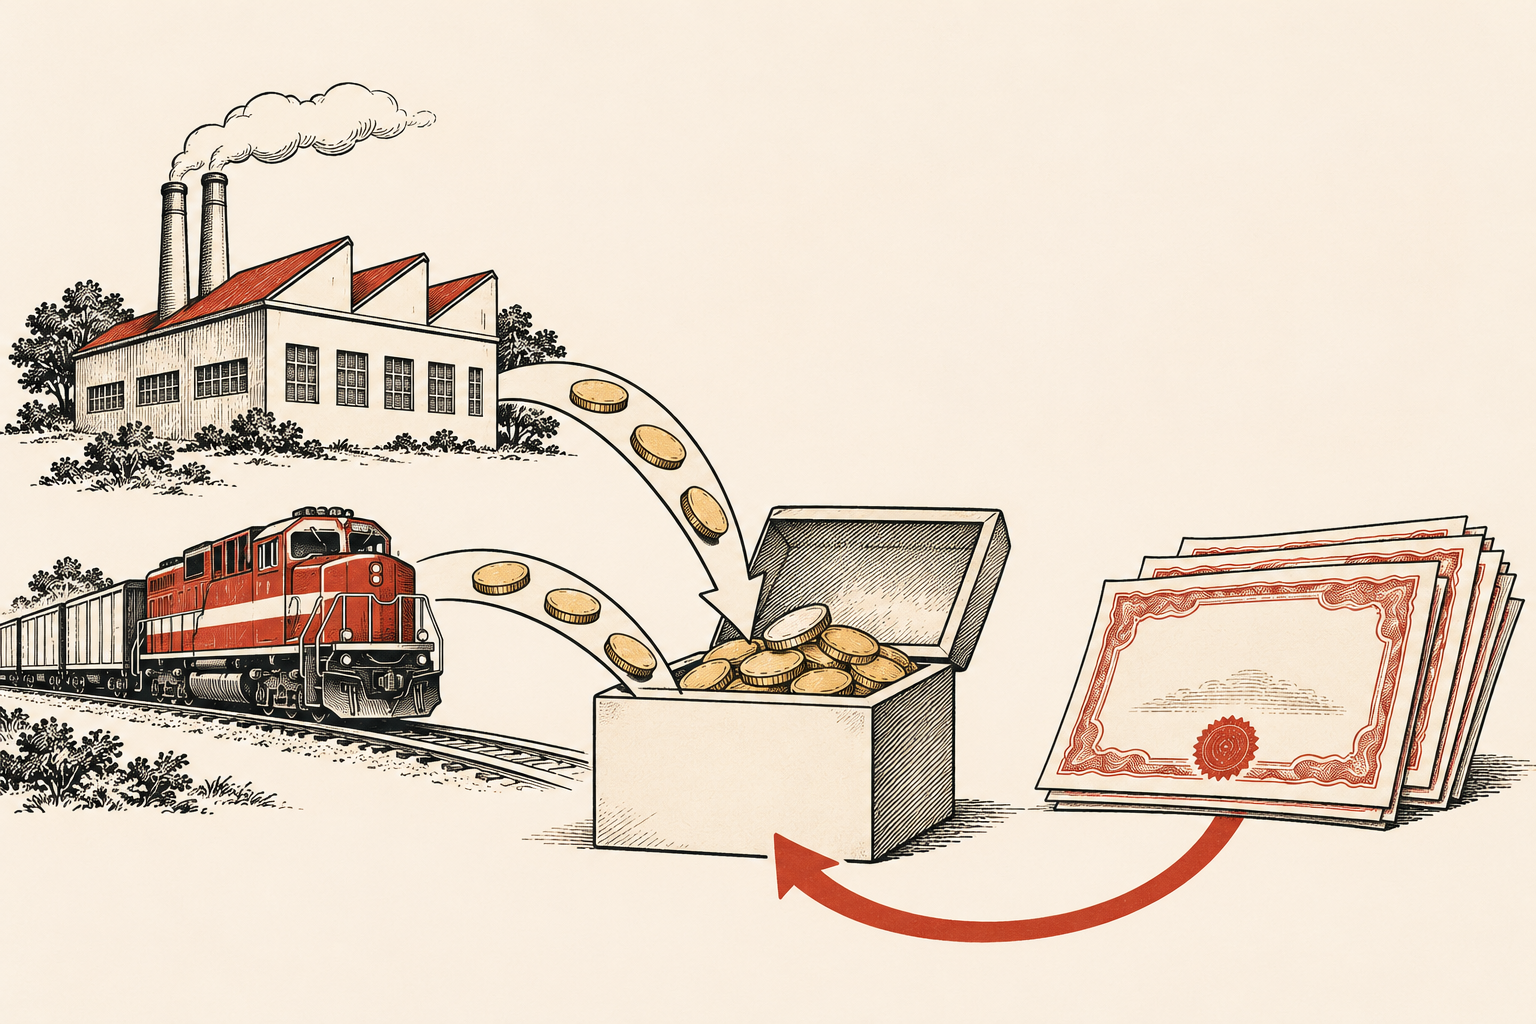
Ngày 7/11/2026, Berkshire công bố lợi nhuận hoạt động quý III đạt 12,705 tỷ USD, lợi nhuận ròng 22,112 tỷ USD và mua lại khoảng 9,6 tỷ USD cổ phiếu. Thông cáo công ty
Những con số này phản ánh hoạt động kinh doanh, cách đo lường kế toán và phân bổ vốn, không phải một kết luận duy nhất về ban lãnh đạo. Câu hỏi hữu ích hơn là: sau khi tính đến các cách sử dụng tiền khác, việc mua lại có cải thiện lợi ích kinh tế của cổ đông còn lại hay không? Phần dưới là khung phân tích, không phải định giá hay khuyến nghị giao dịch.
Hai thước đo trả lời hai câu hỏi
Lợi nhuận hoạt động cung cấp một góc nhìn về kinh doanh; lợi nhuận ròng theo GAAP giữ lại bức tranh kế toán rộng hơn. Không nên hiểu chỉ tiêu này bằng cách bỏ qua chỉ tiêu kia. Lãi do giá thị trường thay đổi có thể không giúp đánh giá nhu cầu của khách hàng tại công ty con, nhưng tài sản liên quan vẫn thuộc về cổ đông. Ngược lại, chỉ tiêu lợi nhuận ít biến động hơn không bảo đảm sức sinh lời bền vững.
Nhận diện hoạt động có thể tiếp diễn khác với tuyên bố các khoản bị loại trừ không có ý nghĩa kinh tế. Nhà phân tích có thể so sánh kinh doanh bằng thước đo hẹp hơn, đồng thời theo dõi riêng rủi ro đầu tư, chi phí tài trợ và vốn chịu rủi ro. Nếu không, rất dễ coi biến động bất lợi là nhiễu nhưng xem biến động thuận lợi là năng lực quản lý.
Lợi nhuận cũng không đồng nghĩa với tiền có thể phân phối. Hướng dẫn của SEC phân biệt lợi nhuận và khả năng tạo tiền. Bối cảnh kế toán Trong khung phân tích này, cần đối chiếu kết quả với nhu cầu tái đầu tư và nghĩa vụ thanh toán trước khi gọi phần tiền nào đó là dư thừa. Công ty có thể có lãi nhưng vẫn cần tiền cho tài sản, hàng tồn kho hoặc cam kết tương lai. Chi phí chưa phát sinh không có nghĩa tiền dự phòng cho nó là vô dụng.
Mẫu số nhỏ hơn không làm doanh nghiệp tốt hơn
Xét ví dụ đơn giản hóa có chủ ý, không phải số liệu Berkshire. Công ty kiếm 100 đơn vị lợi nhuận với 100 cổ phiếu, rồi dùng tiền mua lại và hủy 10 cổ phiếu. Nếu lợi nhuận vẫn là 100, lợi nhuận mỗi cổ phiếu tăng từ 1 lên khoảng 1,11. Khách hàng không mua thêm và nhà máy không tăng năng suất. Mỗi cổ phiếu còn lại đại diện cho tỷ lệ sở hữu lớn hơn, nhưng công ty cũng có ít tiền hơn.
Đây không phải lập luận chống mua lại. Nó cho thấy tăng lợi nhuận mỗi cổ phiếu tự nó không chứng minh tạo giá trị. Nếu tiền từng sinh lãi, tử số lợi nhuận có thể giảm. Nếu mua với giá cao hơn giá trị kinh tế của phần sở hữu được thu hồi, tỷ lệ sở hữu tăng không bù được khoản trả quá mức. Giá, chi phí cơ hội và sức chịu đựng của bảng cân đối cần được đánh giá cùng nhau.
Vì vậy, quy mô mua lại không nên là mục tiêu hiệu suất độc lập. Cùng số tiền ở các mức giá khác nhau mua được lợi ích khác nhau; cùng số cổ phiếu cũng có thể tiêu tốn lượng vốn khác nhau. Mối quan hệ giữa phần bỏ ra và phần nhận về quan trọng hơn mức độ tích cực của giao dịch.
Chính sách không phải chứng nhận định giá độc lập
Chính sách Berkshire cho phép mua dưới giá trị nội tại được xác định thận trọng và không cho phép giao dịch làm tiền mặt, tương đương tiền và tín phiếu Kho bạc hợp nhất xuống dưới 30 tỷ USD. Chính sách trong báo cáo quý
Đây là ràng buộc quyết định, không phải bằng chứng độc lập rằng từng giao dịch có giá hấp dẫn. Người ngoài không thể tái dựng định giá của lãnh đạo chỉ từ việc tiền đã được sử dụng. Cũng không nên nhầm mức thanh khoản tối thiểu với mục tiêu số dư tiền: giới hạn sàn và vùng đệm vận hành thận trọng có chức năng khác nhau. Đáp ứng giới hạn chưa trả lời liệu công ty còn đủ lựa chọn hay không.
Hai cách diễn giải đều đáng xem xét. Mua lại có thể thể hiện kỷ luật khi tài sản bên ngoài có triển vọng kém hơn. Nhưng vẫn cần hỏi liệu giữ tiền hoặc đầu tư vào kinh doanh hiện có sẽ tốt hơn. Bản thân giao dịch không giải quyết được phép so sánh; phải xem khả năng tạo tiền tương lai và rủi ro, không chỉ số tiền mua cổ phiếu.
Bằng chứng tiếp theo cần là gì?
Chúng tôi ưu tiên theo dõi riêng ba yếu tố: hiệu quả hoạt động trước lợi ích của việc giảm số cổ phiếu; vốn còn lại sau đầu tư và nghĩa vụ; và điều kiện thu hồi phần sở hữu. Đây là câu hỏi đánh giá, không phải khẳng định thông cáo hiện tại đã giải đáp.
Một quý dễ bị ảnh hưởng bởi thời điểm. Mua đầu quý và cuối quý tác động khác nhau đến số cổ phiếu bình quân. Quy đổi tốc độ mua lại một quý thành cả năm giả định tính lặp lại mà lãnh đạo chưa cam kết. Ngoại suy lợi nhuận tương tự có thể nhầm mức tạm thời với nền tảng bền vững. Cả hai đều cần thêm bằng chứng.
Công bố mới là điểm bắt đầu cho phép so sánh này. Kết quả kinh doanh quyết định nguồn lực được tạo ra, phân bổ vốn quyết định cách sử dụng. Dù lợi nhuận hoạt động có tăng hay không, riêng việc mua lại không chứng minh hoạt động kinh doanh đã cải thiện.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.