Kết quả nghiên cứu của Antigravity đặt trọng tâm vào tiêu chí nghiệm thu
Nghiên cứu đa tác tử chỉ hữu ích khi phép kiểm tra độc lập có thể bác bỏ một kết quả thuyết phục nhưng sai.
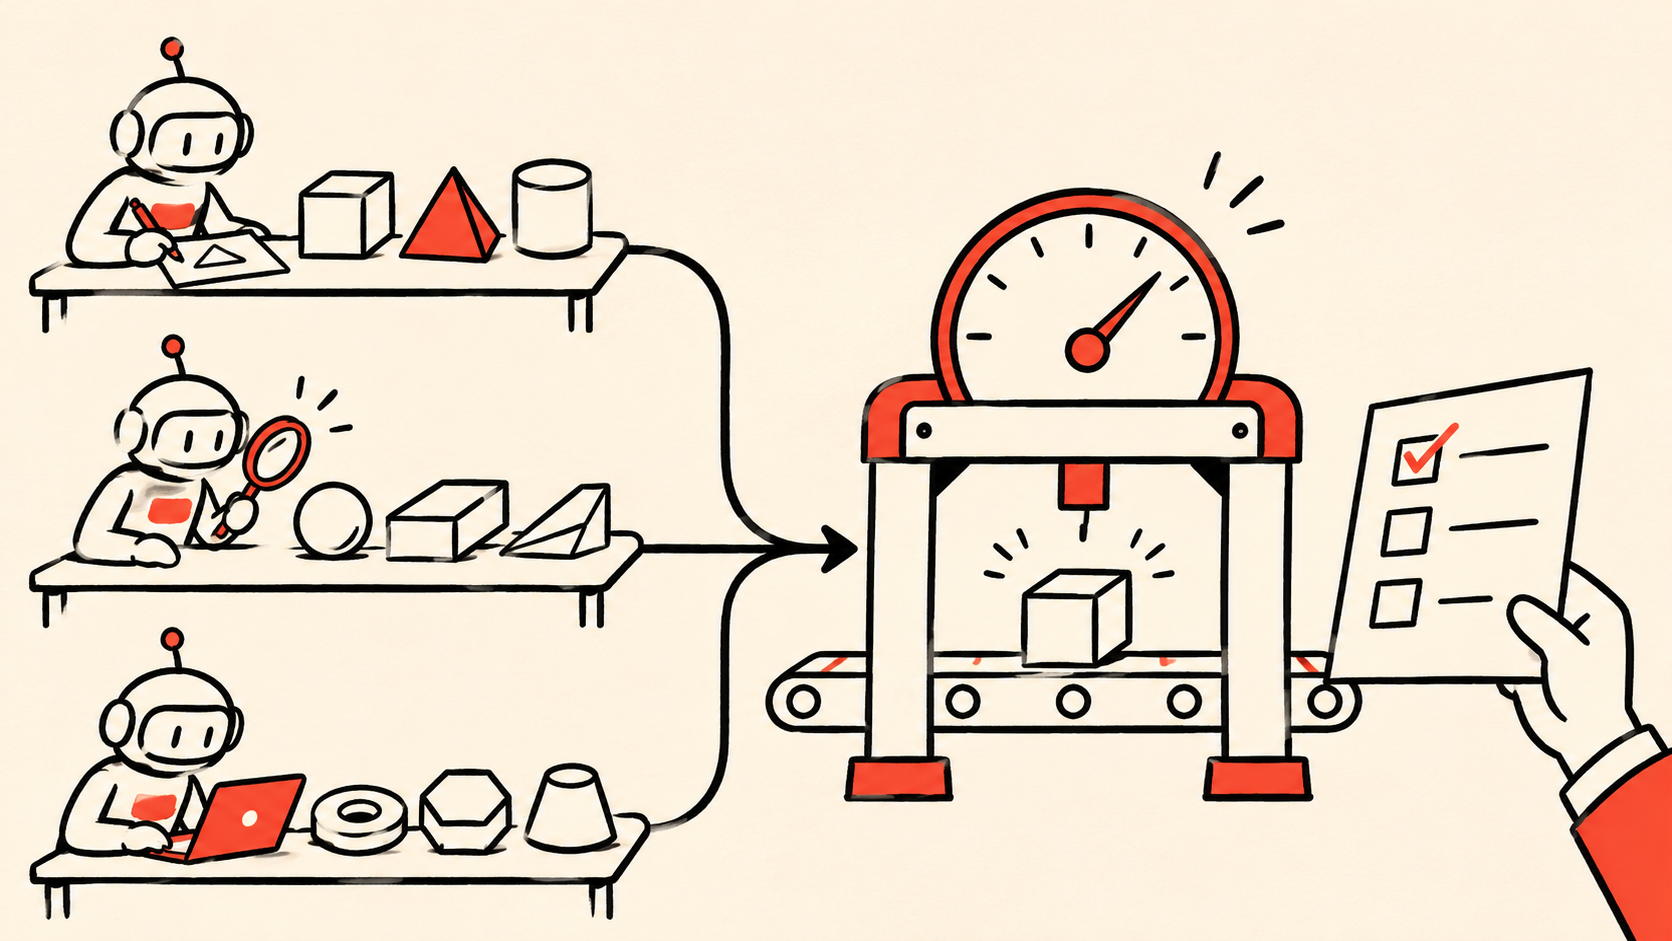
Ngày 13/11/2026, Google Research công bố kết quả nghiên cứu và kỹ thuật mới của Antigravity /teamwork. Hãng mô tả sự hợp tác với con người và các công cụ đánh giá bên ngoài, gồm bộ kiểm chứng chứng minh và bộ kiểm thử không sửa đổi. Đây là kết quả do nhà phát triển công bố, không phải kết quả chúng tôi tái lập độc lập. Google Research
Đây không phải lần ra mắt đầu tiên: bài viết ngày 27/8 của Google đã giới thiệu bản xem trước. Thông báo trước đó Câu hỏi đáng quan tâm lúc này không phải có bao nhiêu tác tử cùng làm việc, mà là dựa vào đâu một nhóm chấp nhận sản phẩm của chúng. Phần dưới là phân tích của Open Market Notes, không phải mô tả những cơ chế sản phẩm chưa được công bố.
Câu trả lời cần một tiêu chuẩn nằm ngoài chính nó
Một lời giải thích dài và mạch lạc có thể giúp hiểu phương án dễ hơn, nhưng không khiến phương án đúng hơn. Thêm tác tử phản biện có thể phát hiện thiếu sót. Tuy nhiên, sự đồng thuận giữa các bên tạo nội dung không tự giải quyết vấn đề: những người đánh giá có thể cùng dựa vào một giả định chưa được kiểm tra. Quy trình nghiệm thu độc lập quan trọng vì nó có thể bác bỏ kết quả vẫn rất thuyết phục trong hội thoại.
Hãy xét ví dụ giả định về việc viết lại một dịch vụ xử lý dữ liệu nội bộ. Đầu ra giống nhau với dữ liệu thông thường là điều cần thiết, nhưng doanh nghiệp có thể còn yêu cầu xử lý ổn định đầu vào lỗi, giới hạn bộ nhớ và tương thích với hệ thống phía sau. Phiên bản nhanh hơn trên tải quen thuộc vẫn có thể vi phạm một điều kiện. Nếu chỉ tuyên bố thành công nhờ điểm chuẩn nổi bật, nhóm đã âm thầm thay nhiệm vụ ban đầu bằng một nhiệm vụ dễ hơn.
Vì vậy, tiêu chí nghiệm thu phải có trong đề bài, không phải được viết sau để chúc mừng thành quả. Hồ sơ hữu ích phải nối phiên bản được kiểm tra với môi trường, tiêu chí và phần chưa được bao phủ. Nếu không, trạng thái đạt kiểm thử có thể thuộc phiên bản cũ trong khi sản phẩm bàn giao đã thay đổi. Không cần ai cố tình phóng đại, khoảng cách này vẫn làm việc bàn giao kém tin cậy.
Kiểm chứng hình thức không chọn câu hỏi
Tài liệu Lean phân biệt tính hợp lệ của chứng minh với ý nghĩa của mệnh đề được chứng minh. Tài liệu cũng giải thích cách đối chiếu chứng minh đề xuất với mệnh đề được tin cậy riêng. Tài liệu Lean
Phân biệt này giúp đọc những màn trình diễn ấn tượng một cách chính xác. Giải bài toán hình thức và chọn một bài toán hình thức có ý nghĩa là hai đóng góp khác nhau. Nếu nhóm định nghĩa độ tin cậy là hoàn thành trên tập dữ liệu sạch, chứng minh hoặc kiểm thử theo định nghĩa đó không giải đáp hành vi khi thiếu dữ liệu, trừ khi tình huống ấy nằm trong phạm vi. Đây không phải lời phủ nhận phương pháp hình thức, mà là yêu cầu làm rõ quan hệ giữa nhu cầu kinh doanh và điều kiện kiểm tra.
Người phê duyệt đặc tả không cần tự làm mọi thí nghiệm. Nhưng phải có người chịu trách nhiệm về việc đặc tả có đại diện đúng cho nhiệm vụ hay không. Giao thực thi cho tác tử không xóa trách nhiệm đó; nó chuyển trọng tâm công việc của con người. Khi nhiều bộ phận dùng chung kết quả, “hoàn thành” trong mắt kỹ thuật có thể chưa bao gồm ngoại lệ mà vận hành cần xử lý. Làm rõ sớm giúp xác định chứng cứ thực sự chứng minh được điều gì.
Nhiều lần thử cũng cần điều kiện dừng
Khám phá song song tạo thêm lựa chọn, kể cả hướng mà một người làm riêng lẻ không thử. Nhưng chi phí không chỉ là số lượt gọi mô hình. So sánh đầu ra, điều tra chứng cứ mâu thuẫn và duy trì môi trường kiểm thử đều cần nguồn lực. Ít phương án có lý do bác bỏ rõ ràng đôi khi hữu ích hơn nhiều câu trả lời có vẻ hợp lý: chúng cho biết hướng nào đã được kiểm tra và hướng nào vẫn chỉ là phỏng đoán.
Một cách đánh giá đáng cân nhắc là lượng công việc được chấp nhận trên tổng chi phí, bao gồm rà soát và các lần thử thất bại. Đây là góc nhìn phân tích do bài viết đề xuất, không phải chỉ số Google công bố. Nó tránh đồng nhất thời gian hệ thống chạy với thời gian khách hàng tiết kiệm. Nếu quy trình không phân biệt tiến bộ với lặp lại, tính toán bổ sung có thể chỉ tạo thêm tài liệu chờ duyệt.
Nhóm cũng cần biết lúc nào nên dừng: mục tiêu đã đạt, ngân sách đã hết hoặc chứng cứ mới cho thấy phải đổi nhiệm vụ. Âm thầm hạ tiêu chuẩn để có kết quả thành công sẽ phá hỏng phép so sánh. Có thể sửa đề bài một cách hợp lý, nhưng phải lưu lý do và thời điểm; kết quả theo tiêu chuẩn mới không được trình bày như đã đáp ứng tiêu chuẩn cũ.
Không để phép thử cuối cùng hòa hoàn toàn vào quá trình tìm kiếm
Vấn đề khác xuất hiện khi các ứng viên liên tục nhận phản hồi chi tiết từ cùng một phép thử. Chúng có thể giỏi hơn ở phép thử ấy mà không tiến bộ trong nhiệm vụ rộng hơn. Với ví dụ viết lại dịch vụ, các ca phát triển có thể hướng dẫn lặp lại, còn một tập được duy trì riêng phục vụ nghiệm thu cuối cùng. Đây là biện pháp bài viết đề xuất, không phải khẳng định về cách Google triển khai. Mục đích là giữ lại thông tin mà quá trình tìm kiếm chưa liên tục tối ưu theo.
Sự tách biệt có chi phí: ca giữ riêng khó dùng trực tiếp để chẩn đoán, và tập hữu hạn không thể bao phủ mọi lỗi vận hành. Nó không phải bảo đảm chung. Nhóm cần phân biệt phát hiện lỗi với quyết định cuối, đặt quy tắc đánh giá ngoài quyền sửa của ứng viên và điều tra mức cải thiện bất thường thay vì tự động thưởng điểm đẹp hơn. Kết quả tốt lên vì bài kiểm tra dễ hơn không tương đương với một cách triển khai tốt hơn.
Cách nhìn lạc quan về nghiên cứu đa tác tử là có thể khám phá nhiều hơn trước khi cần chuyên gia khan hiếm. Cách nhìn thận trọng là đặc tả và rà soát có thể trở thành nút thắt mới. Cả hai đều có thể đúng: hiệu quả khám phá tăng lên đồng thời làm chất lượng nghiệm thu quan trọng hơn.
Bản cập nhật tháng 11 đáng chú ý như báo cáo tiến bộ từ nhà phát triển. Nó không xác lập tỷ lệ thành công chung, tổng chi phí của khách hàng hay mức sẵn sàng cho mọi quy trình. Câu hỏi áp dụng thực tế là một nhóm cụ thể có thể định nghĩa, lưu giữ và thực hiện độc lập phép nghiệm thu đủ tốt hay không. Trước đó, hoạt động tác tử bổ sung nên được xem là quá trình điều tra, chưa phải kết quả kinh doanh hoàn tất.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.