Động lực tăng trưởng lớn hơn thay đổi độ nhạy lợi nhuận của AMD
Quy mô AMD lớn hơn đòi hỏi xem xét lịch triển khai và khả năng lặp lại của đòn bẩy hoạt động.
Trong kết quả công bố ngày 3/11/2026, AMD ghi nhận doanh thu quý 13,377 tỷ USD, gồm 8,5 tỷ USD từ Trung tâm dữ liệu. Biên lợi nhuận hoạt động GAAP đạt 21%, so với 14% một năm trước. Kết quả AMD
Những con số này đặt ra câu hỏi hữu ích hơn việc AI có tăng trưởng nhanh hay không: đặc điểm vận hành của doanh nghiệp thay đổi thế nào khi động lực lớn nhất gánh thêm trọng lượng? Theo phân tích của chúng tôi, quy mô có thể cải thiện lợi nhuận, đồng thời khiến thời điểm hoàn thành một nhóm dự án trở nên quan trọng hơn. Đòn bẩy hoạt động tốt hơn và mức phụ thuộc sâu hơn vào chi tiêu hạ tầng cần phối hợp có thể cùng tồn tại. Kết luận này không loại trừ kết luận kia.
Cơ cấu phân khúc không phải bản đồ khách hàng
Phân khúc là ranh giới kế toán, không phải danh sách các nguồn cầu độc lập. Những người mua khác nhau, dù chọn sản phẩm khác nhau, vẫn có thể chịu chung một hạn chế, chẳng hạn thời điểm cơ sở sẵn sàng vận hành. Ngược lại, một phân khúc lớn có thể chứa các tác vụ với chu kỳ thay thế khác nhau. Vì vậy, quy mô phân khúc tự nó không chứng minh mức tập trung khách hàng nguy hiểm, cũng không chứng minh sự đa dạng bền vững.
Cần tách ba câu hỏi: mảng nào tạo doanh thu; khách hàng nào cuối cùng tài trợ việc mua sắm; và sự kiện nào quyết định khi nào hệ thống bắt đầu làm việc. Bảng phân khúc trả lời câu đầu tiên. Hai câu còn lại đòi hỏi bằng chứng khác. Dùng phân loại kinh doanh để trả lời cả ba sẽ biến một công bố hữu ích thành thước đo sức chống chịu sai lệch.
Điều này cũng thay đổi cách đọc kết quả của các mảng nhỏ hơn. Một mảng có thể tạo lợi nhuận có giá trị mà chưa đủ lớn để bù biến động của động lực chính. Như vậy không có nghĩa mảng nhỏ không quan trọng. Sự đa dạng cần được đánh giá qua loại cú sốc nó có thể hấp thụ, chứ không chỉ bằng số họ sản phẩm. Nhiều sản phẩm, nhiều khách hàng và các thời điểm mua sắm độc lập là ba vấn đề riêng biệt.
Tủ máy nối nhiều quyết định kinh tế
AMD mô tả Helios là thiết kế tham chiếu để đối tác xây dựng hệ thống mang thương hiệu riêng, không phải sản phẩm hoàn chỉnh bán trực tiếp. Giải thích về Helios Ở một tầng khác, HPE công bố đơn hàng 1,2 tỷ USD từ Vultr ngày 30/9/2026. Thông báo HPE
Đơn hàng minh họa chuỗi kinh tế, không phải lối tắt để ước tính doanh thu AMD. Người mua hệ thống, nhà cung cấp hệ thống và nhà thiết kế chip ở các vị trí hợp đồng khác nhau. Không thể chuyển nguyên đơn hàng của một tầng vào dòng doanh thu của doanh nghiệp khác. Nó cũng chưa xác lập mức sử dụng hoặc hiệu quả kinh tế của khách hàng cuối. Cam kết mua sắm giúp nhận diện các bên và hướng giao dịch, không tự động làm rõ kế toán ở mọi tầng.
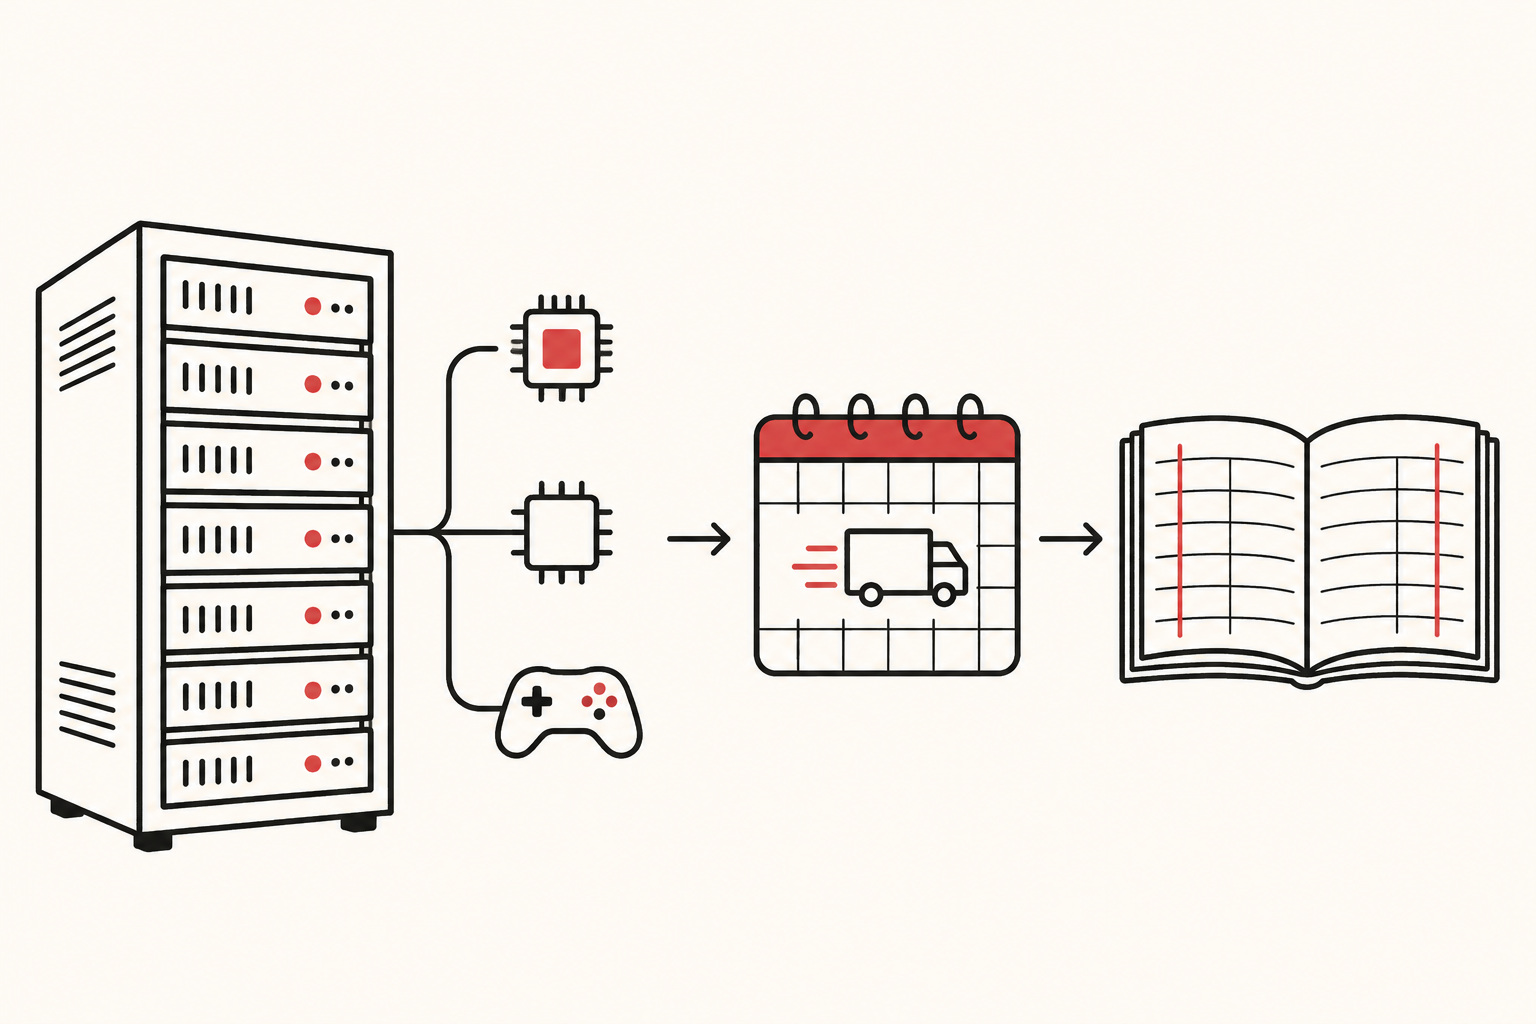
Hãy xét tình huống giả định: bộ xử lý đến đúng lịch nhưng cơ sở chưa sẵn sàng. Nhà cung cấp có thể vẫn hoàn tất một giao dịch hợp lệ, trong khi nhà vận hành nhận được công suất hữu dụng muộn hơn. Ngược lại, cơ sở đã sẵn sàng có thể phải chờ một linh kiện quan trọng. Đây không phải thông tin về sự chậm trễ tại AMD, HPE hay Vultr. Các ví dụ cho thấy cần theo dõi riêng nhu cầu, giao hàng, ghi nhận doanh thu và sử dụng có ích.
Một cách nhìn tích cực về hệ thống lớn là thiết kế có thể lặp lại giúp phân bổ công việc kỹ thuật và hỗ trợ cho nhiều lần triển khai. Đối tác không phải giải quyết lại từng giao diện từ đầu. Cách nhìn cạnh tranh nhấn mạnh rằng dự án càng hoàn chỉnh, càng có nhiều điều kiện cần phối hợp trước khi hữu dụng. Cả hai có thể đúng: chuẩn hóa giảm công việc mỗi lần lắp đặt, nhưng khiến nút thắt còn lại có ảnh hưởng lớn hơn đến lịch trình.
Đòn bẩy hoạt động có điều kiện
Đòn bẩy hoạt động nghĩa là doanh thu và chi phí hoạt động không nhất thiết biến động cùng tốc độ. Điều đó không làm chi phí trở thành thứ có cũng được, không có cũng được. Đội ngũ kỹ thuật, bảo trì phần mềm và hỗ trợ khách hàng là năng lực được xây dựng dần. Phân bổ chúng trên nền doanh thu lớn hơn có thể cải thiện lợi nhuận; cắt giảm quá nhanh khi cầu chậm lại có thể gây hại cho chu kỳ sản phẩm tiếp theo.
Một so sánh giả định làm rõ khác biệt. Hai nhà cung cấp có thể báo cáo cùng biên lợi nhuận hôm nay. Một bên dựa vào công việc có thể lặp lại và nhịp triển khai ổn định; bên kia dựa vào các đợt giao dự án lớn tập trung cuối quý. Tỷ lệ báo cáo giống nhau, nhưng độ nhạy với thay đổi lịch trình có thể khác. Đây không phải nhận định về lịch giao hàng của AMD. Nó giải thích vì sao cần hiểu quy trình tạo ra tỷ lệ trước khi kéo dài tỷ lệ ấy vào tương lai.
Định nghĩa kế toán cũng cần nhất quán. Sổ tay báo cáo của SEC xác định chỉ tiêu phi GAAP thông qua các điều chỉnh so với chỉ tiêu GAAP tương ứng. Khung SEC Trong vấn đề đang phân tích, so sánh lợi nhuận hoạt động trên cùng cơ sở hữu ích hơn việc đổi chỉ tiêu để tạo câu chuyện mượt hơn. Lợi nhuận điều chỉnh, khả năng tạo tiền và lợi ích kinh tế của cổ đông trả lời các câu hỏi liên quan nhưng khác nhau. Không chỉ tiêu nào tự chứng nhận sự ổn định của nhu cầu.
Bằng chứng nào sẽ củng cố lập luận?
Bằng chứng hữu ích tiếp theo cần nối mở rộng với khả năng lặp lại: nhiều người mua tiếp tục triển khai, nhịp giao hàng nhất quán, và công việc hỗ trợ không tăng tương ứng với từng lần lắp đặt. Ngược lại, phụ thuộc nhiều hơn vào việc đồng bộ ngày dự án, hoặc cần thêm công việc để tái tạo một lần triển khai trước đó, sẽ làm lập luận yếu đi. Đây là cách kiểm tra giả thuyết phân tích, không phải khẳng định kết quả đã xảy ra.
Kết quả của AMD là lý do để nghiên cứu cách doanh nghiệp mở rộng, thay vì chỉ ngoại suy tốc độ tăng trưởng. Điều chưa rõ là động lực doanh thu lớn hơn có trở thành quy trình vận hành dễ lặp lại hơn hay không. Nếu có, quy mô sẽ củng cố năng lực thực hiện. Nếu phụ thuộc lịch dự án nhiều hơn, một quý mạnh sẽ nói ít hơn về sự ổn định của quý kế tiếp. Kết quả công khai xác lập điểm bắt đầu, chưa giải quyết sự khác biệt đó.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.