Chi đầu tư của Alphabet cần được kiểm chứng khi đưa vào vận hành
Dòng tiền tự do quý âm khiến việc chuyển thiết bị đã mua thành đầu ra hữu ích đáng được theo dõi hơn.
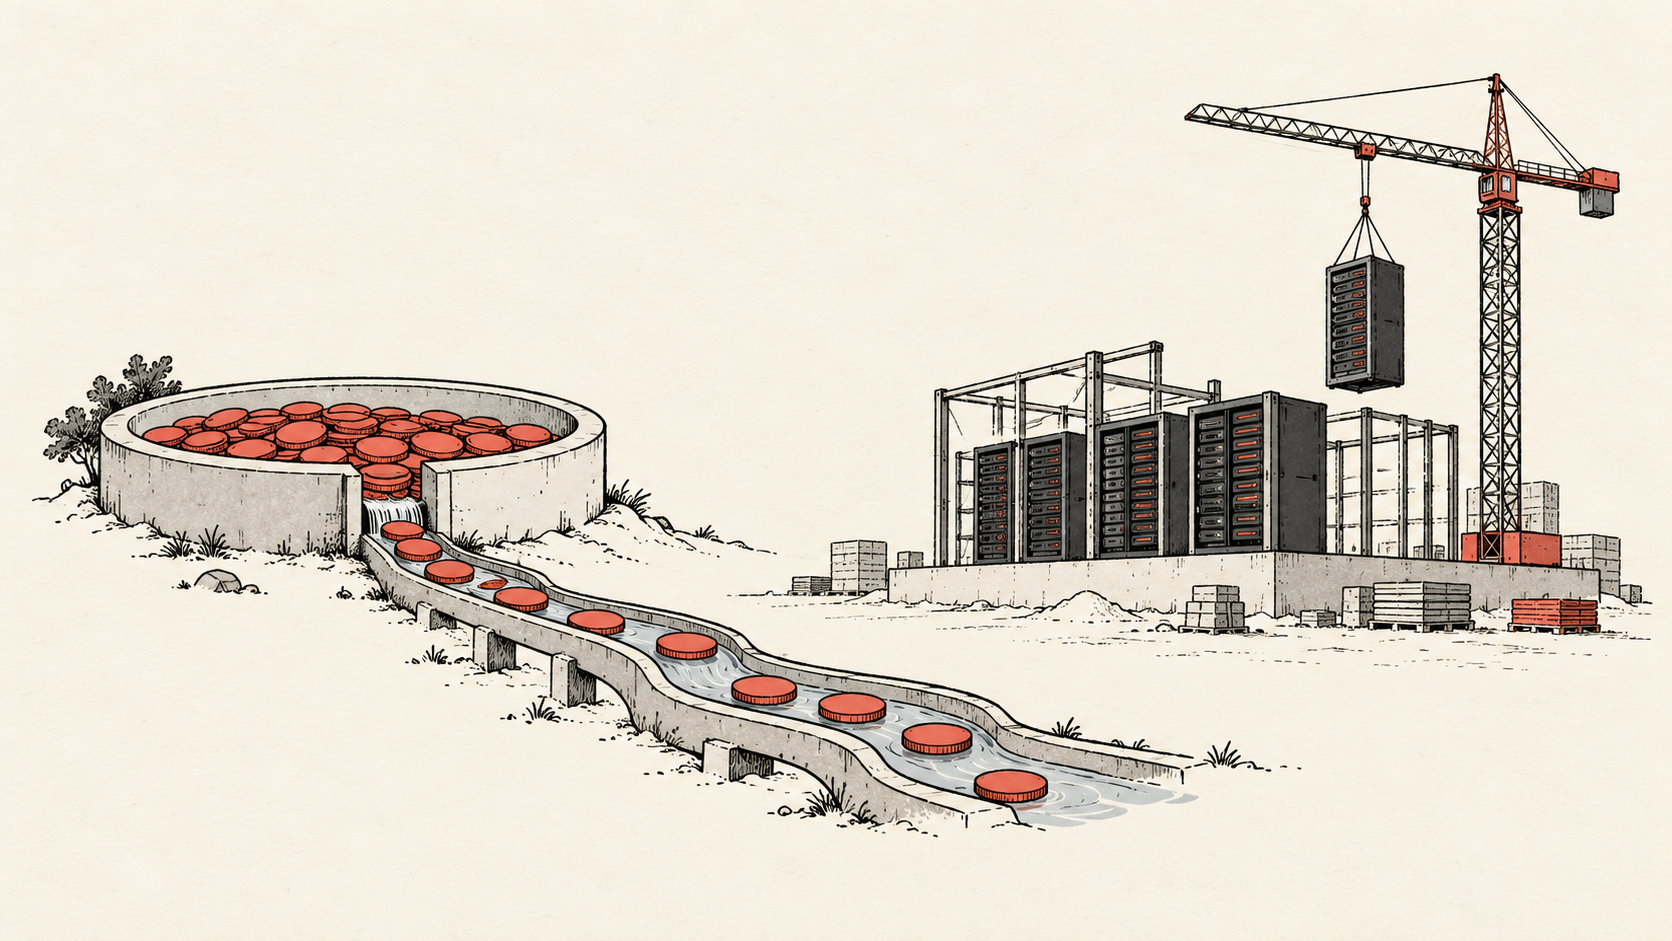
Báo cáo chưa kiểm toán ngày 28/10/2026 của Alphabet ghi nhận dòng tiền hoạt động quý III là 42,290 tỷ USD, mua tài sản và thiết bị 51,355 tỷ USD, tạo ra dòng tiền tự do âm 9,065 tỷ USD. Báo cáo gốc
Phép trừ này đặt ra một câu hỏi đáng theo dõi: bằng chứng nào cho thấy năng lực đã mua đang trở thành dịch vụ có giá trị kinh tế? Bài viết đề xuất một cách phân tích, không dự báo lợi suất đầu tư của Alphabet và không suy đoán tình trạng các dự án chưa được công bố.
Theo dõi từng nhóm dự án
Tổng chi trong một quý có thể gộp các khoản thanh toán cho nhiều cơ sở, thế hệ thiết bị và giai đoạn thi công khác nhau. So toàn bộ số tiền đó với doanh thu cùng quý đòi hỏi một giả định quá gọn: thời điểm trả tiền và sử dụng phải trùng nhau. Ngược lại, coi mọi khoản thanh toán là tăng trưởng tương lai sẽ biến ý định đầu tư thành kết quả đã đạt được. Đơn vị phân tích hữu ích hơn là một nhóm dự án được phê duyệt cho mục đích xác định.
Với mỗi nhóm, cần biết nhu cầu dịch vụ ban đầu, thời điểm dự kiến sẵn sàng và điều kiện phải đáp ứng trước khi giao dịch vụ. Câu hỏi chính là nhu cầu đó còn phù hợp khi năng lực thực sự sử dụng được hay không. Huấn luyện mô hình và dịch vụ tương tác có thể đặt ra yêu cầu khác nhau về lịch xử lý, mạng và độ trễ. Một con số chung về thiết bị tính toán không chứng minh rằng nhu cầu nào đã được đáp ứng.
Có một cơ sở kế toán cho sự phân biệt này. Báo cáo thường niên 2025 của Alphabet nêu rằng khấu hao bắt đầu khi tài sản sẵn sàng cho mục đích sử dụng dự kiến; tài sản đang xây dựng hoặc lắp ráp được mô tả riêng. Báo cáo thường niên, tài sản và thiết bị Vì vậy, trạng thái sẵn sàng cần được theo dõi cùng với chi tiêu. Báo cáo công khai không cung cấp sổ nghiệm thu từng dự án. Phần dưới là cách tìm bằng chứng, không phải tái dựng hồ sơ nội bộ.
Nghiệm thu phải gắn với mục đích kinh tế
Hãy hình dung một đội dịch vụ nghiệm thu cơ sở mới. Đây là tình huống giả định để giải thích cơ chế, không phải trường hợp của Alphabet. Vượt qua kiểm tra thiết bị là cần thiết, nhưng đội còn phải tái hiện tải công việc thực tế: lưu lượng cao điểm, phục hồi sau sự cố và tiêu chuẩn chất lượng đã cam kết với khách hàng. Nếu chỉ đạt mục tiêu thông lượng bằng cách hạ chất lượng, dịch vụ được nghiệm thu đã khác với dịch vụ làm căn cứ phê duyệt đầu tư.
Kiểm tra kinh tế cần nối các kết quả đó với nguồn lực tiêu hao. Phải định nghĩa đầu ra hữu ích trước khi chọn mẫu số, chẳng hạn nhiệm vụ khách hàng hoàn thành thành công, thay vì mọi lần thử. Chi phí thử lại và hỗ trợ duy trì tải công việc cũng cần được tính đến. Điều này không hàm ý Alphabet thiếu các kiểm soát ấy. Nó giải thích vì sao người đọc bên ngoài không thể dùng lượng thiết bị mua hoặc tỷ lệ sử dụng danh nghĩa để thay thế bằng chứng triển khai hiệu quả.
Năng lực dự phòng cũng cần được hiểu thận trọng. Mức sử dụng bình quân thấp có thể phản ánh phân bổ kém, hoặc phần dự phòng được chủ động duy trì để bảo đảm độ tin cậy. Cắt phần dự phòng có thể làm biểu đồ sử dụng đẹp hơn nhưng dịch vụ khách hàng kém đi. Để phân biệt, cần biết cam kết dịch vụ nào biện minh cho phần dự phòng và bằng chứng cho thấy quy mô đó còn hợp lý. Một tỷ lệ đơn lẻ không đủ để kết luận.
Áp lực tiền mặt có nhiều cách giải thích
Giai đoạn xây dựng tập trung có thể tiêu tiền trước khi dịch vụ liên quan tạo thu nhập. Theo cách giải thích này, điều cần theo dõi tiếp là tiến độ vận hành và đầu ra hữu ích về thương mại của chính nhóm dự án đó. Cách giải thích bất lợi hơn là nhu cầu hoặc giả định kỹ thuật dùng để cam kết chi tiêu đã thay đổi. Để ủng hộ nhận định ấy, cần bằng chứng về chậm trễ kéo dài, năng lực không phù hợp hoặc hiệu quả kinh tế suy yếu, chứ không chỉ dấu âm của dòng tiền tự do.
Hướng dẫn SEC phân biệt lợi nhuận với dòng tiền. Trong phân tích này, điều đó giúp tránh một lối tắt khác: lợi nhuận thuận lợi không giải đáp trực tiếp nhu cầu tiền mặt của chương trình xây dựng. Tương tự, một khoản huy động vốn có thể giúp thực hiện cam kết mà chưa chứng minh tài sản mới đã tạo ra mức sinh lời thỏa đáng.
Vì thế nên tách quyết định đầu tư khỏi quyết định tài trợ. Ban điều hành có thể thu xếp vốn sớm một cách hợp lý để tránh gián đoạn thi công. Dự án được cấp vốn còn đáng triển khai hay không lại phụ thuộc vào nhu cầu, chất lượng dịch vụ và chi phí tăng thêm. Gộp hai quyết định thành một câu chuyện về sự tự tin sẽ khiến người đọc khó nhận ra giả định nào thay đổi sau đó.
Sự phân biệt này còn ảnh hưởng đến cách hiểu biện pháp điều chỉnh. Nếu dự án chỉ đưa vào sử dụng muộn hơn, trọng tâm có thể là tháo gỡ điểm nghẽn giao dịch vụ. Nếu mục đích ban đầu đã thay đổi rõ rệt, cần đánh giá lại quan hệ giữa khoản đầu tư và nhu cầu. Tiếp tục trả tiền không thay thế được đánh giá đó; dừng chi cũng chưa chắc tối ưu trong mọi trường hợp. Nên xét theo lý do kinh tế ban đầu của dự án thay vì chọn lập trường dựa trên một quý.
Thông tin tiếp theo cần giữ được tính liên tục
Bằng chứng có sức giải thích nhất sẽ nối được phê duyệt, xây dựng và vận hành. Ngày sẵn sàng sửa đổi cần được đối chiếu với ngày ban đầu, không âm thầm thay thế nó. Thay đổi tải công việc dự kiến cần đi cùng đánh giá kinh tế mới. Tuyên bố cải thiện hiệu suất phải giữ tiêu chuẩn đầu ra nhất quán và giải thích thay đổi về chất lượng hoặc dự phòng độ tin cậy.
Công bố công khai có thể không đạt độ chi tiết ấy cho mọi cơ sở. Người đọc vẫn có thể hỏi liệu giải thích sau đó có nối chi tiêu với tiến triển triển khai cụ thể, hay chỉ nhắc lại rằng cơ hội thị trường đang mở rộng. Cũng cần phân biệt giá trị bị trì hoãn với mục đích ban đầu bị suy yếu, vì hai tình huống đòi hỏi cách xử lý khác nhau.
Số liệu tiền mặt hiện tại xác định khoảng thiếu hụt trong một thước đo quý, không tự xác định giá trị của dự án phía sau. Kiểm chứng hữu ích tiếp theo là bằng chứng vận hành thu hẹp được bao nhiêu phần bất định. Trước lúc đó, đánh giá nên dành chỗ cho cả đầu tư đón trước thành công lẫn một quá trình điều chỉnh tốn kém hơn.
Phân tích gốc của Open Market Notes. Số liệu từ báo cáo chưa kiểm toán của doanh nghiệp; ví dụ giả định không mô tả hoạt động nội bộ của Alphabet.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.