读Tradeweb的市场份额,先把分母放到同一口径
分母变得更准确,不代表历史序列也自动变得可比;判断竞争变化之前,需要补上同口径的比较。
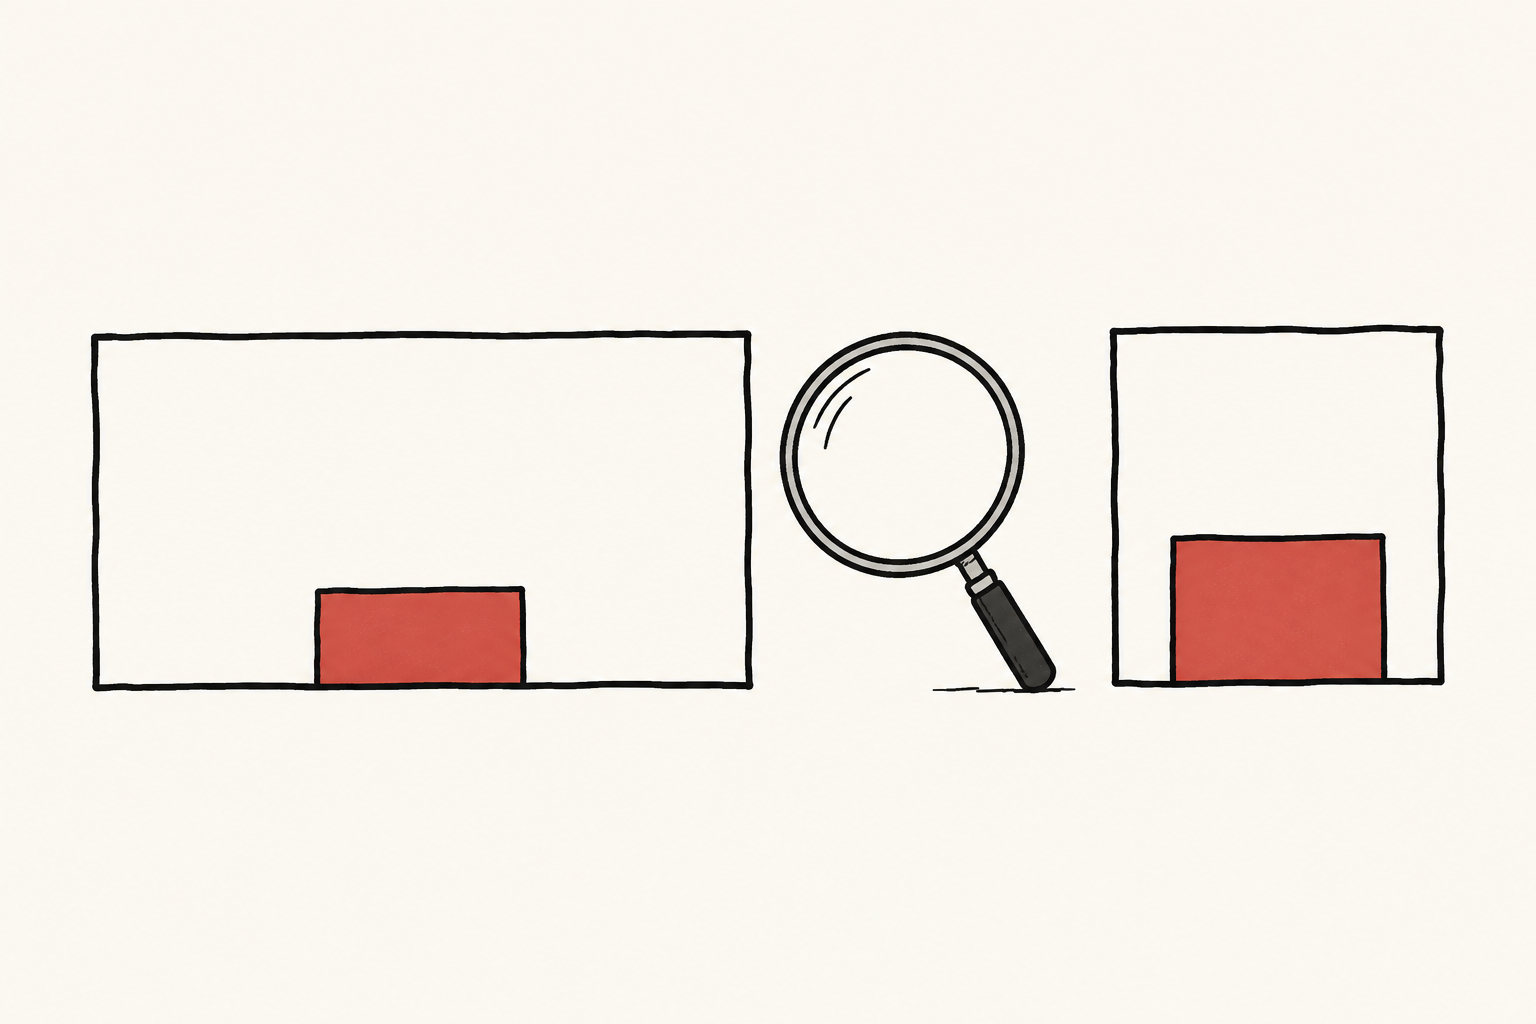
Tradeweb在2026年10月29日的第三季度业绩脚注中提示:TRACE分母缩小推高了报告的高等级债券份额,而此前期间未重述。这项披露提出了一个测量问题,却不能独自回答公司究竟赢得了多少新增业务。
美国证监会2026年7月24日的批准令把关联交易标记扩展到会员关联方,使某些经济上重复的交易可以不再公开传播。FINRA于2026年10月12日发布的议程则区分了两个时间点:2026年8月31日起自愿遵守,2027年8月2日起强制遵守。自愿期开始与整个市场完成切换,并不是同一件事。
当期更准确,历史比较仍可能断开
市场份额是分子与分母之间的关系。改进统计方法,让市场总量更贴近想要衡量的经济活动,可以提高当期数字的解释力。但一个新的统计边界,不会自动把旧数字改造成同口径数字。当期准确性与跨期一致性,是两项不同的质量要求。
用一组完全虚构的数字说明:某平台完成20单位交易,市场报告总量为100单位,份额就是20%。如果新的计数方法从市场总量中去掉10单位,而平台符合口径的交易没有变化,比例就变成20除以90,约22.2%。增加的是约2.2个百分点,不是平台额外赢得了两单位业务。这只是算术演示,不是对Tradeweb实际调整幅度的估计。
另一种误读同样值得警惕:统计方法发生变化,并不意味着所有份额改善都来自统计。平台可能同时真正吸引了业务。把全部变化称为有机增长,或者把全部变化视为纸面效果,都超出了单个比例能够证明的范围。谨慎分析不是选择一个更悲观的答案,而是避免提前替尚未拆开的因素分配功劳。
先搭比较桥,再解释竞争结果
我们的分析方法是要求两组对照。第一组,在原始记录允许的情况下,把历史期间按当前定义重新计算,再与当期比较。第二组,在可行时,用原来的定义重新计算当期。两种当期口径之间的差异,可以帮助识别计数方式的影响,而不把时间变化混入其中。
这是本文提出的分析桥梁,不是声称公司已经提供了上述重建结果。如果两组对照都无法建立,就应当在序列上标明断点,而不是制造精确的调整后增速。明确的未知,比看似完整却依赖不可观察修正量的数字更有用。读者仍然可以使用披露数据,只是不能让它承担超出证据范围的因果解释。
即便分母已经重建,也要检查分子的边界。哪些债券、哪些执行方式、哪些交易日被计入,需要在比较中保持一致。否则,分析者可能修复了分母的一处错位,却把另一处错位留在分子里。两列数据都写着“市场份额”,不等于它们描述的是同一个交易集合。分析表应当保留口径说明,而不只留下一个百分号。
过渡期本身也有结构
在自愿切换期间,一个日期未必对应所有参与者同时采用同一种处理方式。从分析可能性看,较早与较晚切换的参与者,可能代表市场活动中不同的部分。报告覆盖范围逐步改变,就可能在图表上呈现出类似业务趋势的轨迹。这要求补充覆盖情况的证据,并不构成对任何参与者报送行为的指控。
也不宜在每个后续季度里,机械减掉一个固定百分点。计数变化对比例的影响,取决于被移除的数量相对于剩余总量有多大。即使规则没有再次改变,这个效果也可能变化。一次估计不能未经检验就变成永久折扣。合理的调整至少要说明对应期间、覆盖范围与假设,并让无法验证的部分保持可见。
这种做法还有一个实际好处:它把“数字是否正确”与“数字能够回答什么”分开。一个按新规则正确计算的比例,仍可能不适合直接回答旧口径下的同比竞争问题。要求可比性,不是在否认披露的有效性,而是在限定它能够支持的结论。
竞争分析还需要什么
判断平台的商业表现,更有解释力的问题是:在共同口径下,它究竟留住了多少额外活动,这些活动是否形成持续的客户关系。同口径的绝对交易量有助于检查分子;在公司披露的情况下,留存或持续使用证据,有助于区分长期关系与短期市场活跃。但任何一项都不能独自证明盈利能力,本文也不假定这些未披露数据已经存在。
市场份额并非因此失去价值。它仍然能描述一个明确边界内的平台位置,只是不能跳过边界变化,直接讲述客户迁移的故事。合适的处理不是抹去当期数字,也不是把历史差距当作不证自明的竞争优势,而是保留报告值、标明定义变化,再把因果语言留给真正维持共同计数方法的比较。本文讨论的是测量与解释的边界,不提供投资建议。
内容仅供参考,不构成投资、法律、税务或财务建议。