Tradewebの市場シェアは、分母をそろえてから読む
現在の統計が正確になっても、過去との比較が自動的に成立するわけではない。
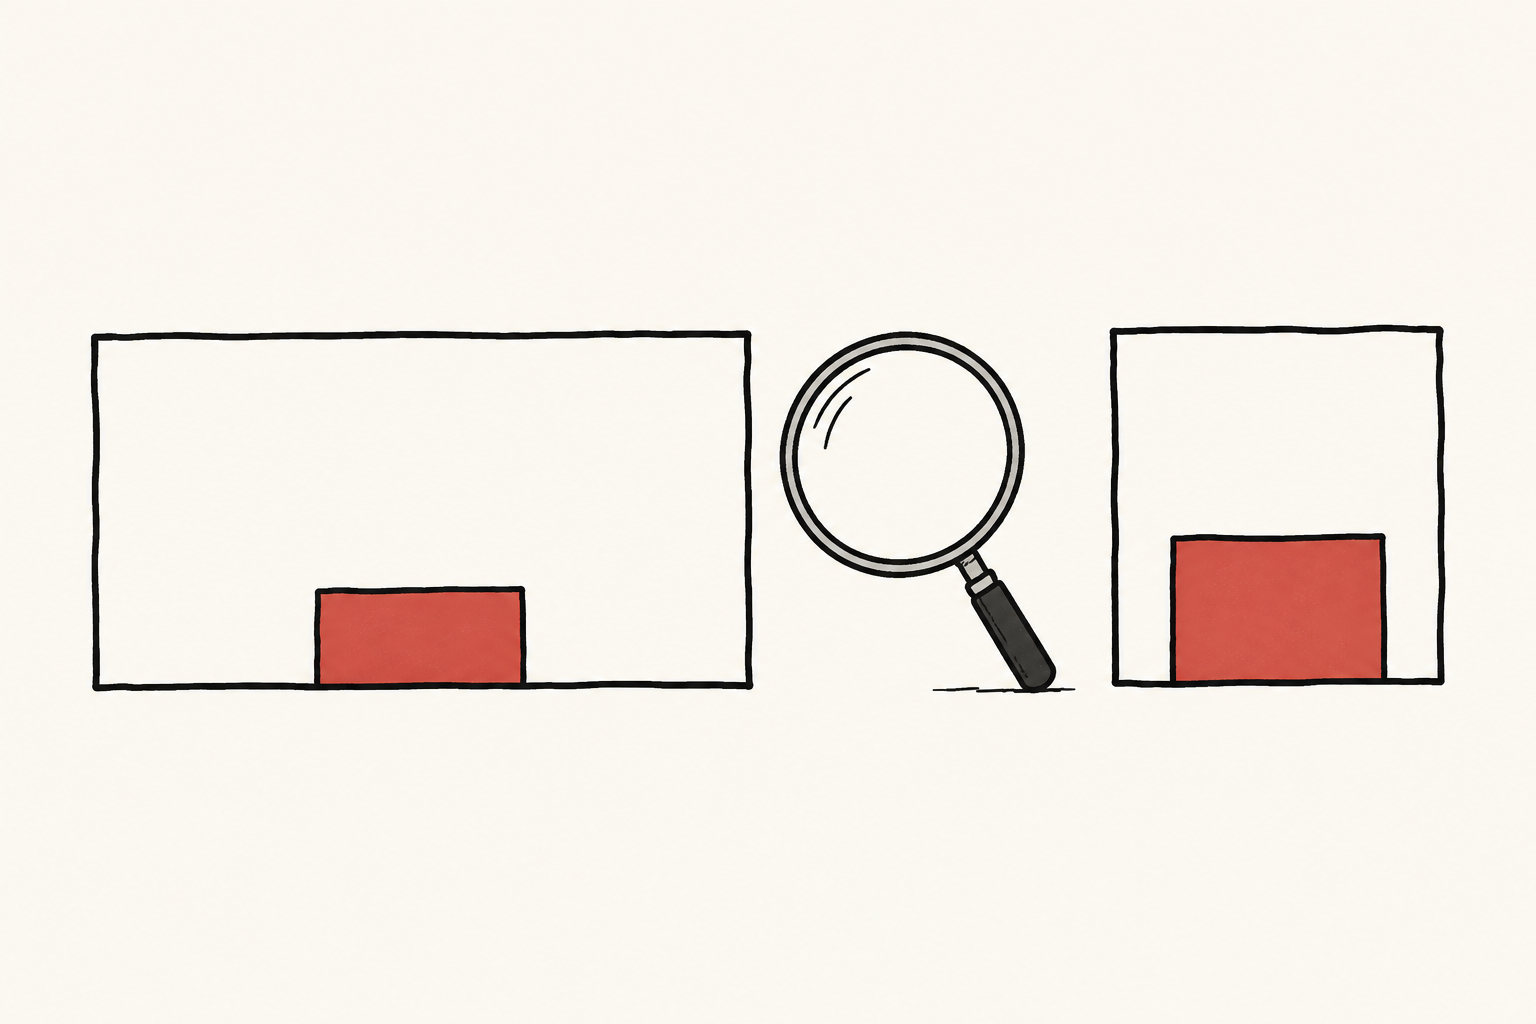
Tradewebの2026年10月29日付第3四半期決算の注記は、TRACEの分母縮小が報告上のハイグレード債シェアを押し上げ、過去の期間は修正されていないと示す。これは測定の問題を提起するが、追加で獲得した事業の量を単独で示すものではない。
2026年7月24日のSEC承認命令は、関係会社間取引の識別対象を会員の関係会社にも広げ、経済的に重複する一定の取引を公表対象から除けるようにした。FINRAの2026年10月12日付議題では、任意対応の開始は2026年8月31日、義務化は2027年8月2日と区別されている。任意期間の開始と市場全体の切り替え完了は同じではない。
現在の精度と時系列の連続性は別問題
市場シェアは分子と分母の関係である。測定したい経済活動に市場全体の数値を近づければ、現在の指標は改善する。しかし、新しい集計範囲によって、古い数字まで自動的に同じ定義に変わるわけではない。当期の正確さと期間をまたぐ一貫性は、別々の品質条件だ。
完全な仮例を考える。ある市場の報告取引量が100単位で、プラットフォームが20単位を扱えばシェアは20%となる。新たな数え方で市場全体から10単位が除かれ、プラットフォームの対象取引が変わらなければ、20÷90で約22.2%となる。増えたのは約2.2パーセントポイントであり、追加の2単位を獲得した証拠ではない。これは算術例で、Tradewebの調整幅の推定ではない。
逆方向の誤解も避けたい。集計方法の変更があったからといって、改善のすべてが統計上の現象だとはいえない。同じ時期に実際の取引獲得が進む可能性もある。変化の全体を有機的成長と呼ぶことも、すべてを見かけだけと片づけることも、一つの比率が証明できる範囲を超えている。
競争を説明する前に比較をつなぐ
本稿の分析案は、二つの比較を求めることだ。まず、元の記録が許せば過去の期間を現在の定義で再計算し、当期と比べる。次に、可能なら当期を旧定義でも算出する。同じ当期について二つの定義を並べれば、時間の変化を混ぜずに集計方法の影響を把握しやすい。
これは提案する分析手順であり、会社がその再計算を提供したという主張ではない。再構成ができなければ、精密に見える調整後成長率を作るより、時系列の断点を表示すべきだ。観察できない補正に依存する数字より、明示された不確実性の方が有用である。報告値は使えるが、それに過度な因果説明を背負わせない。
分母を再構成した後も、分子の境界を確認する必要がある。対象債券、執行方法、営業日の範囲が同じでなければ、一つの不整合を直しても別の不整合が残る。両方の列に「シェア」と書かれていることと、同じ母集団を測っていることは違う。分析表には百分率だけでなく、定義も残すべきである。
移行期間には移行の偏りがあるかもしれない
任意対応の期間では、ある日付を境に全参加者が同じ処理を行うとは限らない。分析上の可能性として、早期対応者と後期対応者が異なる市場活動を担っている場合、報告範囲の漸進的な変化が事業トレンドのように見えることもある。必要なのは対象範囲の証拠であり、特定参加者の報告に対する疑惑ではない。
また、将来の各四半期から一定のポイント数を機械的に差し引く方法も適切とは限らない。比率への影響は、除かれた量と残った総量との関係で決まる。規則が変わらなくても、その効果は変わり得る。一度の推定を恒久的な割引率にしないために、期間、対象範囲、仮定を示す必要がある。
この区別は「数字が正しいか」と「何を説明できるか」を分ける。新ルールで正しく計算された比率でも、旧定義の前年との競争比較には適さないことがある。比較可能性を求めるのは開示を否定するためではなく、支持できる結論の範囲を明確にするためだ。
事業を判断するために残る問い
商業面でより重要なのは、共通定義でどれだけの追加活動を維持し、それが持続的な顧客関係につながったかである。同じ範囲の絶対取引量は分子の検証に役立つ。開示されていれば、継続利用や顧客維持の情報は、一時的な活況と長期関係を分ける助けとなる。ただし、いずれも単独で収益性を証明せず、本稿は未公表のデータを仮定しない。
市場シェアが無意味になるわけではない。明確な範囲における位置を示す力は残る。報告値を消すのでも、過去との差を自明の競争優位とするのでもなく、定義変更を明示し、数え方をそろえた比較にだけ因果の説明を託す。それが本稿の結論であり、投資推奨ではない。
情報提供を目的とした内容です。投資・法律・税務・財務上の助言には該当しません。