Meridian FX APAC: đồng bộ thanh toán chưa đồng nghĩa với thống nhất kết quả pháp lý
Thử nghiệm mới đặt ra câu hỏi không chỉ về kết nối hệ thống, mà còn về thời điểm các bên có thể tin cậy kết quả thanh toán.
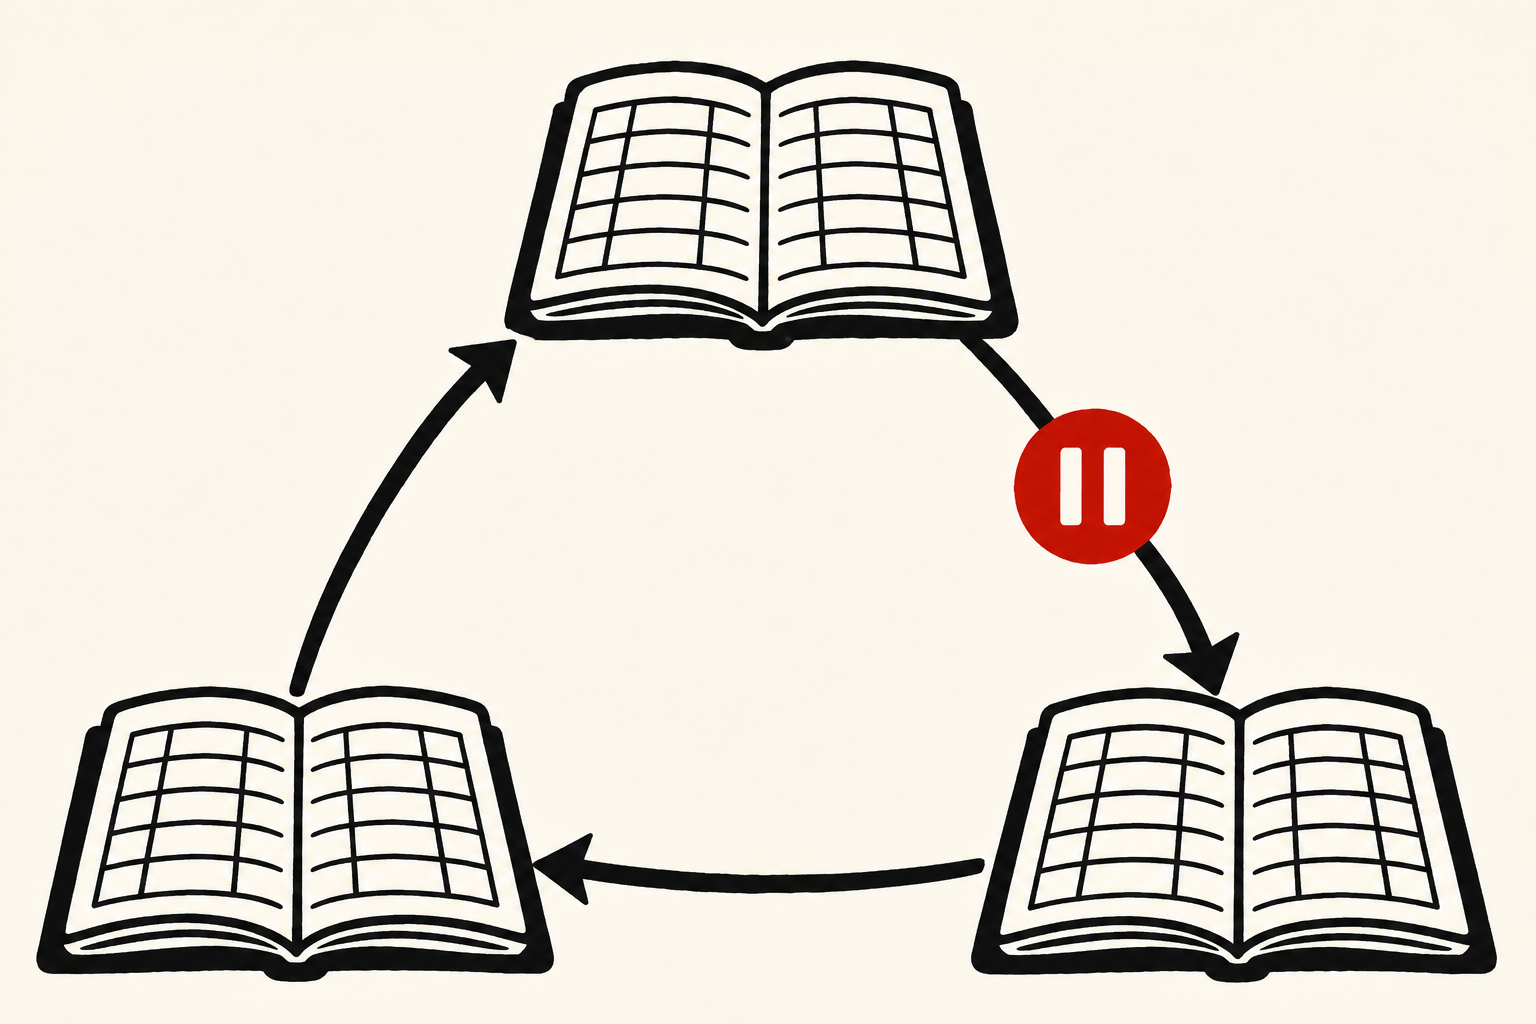
Câu hỏi đáng chú ý nhất về một thử nghiệm thanh toán xuyên biên giới không nhất thiết là các hệ thống có giao tiếp được với nhau hay không. Điều quan trọng là ngân hàng được phép làm gì sau khi nhận câu trả lời: giao hàng, coi một khoản nợ đã được thanh toán, hay thực hiện giao dịch tiếp theo? Trao đổi thông điệp thành công và có một kết quả đáng tin cậy về pháp lý là hai sản phẩm khác nhau.
Ngày 13 tháng 11 năm 2026, Ngân hàng Anh công bố báo cáo chính sách Meridian FX APAC, phân biệt phối hợp kỹ thuật với tính chung cuộc pháp lý, không cam kết triển khai thực tế. Báo cáo kỹ thuật mô tả một thử nghiệm: sau khi lệnh quyết toán đầu tiên được thực thi, chỉ hủy việc giữ chỗ tiền không thể đảo ngược giao dịch. Bài viết này phân tích ranh giới đó, không coi thử nghiệm là dịch vụ đã vận hành.
Ba cách hiểu về “hoàn tất”
Giả sử một nhà nhập khẩu mua ngoại tệ. Ngân hàng có thể nhận xác nhận rằng tiền đã được giữ chỗ, rồi nhận trạng thái chuyển tiền đã xử lý. Nhưng nhà nhập khẩu cần điều xa hơn: cơ sở đáng tin cậy để xác định nghĩa vụ trả tiền đã chấm dứt. Các câu trả lời này không thay thế được nhau.
Giữ chỗ tiền có ích chính vì nó giới hạn những gì chủ sở hữu có thể làm tiếp theo. Khi quy trình đình trệ, chính giới hạn đó có thể phát sinh chi phí. Biên nhận xử lý cho biết máy đã đạt một trạng thái; ý nghĩa thương mại của trạng thái phụ thuộc vào quy tắc đi kèm. Sự chắc chắn pháp lý liên quan đến quyền yêu cầu nào còn tồn tại, nghĩa vụ nào đã chấm dứt, kể cả khi một bên gặp sự cố.
Các nguyên tắc đối với cơ sở hạ tầng thị trường tài chính xử lý riêng tính chung cuộc và quyết toán liên kết: các nghĩa vụ liên kết phải phụ thuộc vào việc quyết toán cuối cùng của nhau; kết quả cuối cùng phải rõ ràng, chắc chắn. Đây là lăng kính phân tích, không phải kết luận rằng một nguyên mẫu đã đáp ứng tiêu chuẩn.
Người mua dịch vụ quyết toán vì thế không chỉ mua tốc độ truyền tin. Họ mua câu trả lời đủ tin cậy cho câu hỏi: “Bây giờ tôi có thể dựa vào kết quả này để làm gì?” Công nghệ xuất sắc nhưng câu trả lời mơ hồ có thể tiết kiệm thời gian xử lý mà vẫn giữ nguyên chi phí rà soát pháp lý và phần đệm vận hành. Việc các bên giữ thêm dự phòng không nhất thiết phản ánh sự thiếu tin tưởng vào phần mềm; có thể họ chưa nhận được cam kết rõ ràng về trách nhiệm.
Thiết kế cho phút khó khăn, không chỉ giây thành công
Hãy xét một tình huống phân tích giả định, không phải kết quả thử nghiệm được công bố: một hệ thống đã chuyển tiền nhưng thông điệp xác nhận bị thất lạc. Bên điều phối chỉ thấy im lặng. Im lặng không chứng minh thất bại, cũng không chứng minh thành công.
Gửi lại lệnh một cách máy móc có thể dẫn đến hành động hai lần. Bỏ cuộc có thể khiến một khoản thanh toán hợp lệ nằm ngoài hồ sơ của bên điều phối. Chờ vô hạn giữ nguyên bất định trong khi nguồn lực bị khóa. Cách xử lý phù hợp phụ thuộc vào khả năng xác định trạng thái có thẩm quyền và quy trình đã thống nhất trước để hành động dựa trên trạng thái đó.
Bởi vậy, thời gian xử lý trung bình đẹp không trả lời câu hỏi vận hành khó nhất. Các bên cần biết ai được tuyên bố sự cố, hồ sơ nào quyết định, ai được phép phục hồi và khi nào khách hàng nhận được lời giải thích cuối cùng. Những lựa chọn này tác động đến nhân sự, đối soát và quản lý thanh khoản ngay cả khi phần mềm thường xuyên hoạt động hoàn hảo.
Một ý kiến phản biện hợp lý là có thể hoàn thiện thể chế sau khi chứng minh tính khả thi kỹ thuật. Điều đó đúng với thử nghiệm. Nhưng nó kém thuyết phục hơn khi làm nền tảng cho cam kết thương mại: bên tham gia phải định giá và quản lý tình huống bất thường trước khi phụ thuộc vào dịch vụ. Khoảng trống chấp nhận được trong thí nghiệm chưa chắc chấp nhận được trong hợp đồng.
Tiết kiệm thanh khoản cũng có chiều thời gian
Một giả định khác làm rõ đánh đổi. Nhiều ngân hàng có thể giảm nhu cầu vốn bằng cách phối hợp các khoản thanh toán bù trừ thay vì cấp vốn riêng cho từng khoản. Nhưng nếu cả nhóm phải chờ bên chậm nhất, một ngân hàng khác có thể mất quyền sử dụng tiền vốn cần cho việc khác.
Không có mâu thuẫn ở đây. Số tiền cần tại thời điểm dự kiến quyết toán có thể giảm trong khi thời gian bị hạn chế sử dụng trước đó tăng. Đánh giá thương mại hữu ích phải so sánh cả lượng tiền và thời gian bị giữ, nhất là trong điều kiện căng thẳng. Một con số về tốc độ xử lý tổng hay nhu cầu vốn ròng không thay thế được phép so sánh ấy.
Khách hàng khác nhau có thể lựa chọn hợp lý những dịch vụ khác nhau. Bên có dòng tiền dễ dự báo có thể chấp nhận xử lý theo lô; bên có nghĩa vụ đúng giờ nghiêm ngặt có thể coi trọng sự chắc chắn về thời gian hơn. Kết nối không xóa bỏ các sở thích này, mà khiến quy tắc phối hợp chúng quan trọng hơn. Hiệu quả cần được xác định cho ai, trong điều kiện nào và ai chịu chi phí chờ đợi.
Kết luận thận trọng tạo nền tảng vững hơn
Theo đánh giá của chúng tôi, câu hỏi tiếp theo có giá trị nằm ở thể chế: mỗi bên có thể giải thích nhất quán cùng một giao dịch bất thường cho nhân viên vận hành, khách hàng và cơ quan quản lý của mình không? Yêu cầu này khó hơn việc cùng hiển thị một thông báo thành công, nhưng hữu ích hơn việc đòi mọi hệ thống giống hệt nhau.
Những bằng chứng củng cố triển vọng triển khai gồm trách nhiệm phục hồi rõ ràng, đối soát có thể kiểm chứng sau gián đoạn liên lạc và lập luận vững về kết quả pháp lý tại từng khu vực tài phán. Đây là tiêu chí đánh giá do bài viết đề xuất, không phải tuyên bố Meridian đã hoàn tất các việc đó. Chúng cũng không chứng minh giải pháp mới vượt trội dịch vụ hiện có: chi phí, phạm vi và nhu cầu vẫn phải được so sánh.
Vì vậy, thử nghiệm là lý do để đặt câu hỏi tốt hơn, không phải bằng chứng rằng rủi ro quyết toán xuyên biên giới đã biến mất. Kết nối sổ cái mở rộng khả năng kỹ thuật. Biến kết nối thành dịch vụ tài chính đáng tin cậy còn đòi hỏi giải thích điều xảy ra khi kết nối không còn hoạt động như dự kiến.
Nội dung chỉ cung cấp thông tin, không cấu thành tư vấn đầu tư, pháp lý, thuế hoặc tài chính.