晶圓廠的模擬提速,首先改變實驗預算
更快的模型能夠改善實驗選擇,但經濟價值取決於驗證、複用,以及它真正改變了哪些決策。
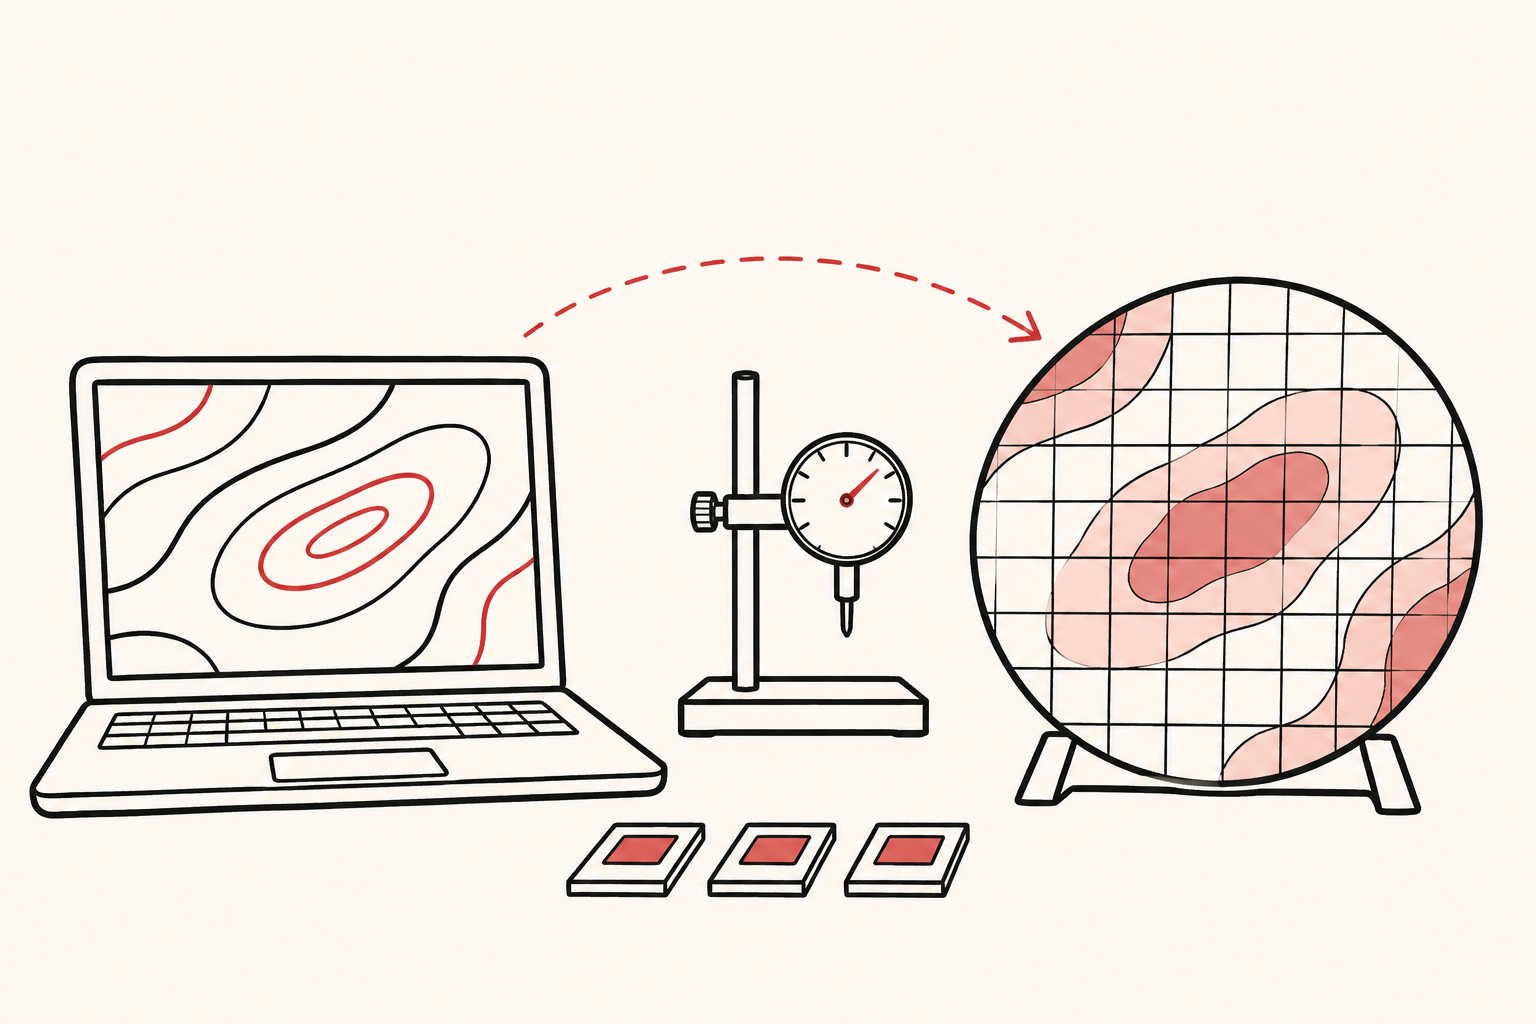
2026年11月3日,NVIDIA介紹了面向半導體製造的加速模擬與學習型物理模型,案例包括Lam Research的電漿模型。這些是供應商披露的能力,並非整座晶圓廠的良率研究。來源:NVIDIA。
對晶圓廠而言,更重要的問題不是每秒能產生多少次預測,而是下一次昂貴的實體實驗應該做什麼。更快的模型可以擴大選擇之前的搜尋範圍,但新增搜尋是否改變了選擇,才決定它能否省下資源。Open Market Notes認為,這首先是實驗預算的重新分配,而不是軟體簡單替代實驗室工作。
答案更便宜,排隊卻可能更貴
設想一個比較候選製程配方的團隊。過去,模擬預算有限,許多想法很早就被排除。用來近似昂貴模型輸出的快速代理模型,可以篩選大得多的候選集合。如果它能夠淘汰薄弱方案,或找到常規篩選遺漏的有希望區域,這種擴展就有意義。
但是,如果每一個新增候選方案都進入同一條受限的測試線,模型製造的可能是更長的佇列,而不是更短的開發週期。更多建議也可能意味著更多工程師複核、儀器占用和結果解釋。因此,收益依賴一套篩選規則:什麼證據足以爭取實體試驗,什麼不確定性值得追加模擬,什麼方案可以直接捨棄?
這一區別也影響採購判斷。只購買更快的推論,卻不調整下游篩選流程,可能增加分析產出而沒有加快製程學習。反過來,即使宣傳中的加速倍數不高,一個能夠穩定減少無效試驗的模型也可能創造價值。合理的衡量單位,是獲得一項證據充分的製程判斷所需的成本和時間,而不僅是單次計算的執行時間。
模型複用是一項需要維護的資產
傳統求解器與學習型代理模型,對工作的分配方式不同。代理模型可能需要先投入相當多的工作,建立有效訓練集並評估適用範圍。它的吸引力在於,這筆投入能被後續查詢重複使用。因此,反覆回答足夠相似的問題可能是有利場景,但這不意味著每一種新問題都變得便宜。
可以比較兩種假想情形:一支團隊持續探索熟悉的運行區間,另一支團隊則在更換材料體系。前者可能把驗證工作分攤到大量決策,後者可能需要補充證據,才能繼續使用同一個模型。這並不是對某家供應商產品的評判,而是在追問一個經濟問題:昨天累積的證據,是否仍涵蓋今天的問題?
因此,模型組合應當被當作持續維護的工程基礎設施來評估。資料整理、專業人員複核、版本管理和定期檢查,都應與算力一起進入成本估算。忽略這些工作,會讓最初的商業論證更漂亮,卻把負擔留給營運團隊。低廉的單次查詢成本很重要,但它只是可靠答案全生命週期成本的一部分。
準確率必須對應一項具體決策
NIST在2022年的論文中,將驗證、確認與不確定性量化視為貫穿生命週期的可信度工作。來源:NIST,2022年12月16日。這一原則留給晶圓廠一個具體選擇:在當前任務中,哪些錯誤最重要?
在探索性篩選中,即使一個模型不適合直接批准量產參數,只要它能夠保留候選方案之間的有效排序,也可能具有用途。但在製程邊界附近,微小誤差就可能改變一個方案看起來是否合格。一個平均誤差分數,本身無法回答這兩類問題。應該如何測試模型,取決於準備據此作出什麼決定。
這也改變了對不確定性的處理方式。把一個難以判斷的候選方案交回更昂貴的計算流程,並不自動意味著自動化失敗。它可能恰好是一個設計良好的工作流程應有的行為。經濟目標是在能夠改變決策的地方,選擇性地投入昂貴證據,而不是強迫所有問題都走最便宜的計算路徑。
相反的擔憂同樣值得認真對待:過度保守,也會抹去工具的收益。如果每一次預測都必須完整重複原有程序,代理模型就只剩下一項新增成本。因此,可信部署需要區分用途。可以給予它較寬的探索空間,但具體決策權限應有更窄、獨立得到支持的適用範圍。全面信任和全面重複驗證,都不是有用的營運模式。
證據還要跟上製程變化
一篇2026年7月20日提交的預印本,研究了積層製造數位分身中的漂移偵測、更新與驗證。這是研究背景,並非半導體晶圓廠的實際績效證據。來源:Chen等人的論文。
對本文分析而言,它提示了建立模型與維護服務之間的差別。製程團隊不僅需要知道答案由哪個模型產生,還要知道該版本對應哪些運行條件、獲得了哪些證據支持。否則,一個修訂後的模型看起來只是軟體升級,卻可能悄悄改變新結果與舊試驗之間的可比性。
有價值的評估應追蹤:哪些實體試驗得以避免,哪些決策得到改善,哪些情況需要升級處理,以及為此投入了多少維護工作。這些是本文提出的評估問題,不是NVIDIA公告已經報告的成果。它們有助於區分執行很快的展示,與能夠經濟地累積知識的工作流程。
不必假定模擬能夠替代生產證據,這個機會也已經值得重視。更快的篩選可以讓稀缺實驗資源用得更有針對性。但它是否最終變成商業結果,取決於從問題選擇到實際測量的整個循環。在具有可比性的營運證據出現之前,供應商的加速聲明應被理解為這個循環中有希望的投入,而不是對良率、產能或財務回報的計算。
內容僅供參考,不構成投資、法律、稅務或財務建議。