訂單儲備如何轉成營收:先讀合約條件,再看總額
訂單儲備的價值,需要結合資金批准、取消條款、交付能力與收款時間判斷。
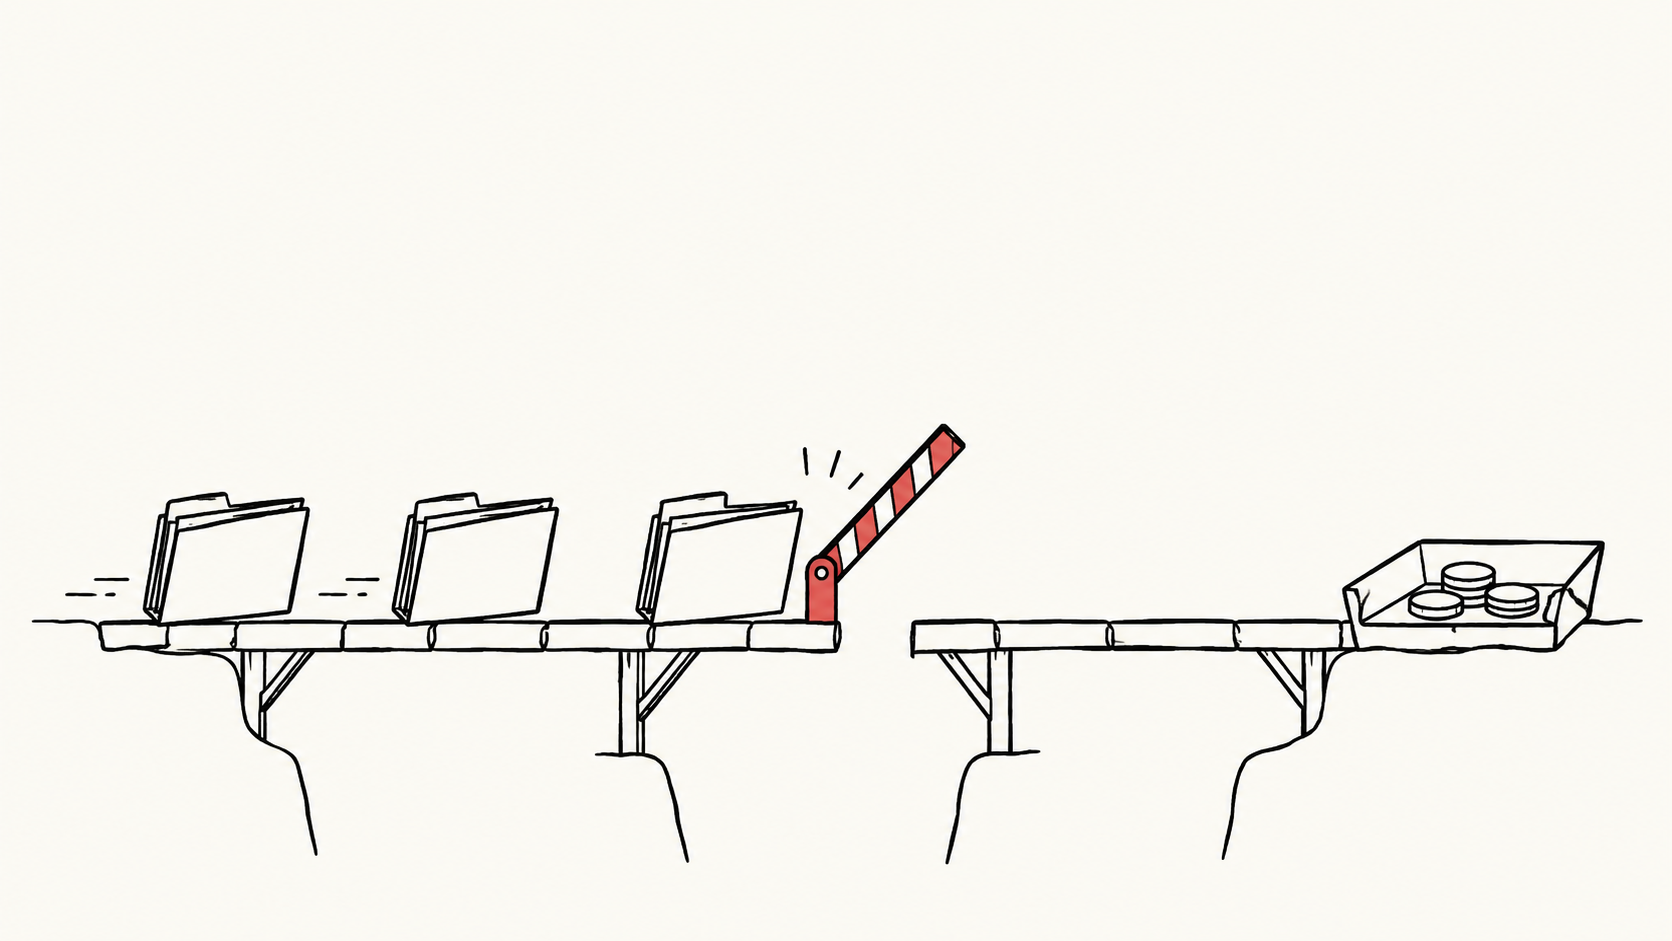
訂單儲備成長,會讓一家企業看起來更容易預測,但真正的預測工作可能反而更複雜。合約累積起來,並不直接說明哪些客戶可以退出、哪些專案能夠開工、企業何時收到錢。面對財報季不斷出現的前瞻營運指標,更有用的做法是還原這些條件,而不是把一個醒目的餘額直接換算成未來營收。
本文藉助此前公開揭露的定義分析這些區別,並非把歷史資料包裝成十月的新業績。我們的判斷是:只有把訂單儲備與完成訂單所需的決策、資源聯繫起來,這個指標才更有解釋力。這樣的分析可以增進對成長的理解,也可能解釋為什麼一份龐大的訂單簿正在消耗現金。
先辨認數字代表什麼權利
CACI在2026年8月6日提交的2026財年年報中說明,未獲撥款訂單儲備包含等待撥款的工作,以及尚未行使的合約選項。CACI年報
這不意味著帶有條件的業務沒有價值。客戶關係和已經授予的合約,在各個階段全部獲得批准之前,也可能具有相當的商業意義。問題在於,企業和客戶仍有決策尚未完成。一個多年期機會,與已經收到開工指令、預算已經到位的工作,不應被賦予同樣的近期交付確定性。反過來,把所有附帶條件的工作都視為不可靠,也會抹去業務儲備中的有效資訊。
設想兩家訂單儲備總額完全相同的服務商。一家擁有許多可以立即啟動的短期任務,另一家則主要持有少量多年框架合約,後續階段由客戶選擇是否開展。只比較訂單儲備增速,就會忽略這種差異。前者可能馬上面臨招募壓力,後者有更多準備時間,卻更依賴尚未作出的客戶決定。兩種結構沒有天然的高下,還要看維持產能可用的成本,以及企業能否為此獲得合理報酬。
取消保護不等於未來營收全部受保護
Medpace在2026年2月10日提交的2025年年報中說明,客戶依約取消或縮減專案時,公司通常無權取得訂單儲備所含的全部未來營收。Medpace年報
因此,分析合約不能停留在「客戶是否簽字」。更重要的是,如果工作停止,服務商還暴露在哪些經濟風險之下。以一份假設的服務協議為例,客戶支付已完成工作的費用,可能保護服務商免受欠款損失,卻未必能為新招募的團隊提供原本預期的下一階段工作。取消費用也許足以覆蓋部分閒置時間,卻不一定補償原先期待的全部利潤。不同條款保護的是不同風險,合約總額本身無法回答這些問題。
同樣,不能因為某個季度營收成長放慢,就推斷客戶正在取消合約。推遲開工、重新設計專案和永久放棄合約,後果並不相同。延期可能保留未來工作,卻讓供應商承擔等待成本;重新設計可能增加有價值的工作,也可能破壞原有資源安排。如果揭露沒有區分這些變動,給出一個精確的取消規模,只會製造不真實的精確感。
簽約、開票與認列營收並不同步
Salesforce於2026年2月25日發布的財報,將剩餘履約義務(RPO)定義為同時包含未賺取收入與未開票金額的指標。Salesforce2026財年業績
因此,RPO不能當作現金帳戶來閱讀,合約負債也不應自動被視為等待釋放的利潤。與未來服務有關的負債,意味著仍有義務需要履行;要評價它的經濟價值,還必須考慮履約成本。即使來自同一份協議,開票、收款與交付也需要分開觀察。
一個刻意簡化的例子可以說明時間差。假設服務商出售一項為期十二個月、價格為120個記帳單位的服務,開始時收齊全部款項,並假設每月均勻認列10個單位的營收。三個月後,它認列了30個單位營收,但仍需提供九個月服務。最初收到現金,不代表整份合約在第一天就已經實現利潤。服務商仍要支付後續人員與基礎設施的費用。
如果同一項服務改為每月提供服務後再收款,交付安排和合約總價沒有變化,資金需求卻不同。若成本先支付、發票款後收回,就需要有人為中間這段時間提供資金。這兩個例子不是對任何具名公司的預測,也不是對具體合約的會計判斷;它們說明,即使還不考慮利潤率和違約,看似相近的合約組合也可能對應不同的營運資金需求。
追蹤同一批合約的變化
期末總額把舊專案與新訂單混在一起。它可能因為需求改善而成長,也可能因為合約期限拉長,或執行放慢而新業務仍持續進入。這幾種情形不能互相替代,因此更有解釋力的比較,是追蹤一組範圍明確的合約在不同期間如何變化。
一種分析方法是從期初合約組出發,識別已完成工作,把取消或縮減範圍與單純延期分開,再單獨加入新業務。匯率變動和併購帶入的合約,應與企業自身產生的需求變化區別處理。這是閱讀揭露的建議方法,並不意味著每家公司都提供這樣的調節表,也不意味著所有訂單儲備指標遵循同一項會計準則。
時間分布與總額同樣重要。幾年後才預計執行的專案占比上升,可能擴大訂單餘額,卻無助於下個季度的產能利用率;近期專案集中啟動,則可能暴露交付能力不足。如果企業只提供總體轉化預期,誠實的分析結論可能是一個合理範圍,而非精確到個位數的營收預測。要求定義穩定、比較期間一致,比機械地用訂單儲備除以上季度營收更有幫助。
交付能力決定合約的經濟價值
有權執行某項工作,與能夠以合理成本完成它,還隔著一段距離。假設一家工程服務企業同時贏得數個專案,它可能必須以更高薪資招募稀缺專業人才。外包有助於保住交付日期,卻可能讓出部分利潤;提前招募會增加閒置成本,招募太晚又可能延遲營收。訂單成長可以同時是商業上的好消息與營運上的難題。
相反的情況也成立。較為可預測的未來工作,有助於安排人員,減少重複銷售投入,並支持原本難以證明合理性的投資。因此,分析的目的不是對每一份承諾都打折,而是辨認究竟哪一種不確定性已經降低,供應商又為此承擔了什麼成本。
閱讀下一份財報時,可以把訂單餘額與可執行的工作範圍、批准狀態、交付時間和收款安排聯繫起來,同時保留各家公司自己的指標定義。證據在哪一步停止,預測就應該相應減少精確程度。訂單儲備最有用的地方,是幫助理解通往未來業務的路徑及其附帶義務,而不是代替已經完成的業務。
內容僅供參考,不構成投資、法律、稅務或財務建議。