Cresta之后,客服通话结束后的工作由谁完成
客服AI需要证明承诺的事情已经办妥,而不只是完成一段令人信服的对话。
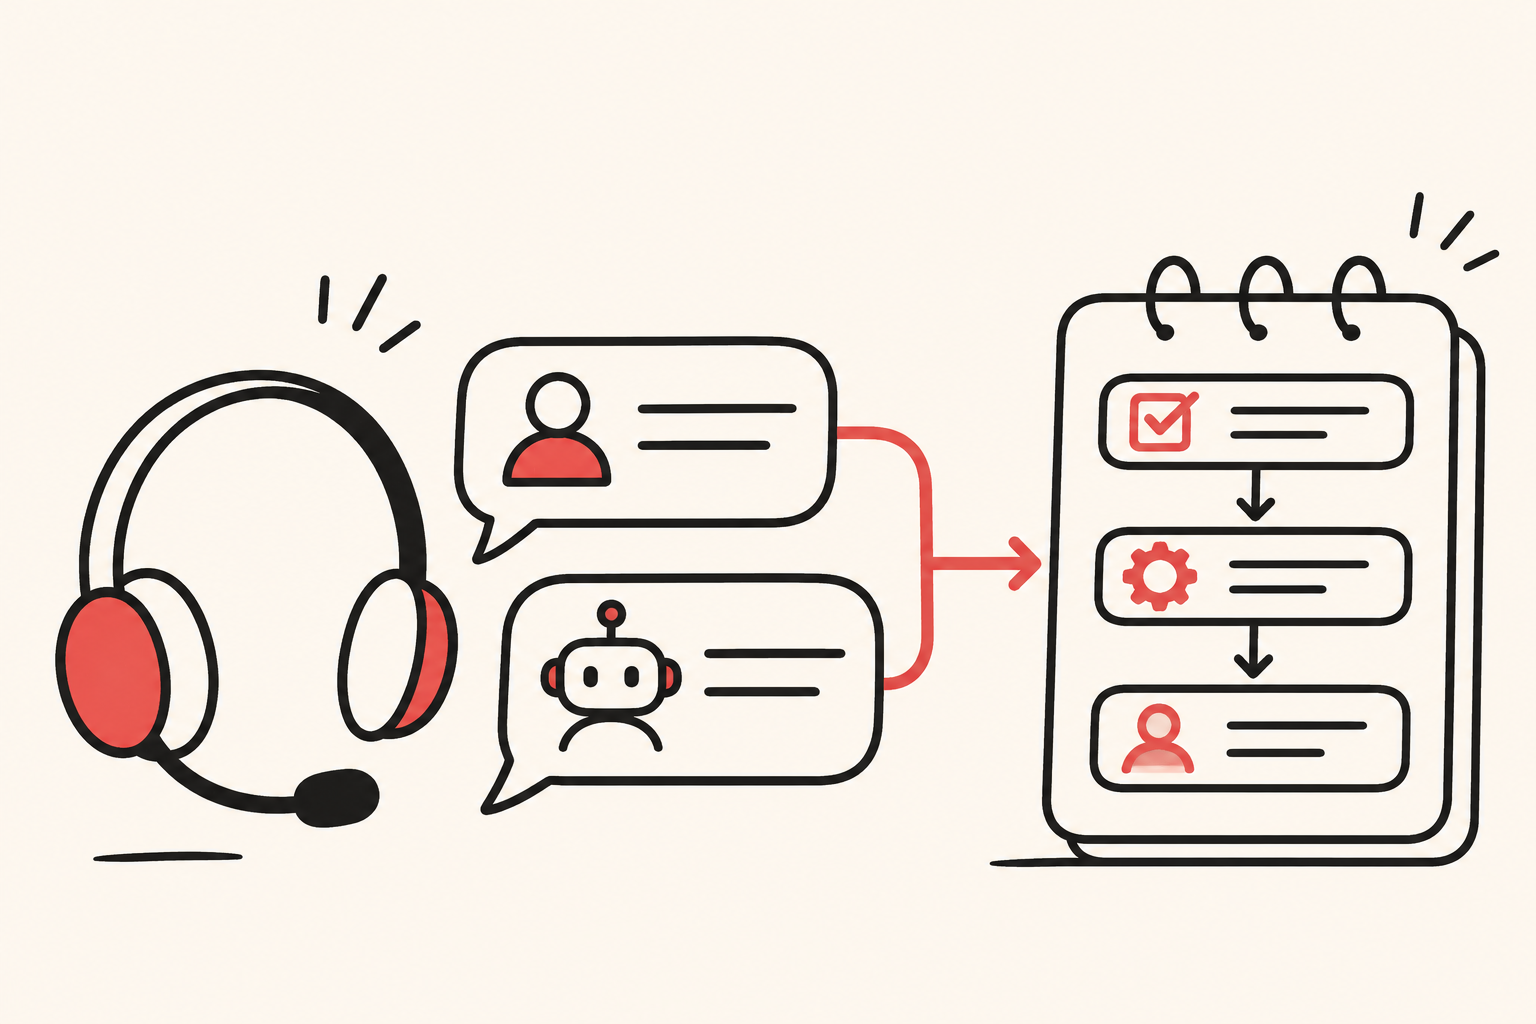
2026年11月2日,Salesforce宣布签署收购Cresta的协议,交易完成仍附带条件。这项拟议组合带来一个具体问题:客户在电话中提出的要求,怎样才能变成可靠完成的工作?
以下讨论是Open Market Notes对客服AI系统设计的分析,不代表整合产品已经存在,也不意味着交易已经产生节省。评估应从通话结束、业务责任却尚未结束的时刻开始。
一段对话会留下多项责任
设想一个客户要求补发运输中损坏的商品。这是用于分析的假设场景。一个表达流畅的代理可以表示理解、介绍补发方案,并礼貌结束通话。但订单是哪一笔、客户是否符合补发条件、包裹应该寄往哪里、仓库是否接受了请求,仍是不同的判断。录音中出现“我们会安排补发”,无法证明这些环节已经完成。
因此,整合需要的不只是统一客户编号,还要区分客户表达的偏好、授权执行的动作与已经确认的结果。客户解释上一次配送问题时,可能顺口提到新地址。把这句话当成修改所有未来配送地址的许可,就扩大了请求范围;完全忽略它,又可能把补发商品送错地方。系统需要同时保存语义与授权边界。
一份有用的任务记录,应能连接原始请求、适用的政策版本、尝试执行的操作与接收系统的回执。如果回执缺失,就应向客户准确说明仍在处理中。遇到不确定状态便重复写入,可能生成两张补发单;悄悄放弃,则会留下未兑现的承诺。恢复与对账应成为服务设计的一部分,而不是演示失败后才补充的功能。
反馈必须连接可核对的结果
Cresta在8月3日的工程文章中介绍了对执行过程与最终结果分别评估,并结合模型判断与确定性检查的方法。这是理解其技术思路的起点,不是对实际部署质量的独立证明。
我们的进一步建议,是按不同时间跨度评价服务。通话刚结束时,核对代理是否理解诉求、是否越过权限;稍后,把承诺的动作与订单或账户记录对照;再经过合理时间,检查客户是否因同一问题再次联系。这些检查回答不同问题,不宜压缩成一个无法解释的总分。
通话很短,既可能说明问题顺利解决,也可能是提前结束,或客户已经放弃。满意度评价不错,也可能与补发包裹迟迟未出库同时发生。如果训练与考核奖励最容易观察的指标,系统可能在报表上持续进步,却让实际服务变差。运营团队需要事先规定,哪些业务证据可以推翻一份看似积极的对话评价。
转人工同样需要区分原因。真正遇到例外时及时移交,可能是正确行为。把所有转人工都当成失败,会鼓励代理留住自己无权处理的请求。复核应区分不必要的转接与恰当的交接,并检查接手员工是否获得足够上下文,避免让客户从头重述经历。
整合会改变谁来处理分歧
把会话工具接到客户系统,有机会让这些检查更容易组织,也可能让分歧集中出现:录音、政策引擎、交易记录分别描述不同状态。将它们显示在同一屏幕,并不会自动决定哪一份才具有权威性。
在补发的假设中,仓库记录应决定是否已经发货,客户请求应决定获准使用的地址。模型生成的摘要不应覆盖其中任何一项。团队还需要为不一致的情况指定负责人,并提供修正路径。否则,整合只是把原来在员工桌面上进行的对账,转移到无人负责的自动队列。
这种责任划分也影响产品采购。一家企业可能重视减少界面与统一支持关系;另一家则希望更换语音层时,不必重建全部服务记录。比较时应纳入迁移成本、可导出的任务历史,以及失败版本的回退成本。这些是买方需要验证的问题,并非对两家公司现有合同的断言。
数据使用也不应因为技术连接而自动扩大。为了处理一次投诉而保留的录音,是否适合继续用于训练、谁有权调阅、哪些字段必须遮蔽,都需要按实际业务另行决定。这里没有对特定法律作结论;重点是实施团队不能把“系统能够读取”直接等同于“所有用途都已获准”。
怎样才能证明服务确实改善
2025年正式发表的《Generative AI at Work》发现,客服人员使用AI后的收益并不均匀。研究对象是辅助人工,并非这笔收购或自主语音服务。它对本题的启发在于方法:平均值不能替代对受益人群与任务类型的检查。
买方可以在有限上线前后,对相近类型的请求进行比较,计入重复联系、撤销操作与员工纠错时间。困难案例必须保留在分母中。如果自动化只接走简单请求,人工队列自然会更难;此时仅凭人工平均处理时间变长,就不能判断整合失败。相反,只有简单请求改善,也不足以证明系统可以承担更复杂的责任。
NIST的自愿性AI风险框架把可信性纳入系统设计、使用与评价。我们在客服场景下的理解是:上线验收需要业务证据与明确责任人,不能只有模型评分。
交易公告确认的是一个商业进度节点。更有意义的产品节点,是团队面对争议工单时,能够解释客户提出了什么、系统获准做什么、实际发生了什么,以及错误怎样被修复。在这些证据出现之前,整合收益仍需要通过实际运营来检验。
内容仅供参考,不构成投资、法律、税务或财务建议。